Seguro Rural: Coberturas e como Escolher uma Apólice
Como funciona o seguro rural: coberturas para lavouras, animais, máquinas e construções, além dos critérios para escolher a apólice adequada à sua atividade.
Uma estiagem pode comprometer a produção antes mesmo de a colheita começar; um incêndio pode atingir máquinas e instalações em poucas horas. O seguro rural transfere parte dos prejuízos cobertos para uma seguradora, conforme os limites e as condições da apólice. A proteção adequada depende da atividade, dos bens expostos e dos riscos previstos no contrato.
Há modalidades para lavouras, animais, máquinas, construções e outras operações rurais. Cada uma tem regras próprias: contratar uma cobertura para a produção, por exemplo, não significa que equipamentos ou instalações também estarão protegidos.
O que é Seguro Rural e como Funciona?
Seguro rural é o contrato pelo qual uma seguradora, mediante pagamento do prêmio, assume a obrigação de indenizar prejuízos causados por riscos previstos na apólice, respeitados franquias, limites e exclusões. Em termos simples, o produtor paga pela proteção contra eventos especificados e recebe indenização se comprovar um sinistro coberto, conforme as regras contratadas.
Podem contratar produtores rurais e, conforme a modalidade e os critérios da seguradora, pessoas ou empresas responsáveis por bens e atividades ligados à produção. A análise costuma considerar cultura ou criação, localização, área ou quantidade segurada, valor declarado e histórico de risco. A aceitação e as condições variam entre produtos e seguradoras.
O prêmio é o preço do seguro. A franquia ou participação obrigatória é a parcela do prejuízo que fica a cargo do segurado; já o limite máximo de indenização restringe quanto a seguradora pagará. Por isso, comparar apenas o preço pode levar a uma escolha ruim: duas propostas baratas podem ter franquias e limites muito diferentes.
A apólice só protege contra os eventos, bens e períodos que descreve expressamente.
Quais Modalidades e Coberturas Existem?
As modalidades variam conforme o objeto segurado. A cobertura para uma lavoura não substitui a proteção de máquinas, instalações ou animais, ainda que tudo faça parte da mesma propriedade.
Modalidade
O que pode abranger
Seguro agrícola
Perdas na lavoura por eventos previstos, como determinados fenômenos climáticos, conforme a cultura e o contrato.
Seguro pecuário
Animais destinados à produção, observadas as causas de morte ou outros eventos cobertos.
Seguro aquícola
Riscos relacionados à criação de organismos aquáticos, conforme as condições contratadas.
Seguro de máquinas e equipamentos
Danos ou perdas de bens especificados, segundo as coberturas da apólice.
Seguro de benfeitorias e instalações
Construções e estruturas rurais identificadas no contrato, sujeitas aos limites e às exclusões.
Na lavoura, a cobertura pode depender de cultura, município, ciclo e produtividade de referência. Em alguns produtos, há cobertura para riscos climáticos específicos; em outros, as condições são diferentes. O nome comercial da modalidade não basta: confira quais eventos acionam a indenização e qual período de vigência coincide com o plantio e a colheita.
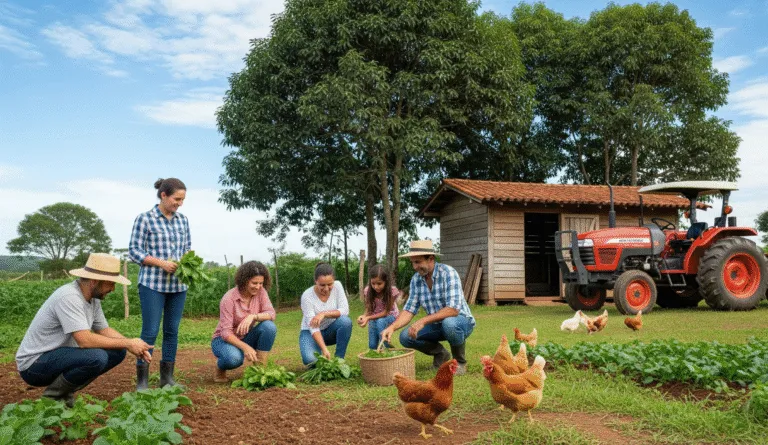
Uma propriedade que também processa ou embala alimentos pode precisar avaliar proteções empresariais além das voltadas à produção primária. O escopo muda quando a atividade se aproxima de uma agroindústria familiar, pois instalações, estoque e equipamentos podem exigir análise contratual própria.
Vistoria técnica de cobertura agrícola
O que o Seguro Rural Não Cobre e como Funcionam Franquias e Carências?
Anúncios
A apólice não cobre automaticamente qualquer prejuízo ligado à atividade: ficam de fora os eventos excluídos, os bens não declarados e as perdas que não atendem aos critérios de cobertura. Franquia, carência, limites e deveres do segurado são definidos nas condições contratuais de cada produto.
Em uma cobertura agrícola, por exemplo, o contrato pode estabelecer parâmetros técnicos para avaliar dano e produtividade, além de excluir determinadas causas de perda. Descuido com obrigações previstas, informações incorretas na proposta ou divergências na identificação da área também podem afetar a análise do sinistro. A resposta depende da redação contratual e das provas apresentadas.
Carência é o intervalo após o início da vigência durante o qual certas coberturas ainda não podem ser acionadas, quando prevista no produto. Franquia é a parcela de um prejuízo coberto que permanece com o segurado. Não presuma que a existência de uma dessas regras seja igual em todas as modalidades: leia as condições gerais e particulares e peça explicação por escrito sobre os termos que não estiverem claros.
Como Funciona o Programa de Subvenção Ao Prêmio do Seguro Rural?
O Programa de Subvenção ao Prêmio do Seguro Rural (PSR) é uma política pública federal que pode pagar parte do prêmio de apólices elegíveis, reduzindo o valor desembolsado pelo produtor. A subvenção depende das regras vigentes, da disponibilidade de recursos, da modalidade e das condições de enquadramento; não é automática nem garantida a toda contratação.
O Ministério da Agricultura e Pecuária administra informações do programa e publica orientações sobre as condições aplicáveis. Consulte a página oficial do seguro rural no Ministério da Agricultura e confirme com a seguradora se a proposta pode participar do PSR antes de fechar o contrato. Regras, recursos e procedimentos podem mudar entre ciclos.
Peça que a proposta discrimine o prêmio total e eventual subvenção, para não confundir desconto comercial com benefício público. Também confira se há exigências de cadastro, limites ou impedimentos relacionados à propriedade e à operação. A elegibilidade precisa ser confirmada para aquele produtor, apólice e período.
O PSR reduz o custo apenas quando a apólice e o produtor atendem às regras do programa e há recursos disponíveis.
Avaliando a cobertura do rebanho
Como Escolher e Contratar uma Apólice?
Comece pela perda que seria mais difícil absorver: quebra de safra, morte de animais, dano a máquinas ou destruição de instalações. Depois, compare a cobertura e o custo total de cada proposta. O critério prático é direto: se a prioridade é proteger a receita da lavoura, examine primeiro a modalidade agrícola; se a exposição principal está em máquinas ou estruturas, peça propostas específicas para esses bens.
Descreva a operação: atividade, cultura ou criação, localização, área, calendário e bens a proteger.
Compare o risco coberto: eventos incluídos, exclusões, vigência e critérios de apuração do dano.
Confira os valores: importância segurada, limite de indenização, franquia e prêmio, incluindo eventual subvenção.
Leia as obrigações: documentos exigidos, comunicação de sinistro e medidas de prevenção previstas no contrato.
Um erro recorrente é informar área ou produtividade incompatível com a documentação e com a realidade da operação. Isso pode complicar a regulação do sinistro, que é a apuração feita pela seguradora. Confira os dados da proposta antes de assinar e guarde registros de plantio, notas fiscais, inventários e comunicações relevantes.
O seguro não deve ser confundido com crédito rural nem com garantia de financiamento: são instrumentos diferentes. Para entender como critérios de crédito podem afetar a análise de um pedido, consulte também o texto sobre o critério que pode negar financiamento rural.
O que Comparar Entre Atlas, Banco do Brasil e Sicoob?
Compare a seguradora responsável pelo risco, a modalidade oferecida e as condições escritas; o nome do canal de venda, sozinho, não permite concluir que as coberturas sejam equivalentes. Isso vale para buscas por “Atlas seguro”, “Atlas do seguro rural”, seguro rural no Banco do Brasil ou seguro rural Sicoob.
“Atlas” pode designar serviços ou materiais distintos, e essa expressão, por si só, não identifica uma apólice nem confirma quem assume o risco. Verifique a razão social da seguradora, o registro aplicável, o número do processo do produto quando informado e quem fará o atendimento e a regulação. A Superintendência de Seguros Privados (Susep) é a referência oficial para consultar informações sobre o mercado supervisionado e produtos de seguros.
Banco do Brasil e Sicoob podem apresentar soluções por seus canais, mas disponibilidade, seguradora parceira, condições e elegibilidade variam. Solicite propostas por escrito e compare os mesmos itens: risco coberto, limite, franquia, exclusões, vigência, prêmio e possibilidade de PSR. Se uma oferta estiver vinculada a uma operação de crédito, peça que expliquem separadamente o seguro e as condições do financiamento.
O Seguro Rural é Obrigatório para Obter Crédito ou Financiamento?
Não existe uma resposta universal para todo crédito rural: a exigência pode depender da linha, do programa, das regras da operação e das garantias pactuadas. Seguro rural e financiamento são instrumentos distintos, mas uma instituição pode estabelecer condições específicas para determinada operação; confirme isso na proposta de crédito e no contrato.
Contratar pode fazer sentido quando um evento coberto teria impacto capaz de comprometer o caixa, o pagamento de parcelas ou a continuidade da atividade. Pode ser menos útil quando a apólice exclui justamente o risco mais relevante, tem franquia incompatível com a capacidade financeira ou protege um bem que não representa a exposição principal. O limite dessa avaliação é concreto: sem conhecer atividade, região, contrato e orçamento, não dá para afirmar que uma modalidade compensa para todo produtor.
Quem também vende produtos processados pode avaliar como perdas na produção afetam as etapas seguintes, da transformação à venda. Um plano de proteção precisa acompanhar a operação real, inclusive as rotas de comercialização do campo, sem presumir que uma única apólice cubra toda a cadeia.
Resumo: Qual Decisão Tomar Primeiro?
Dúvida
Resposta
O que o contrato cobre?
Somente os bens, eventos e períodos descritos na apólice.
O PSR é automático?
Não; depende de elegibilidade, regras vigentes e recursos disponíveis.
Como comparar propostas?
Use a mesma atividade e compare cobertura, franquia, limite, exclusões e prêmio.
O seguro é obrigatório no crédito?
Depende das condições da operação e das regras aplicáveis.
O próximo passo é listar os três prejuízos que mais ameaçariam a continuidade da atividade e pedir propostas que tratem desses riscos de forma explícita. Antes de assinar, confira a seguradora, as exclusões e os valores; para eventual subvenção, valide a elegibilidade junto à seguradora e nas orientações oficiais do Ministério da Agricultura.
Dúvidas Complementares
O que Fazer Depois de um Sinistro?
Avise a seguradora pelo canal indicado na apólice e siga as orientações de vistoria e documentação. Registre o ocorrido e preserve comprovantes, imagens e documentos relacionados, sem descartar bens ou alterar evidências antes de receber instruções.
Posso Contratar Cobertura para Apenas Parte da Propriedade?
Em certas modalidades, a proposta pode delimitar áreas ou bens, mas a aceitação e os critérios dependem do produto. Declare a extensão real do risco e confirme por escrito o que ficou incluído e o que permaneceu de fora.
O Banco Pode Escolher a Seguradora por Mim?
Uma instituição pode apresentar uma opção vinculada à operação, mas peça as condições completas e identifique quem assume o risco. Compare a oferta com alternativas equivalentes e confirme no contrato se existe exigência específica de cobertura.
Ter Cadastro Rural Garante Acesso Ao PSR?
Não. Cadastro ou regularidade documental, por si só, não asseguram subvenção: também contam as regras do programa, o enquadramento da apólice e a disponibilidade de recursos.
Seguro de Máquinas Cobre Desgaste por Uso?
Desgaste gradual costuma ter tratamento diferente de dano acidental, e pode estar excluído. A resposta depende das condições do produto, por isso confira a cláusula de exclusões e os eventos cobertos.
Posso Alterar a Apólice Depois de Contratar?
É possível solicitar alterações, mas a seguradora precisa aceitá-las e formalizá-las. Não considere um bem ou risco incluído até receber a confirmação contratual correspondente.