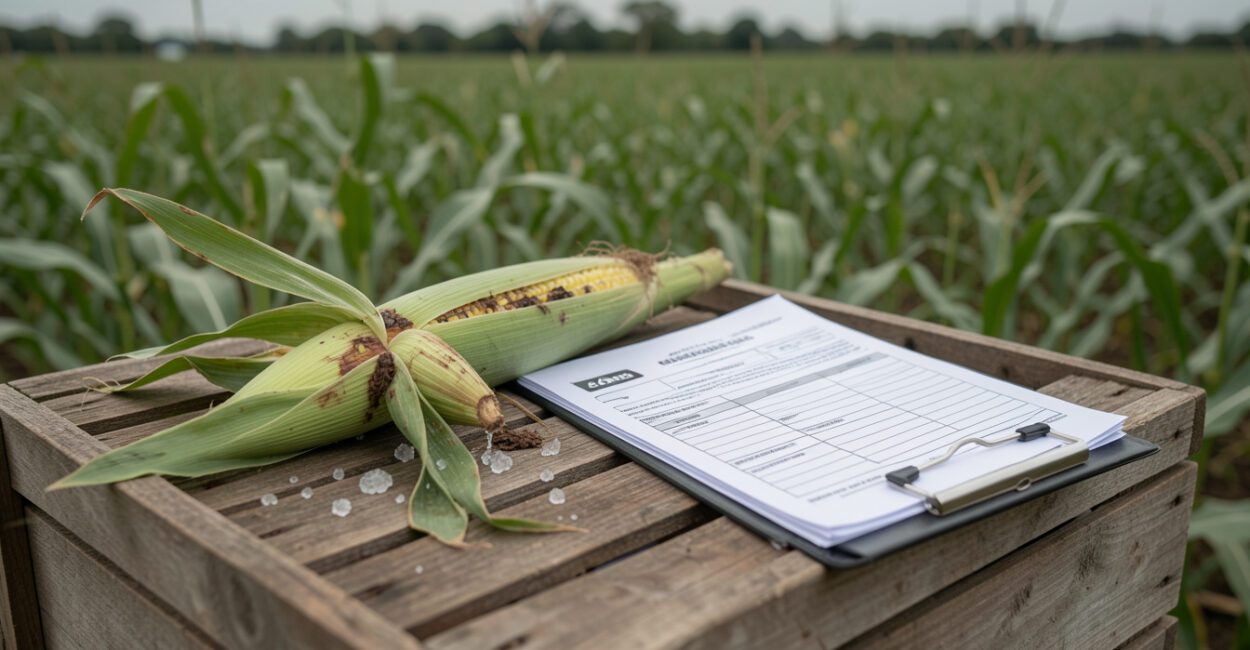
Uma lavoura atingida por granizo pode gerar um pedido de indenização; uma perda causada por risco excluído pode ficar sem cobertura. Entender seguro rural como funciona significa saber que o produtor paga um prêmio e pode solicitar indenização se ocorrer um evento previsto na apólice, respeitados limites, franquias e condições do contrato.
A proteção varia conforme a modalidade, a atividade, a região e a análise da seguradora. Por isso, a decisão começa pela leitura do que está coberto e do que fica de fora, não apenas pelo valor do prêmio.

Seguro rural: como funciona na prática
A apólice define os riscos cobertos, o período de vigência, os limites de indenização, a franquia e os critérios usados para avaliar um dano. Se acontecer um evento coberto, o segurado deve comunicar a seguradora conforme o contrato e apresentar as informações necessárias para a regulação do sinistro, processo de análise do pedido.
O nome “seguro rural” reúne produtos diferentes. Uma apólice pode proteger uma lavoura, enquanto outra pode cobrir animais ou bens da propriedade.
A contratação não garante que qualquer perda será indenizada: exclusões, obrigações do segurado e forma de comprovação também pesam na análise.
Se uma perda puder comprometer o caixa da atividade, confirme por escrito se a apólice cobre aquele risco específico e em quais condições.
O que o seguro rural pode proteger
Conforme o produto disponível e a aceitação do risco, a proteção pode abranger a produção agrícola, a atividade pecuária, máquinas e instalações ou determinados compromissos financeiros e de renda. Cada frente tem finalidade e condições próprias; não se deve presumir que uma apólice cubra toda a propriedade.
A disponibilidade também varia conforme cultura, localização e características da atividade. Para avaliar riscos da lavoura, por exemplo, o histórico e as práticas de manejo ajudam a contextualizar a exposição, mas não substituem as regras do contrato. O manejo integrado de pragas trata de medidas de proteção da produção, enquanto o seguro responde apenas pelos eventos que a apólice prevê.
Seguro agrícola, seguro rural e renda protegida: diferenças

Seguro agrícola é uma modalidade voltada à produção agrícola, dentro dos riscos e limites definidos no contrato. Seguro rural é uma categoria mais ampla, que pode reunir modalidades ligadas a diferentes atividades e bens do campo. Já “seguro renda protegida” pode ser o nome de produtos distintos: é preciso verificar qual renda ou obrigação está coberta, quais eventos acionam a proteção e quem recebe eventual indenização.
Modalidade ou termo O que pode proteger O que confirmar na apólice Seguro rural, categoria ampla Atividades, bens ou riscos rurais conforme a modalidade contratada Qual modalidade foi emitida, quais bens ou atividades estão descritos e quais riscos estão cobertos Seguro agrícola Produção agrícola, nos limites e condições do contrato Cultura, área, localização, eventos cobertos, método de avaliação e exclusões Seguro renda protegida Uma renda ou obrigação definida pelo produto específico Qual renda ou dívida está protegida, o que aciona a cobertura e quem pode receber
Por exemplo, uma propriedade pode contratar cobertura para uma cultura e, separadamente, avaliar proteção para máquinas. Se o produto de renda estiver ligado a uma obrigação específica, a indenização poderá seguir essa finalidade, em vez de repor toda a receita da fazenda. O nome comercial, sozinho, não esclarece esse alcance.
Leia também: Energia Solar na Fazenda: Usos e Planejamento da Instalação
O que analisar antes de contratar
Compare propostas com coberturas equivalentes. Um prêmio menor pode vir acompanhado de franquia maior, limite mais baixo ou exclusões que deixam de fora justamente o risco que mais preocupa o produtor. Informe corretamente área, atividade, localização e demais dados pedidos: divergências entre a proposta e a propriedade podem complicar a análise de um sinistro.
- Riscos cobertos: quais eventos dão direito a pedir indenização?
- Exclusões: quais situações ficam fora da proteção?
- Franquia: qual parcela do prejuízo fica por conta do segurado?
- Limite de indenização: qual é o teto previsto para a cobertura?
- Vigência: quais datas e etapas da atividade estão dentro do período segurado?
- Avaliação do dano: como a apólice calcula a perda indenizável?
- Comunicação do sinistro: quais documentos e prazos o contrato exige?
Leia as condições gerais e particulares, que detalham regras do produto e ajustes específicos da proposta. Se um termo, como produtividade garantida ou perda indenizável, não estiver claro, peça explicação à seguradora ou ao intermediário antes de assinar. Preço e aceitação dependem da análise de risco; sem dados da atividade, não há estimativa confiável de custo.
Como contratar e acionar o seguro
O processo começa pela identificação do risco que a propriedade precisa transferir e pela busca de propostas adequadas à atividade. Depois, compare as condições, confirme os dados declarados, tire dúvidas e formalize a contratação. Guarde a proposta, a apólice, os comprovantes e os registros relacionados à área e à produção.
Se houver dano, comunique a seguradora pelo canal e dentro do prazo previstos no contrato. Registre as condições da área, reúna os documentos solicitados e siga as orientações para vistoria. Evite descartar ou alterar evidências antes de receber instruções, quando isso puder dificultar a avaliação. Prazos e documentos variam por apólice; não existe um prazo único que se aplique a todo seguro rural.
- Compare propostas com coberturas equivalentes.
- Confira os dados da propriedade e da atividade informados.
- Leia as condições gerais e particulares.
- Guarde apólice, proposta e comprovantes.
- Em caso de sinistro, avise a seguradora conforme o contrato e documente os danos.
- Confirme em fonte oficial os critérios de eventual programa público.
A indenização depende da comprovação do evento coberto e da análise da seguradora conforme a apólice. Esse limite importa: uma perda pode ser real e ainda assim não se enquadrar na cobertura contratada ou não cumprir os critérios de avaliação previstos.
Regras e programas públicos em 2026
Para saber se houve alteração aplicável ao seguro rural em 2026, consulte as publicações vigentes do Ministério da Agricultura e Pecuária (MAPA) e da Superintendência de Seguros Privados (SUSEP). Regras do seguro privado e critérios de programas públicos de subvenção ao prêmio são assuntos diferentes; a subvenção, quando disponível, não muda automaticamente a cobertura descrita na apólice.
O MAPA divulga informações sobre o seguro rural e o Programa de Subvenção ao Prêmio do Seguro Rural. Antes de contar com esse apoio, confira no órgão os critérios, a disponibilidade para o período e a cultura em questão. Elegibilidade e recursos não devem ser presumidos.
A pergunta sobre uma “nova Lei sobre o seguro” também exige cuidado: uma norma geral não significa, por si só, que todas as apólices rurais tenham recebido cobertura universal ou mudança automática. Consulte o texto legal vigente e a regulamentação pertinente; para interpretar o efeito sobre um contrato específico, confirme as condições com a seguradora ou um profissional habilitado.
Como escolher uma cobertura adequada à propriedade
Comece pelos riscos que podem causar a maior dificuldade financeira, considerando atividade, localização e calendário produtivo. Em seguida, avalie quanto a propriedade conseguiria absorver de prejuízo sem comprometer o custeio da próxima etapa. Se uma perda puder ser suportada com recursos próprios, talvez faça sentido priorizar outro risco; se ameaçar a continuidade da operação, investigue coberturas compatíveis.
Compare propostas pelo conjunto de cobertura, exclusões, franquia, limite e atendimento em caso de sinistro, e não apenas pelo preço. O seguro também não substitui medidas de prevenção ou registros da produção. Para propriedades que conciliam cultivo e conservação, práticas descritas em materiais sobre conservação do solo podem integrar a gestão de risco, embora não alterem por si só o que a apólice cobre.
Antes de assinar, confirme por escrito quais eventos estão cobertos, para quais áreas e durante qual período. Essa checagem é o melhor filtro para perceber se a proposta atende à necessidade real ou se deixa descoberto o risco que motivou a contratação.
Perguntas frequentes
O seguro rural pode ajudar a obter crédito?
Uma apólice pode ser considerada em uma negociação, mas não garante aprovação de crédito nem reduz automaticamente seu custo. A decisão depende dos critérios da instituição financeira e das condições da operação.
Posso contratar seguro para uma propriedade com mais de uma atividade?
É possível avaliar produtos para atividades diferentes, mas cada cobertura depende da oferta e da análise de risco. Confira se cada cultura, criação ou bem aparece de forma correta na proposta e na apólice.
Preciso manter registros da atividade mesmo depois de contratar?
Sim. Registros de área, manejo, produção e ocorrências podem ajudar a demonstrar as condições da atividade e a documentar um sinistro, conforme as exigências do contrato. Organizar essas informações antes de uma perda evita depender apenas da memória quando a seguradora solicitar comprovação.