Escolher um seguro para a lavoura exige comparar mais do que o preço: a cobertura precisa corresponder à cultura, à região e ao ciclo produtivo. A decisão também depende da franquia, do limite de indenização e das exclusões. A seguir, a comparação entre uma proposta mais restrita e outra mais ampla ajuda a identificar qual configuração faz sentido para cada produção.
Seguro para lavoura com cobertura restrita ou ampla: qual escolher?
Uma cobertura mais restrita pode servir ao produtor que precisa proteger a lavoura contra um conjunto específico de riscos e aceita arcar com perdas fora desse escopo. Uma proposta mais ampla tende a fazer sentido quando oferece proteção para ameaças relevantes à produção, com franquia e limite compatíveis com o orçamento e o valor segurado.
Esses rótulos são comparativos, não categorias padronizadas: o conteúdo de cada apólice varia entre seguradoras e produtos. A diferença decisiva está nos eventos cobertos, nas exclusões e na forma de calcular a indenização, não apenas na quantidade de itens citados na proposta.
Critério Proposta mais restrita Proposta mais ampla Eventos cobertos Escopo menor e específico Mais eventos, conforme contrato Prêmio Em geral, pode ser menor Em geral, pode ser maior Exclusões Exigem atenção aos riscos não incluídos Também existem; devem ser conferidas Franquia e limites Variam por proposta Variam por proposta Indenização Depende do evento e das regras contratadas Depende do evento e das regras contratadas Indicação geral Para risco delimitado e orçamento mais apertado Para exposição maior, se o custo couber
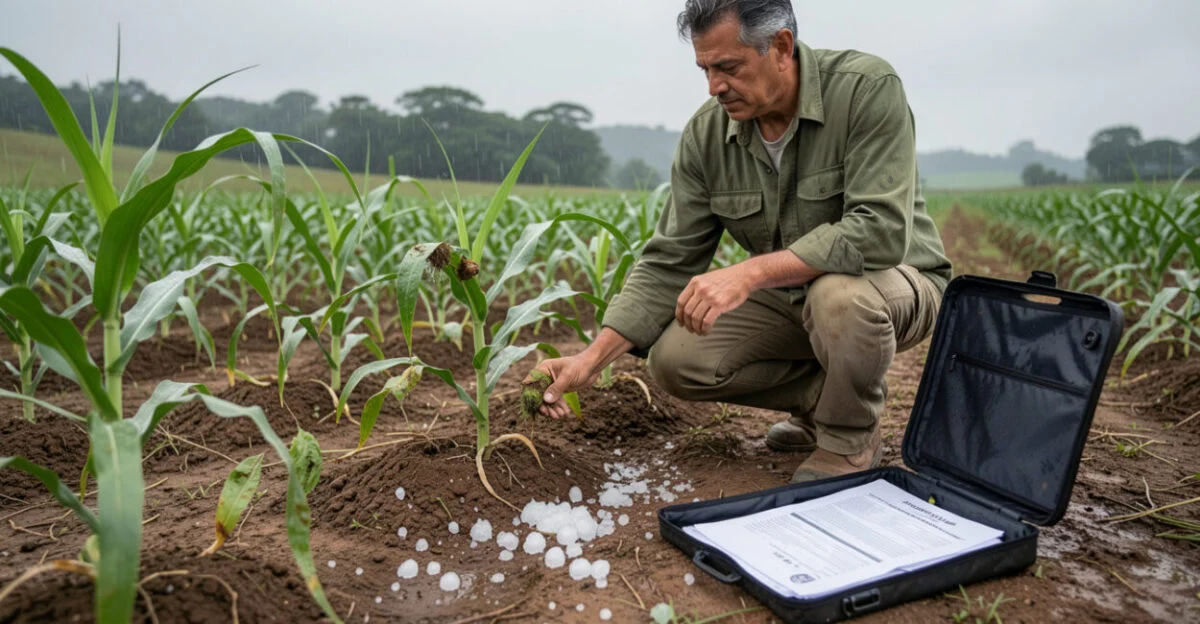
O que o seguro rural para lavoura cobre e o que pode ficar de fora?
O seguro agrícola é um contrato que prevê indenização por perdas cobertas, conforme os critérios, limites e obrigações definidos na apólice. Em linguagem direta: a seguradora paga quando ocorre um evento previsto e a perda atende às condições contratuais, não por qualquer prejuízo na atividade.
Dependendo do produto, a cobertura pode incluir eventos climáticos, como granizo, geada, seca ou excesso de chuva. Pragas, doenças, falhas de manejo, variação de preços e perda de mercado podem ficar de fora ou depender de condições específicas. A lista da proposta não substitui a leitura das exclusões e das definições de cada evento.
Franquia é a parcela da perda que fica a cargo do segurado, segundo a regra contratada. O limite de indenização estabelece o máximo que pode ser pago. Também é preciso verificar se a apuração considera produtividade, custo de produção, faturamento ou outro critério previsto no produto.
Para entender como práticas de manejo interferem na exposição da propriedade a riscos, pode ser útil consultar orientações sobre manejo e recuperação de áreas rurais.
Como avaliar se a cobertura serve para sua produção?
Comece pela correspondência entre a proposta e a lavoura que será segurada. Confira cada item da lista antes de comparar preços:
- Cultura: confirme se a espécie e, quando aplicável, a variedade estão aceitas no produto.
- Área e localização: verifique talhões, município e limites de área informados; inconsistências podem afetar a análise do risco.
- Ciclo: confira as datas ou etapas de início e fim da cobertura e se elas acompanham o calendário da safra.
- Produtividade segurada: entenda como foi definida e que documentos sustentam essa referência.
- Riscos cobertos: compare os eventos previstos com os perigos relevantes para a região e a cultura.
- Deveres do segurado: identifique exigências de manejo, comunicação e documentação.
Toda lavoura pode ser segurada?
Não. A aceitação depende da cultura, da localização, das condições do risco e das regras do produto; algumas combinações podem não estar disponíveis ou podem exigir análise adicional.
É possível segurar apenas parte da área ou da produção?
Em alguns produtos, sim, desde que a seguradora aceite a delimitação e ela fique descrita na proposta e na apólice. Confirme como a seleção dos talhões afeta a avaliação da perda e evite informar uma área diferente da que será efetivamente segurada.
Um erro recorrente é comparar propostas usando a produtividade declarada sem conferir sua origem. Se os registros de produção não sustentarem o valor informado, a análise do sinistro pode se tornar mais difícil; mantenha mapas, notas e históricos coerentes com a área segurada.
Como são definidos prêmio, franquia e indenização?
O prêmio é o valor pago pela contratação do seguro. Seu cálculo pode considerar cultura, região, área, produtividade segurada, riscos cobertos, histórico e condições do produto. Por isso, não há um preço único para o seguro rural: solicite cotações com os mesmos dados e compare o custo junto com a proteção contratada.
A indenização depende da ocorrência de um evento coberto, da comprovação da perda e da aplicação das regras da apólice. Franquia, limite máximo, produtividade de referência e método de cálculo podem alterar o valor final. Uma proposta com prêmio menor pode deixar uma parcela maior do prejuízo por conta do produtor.
Exemplo hipotético: suponha que uma perda apurada seja de R$ 20 mil e que a regra contratual determine uma franquia de R$ 5 mil, sem considerar outros limites ou ajustes. A diferença inicial seria de R$ 15 mil; esse valor não garante pagamento, pois ainda dependeria da cobertura, da documentação e das demais condições da apólice.
O Programa de Subvenção ao Prêmio do Seguro Rural (PSR) pode reduzir o custo para produtores elegíveis, mas não está disponível para toda pessoa, cultura ou proposta em qualquer situação. Consulte as regras e a disponibilidade vigentes no portal do Ministério da Agricultura e Pecuária sobre seguro rural.
Como comparar propostas de seguro para lavoura?
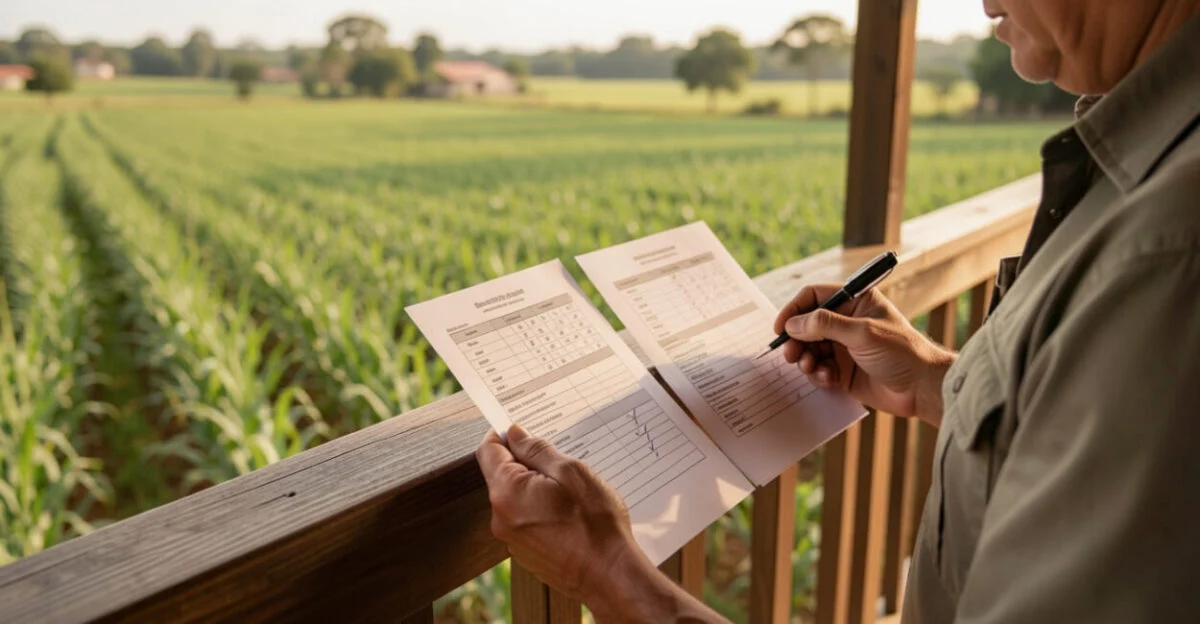
Peça que as cotações usem a mesma cultura, área, localização, produtividade e período. Sem essa equivalência, comparar apenas o prêmio pode levar a escolher uma proposta que protege uma parcela menor da produção ou exclui o risco que mais preocupa.
Item de conferência Proposta A Proposta B Cultura, área e ciclo Está descrito como informado? Está descrito como informado? Eventos cobertos Quais riscos estão incluídos? Quais riscos estão incluídos? Exclusões Quais situações ficam fora? Quais situações ficam fora? Franquia e limite Qual é a participação e o teto? Qual é a participação e o teto? Assistência e comunicação Quais canais e procedimentos? Quais canais e procedimentos? Pagamento Valor, vencimentos e condições Valor, vencimentos e condições
Compare também o procedimento para aviso de sinistro e a documentação exigida. A SUSEP reúne informações sobre seguros e direitos do consumidor; as condições específicas, porém, devem ser conferidas no contrato e nos documentos entregues pela seguradora.
Quando escolher uma proposta mais restrita ou mais ampla?
Considere a proposta mais restrita se:
- o orçamento comporta apenas uma proteção delimitada;
- você identificou um risco prioritário e confirmou que ele está coberto nos termos desejados;
- aceita assumir perdas causadas por eventos que a apólice exclui.
Considere a proposta mais ampla se:
- a lavoura está exposta a diferentes eventos relevantes e o produto cobre esses riscos de forma expressa;
- o custo adicional cabe no planejamento da safra;
- franquia e limite de indenização continuam adequados ao tamanho da perda que você pretende transferir.
O seguro não substitui decisões de manejo nem garante preço de venda ou crédito. Para atividades complementares na propriedade, há também conteúdo sobre apicultura em propriedades rurais, que pode ter riscos e necessidades de proteção diferentes da lavoura.
Como contratar e o que fazer em caso de sinistro?
Antes de assinar, confira proposta, apólice, condições gerais, cultura, área, datas, produtividade, coberturas, exclusões, franquia e limites. Se algum dado não corresponder à produção, peça a correção antes da contratação. A regra geral pode variar por seguradora e produto, sobretudo no método de apuração da perda; por isso, a descrição contratual prevalece sobre explicações comerciais genéricas.
Se ocorrer um evento que possa gerar sinistro, avise a seguradora pelos canais previstos e respeite o prazo indicado na apólice. Registre a data e o local, preserve documentos e siga as instruções de vistoria; intervenções na área antes da avaliação podem dificultar a comprovação, salvo medidas necessárias para reduzir danos ou exigidas por segurança.
Podem ser solicitados documentos da propriedade e da produção, como identificação do segurado, comprovantes da área, notas de insumos, registros de plantio, mapas dos talhões, histórico de produtividade, fotos e laudos. A lista depende do contrato e do evento: confirme com a seguradora o que apresentar e em que formato.
Quem participa das decisões técnicas da propriedade também pode consultar informações sobre a atuação de um técnico agrícola, inclusive para organizar registros de campo, sem presumir que esse profissional substitua a vistoria ou os critérios da seguradora.
Perguntas frequentes
O seguro de safra protege contra queda no preço de venda?
Em geral, o seguro agrícola cobre riscos descritos na apólice, não uma queda de mercado por si só. Só considere proteção de faturamento ou preço quando o produto indicar expressamente esse tipo de cobertura e explicar seu cálculo.
Posso mudar de seguradora depois de contratar?
É possível buscar outra proposta para uma safra futura, mas a troca não altera automaticamente a apólice já vigente. Confira datas de cobertura, cancelamento e eventuais efeitos antes de encerrar um contrato ou iniciar outro, para não deixar períodos descobertos.
O PSR vale para qualquer produtor e cultura?
Não. A subvenção depende das regras vigentes, da elegibilidade do produtor, da cultura, da região e da disponibilidade aplicável ao programa. Confirme as condições atuais diretamente com o Ministério da Agricultura e com a instituição que encaminha a proposta.
Seguro rural substitui crédito rural?
Não. Crédito rural é financiamento; seguro é um contrato de proteção contra perdas cobertas. Um não garante a aprovação nem quita automaticamente as obrigações do outro.
Antes de fechar, confirme preços, elegibilidade e regras do PSR nos canais oficiais do Ministério da Agricultura e consulte as condições contratuais e orientações da SUSEP.
Artigos Relacionados
 Seguro Rural: Coberturas e como Escolher uma Apólice
 Cadastro Ambiental Rural: Como Fazer e Corrigir Dados
 Sucessão Rural: Como Preparar a Continuidade da Fazenda
 Financiamento Rural: Linhas para Plantar Ervas
 Crédito Rural: Novo Critério que Pode Negar Financiamento
 Sustentabilidade Rural: 9 Práticas que Podem Falhar