
Uma amortização extra pode encurtar anos de um financiamento ou aliviar as prestações dos próximos meses, mas o efeito depende da opção escolhida e das regras do contrato. Amortizar financiamento imobiliário significa reduzir o saldo devedor com um pagamento adicional; antes de confirmar a operação, compare a redução do prazo com a da parcela e preserve dinheiro para emergências.
O valor da prestação de um imóvel de R$ 200 mil não pode ser estimado com segurança apenas pelo montante financiado: prazo, taxa, sistema de amortização, entrada, seguros e tarifas também alteram o cálculo. A simulação da instituição, feita com os dados do seu contrato, é o caminho para comparar resultados reais.

Ficha rápida
- Objetivo: diminuir o saldo devedor do contrato habitacional.
- Escolha comum: reduzir o prazo ou recalcular as parcelas.
- Valor mínimo e canais: variam conforme a instituição e o contrato.
- FGTS: pode ser usado em situações elegíveis, conforme as regras vigentes.
- Referência legal: o CDC prevê liquidação antecipada com redução proporcional de juros e demais acréscimos.
O que significa amortizar um financiamento imobiliário
Amortizar é abater parte do principal, isto é, do valor que ainda falta pagar ao credor, por meio de um pagamento além das prestações previstas. Como os juros são calculados sobre o saldo devedor conforme as condições do contrato, reduzi-lo pode diminuir o custo futuro dos juros. O resultado exato depende do sistema de amortização, da taxa e do momento em que o pagamento é processado.
Os principais efeitos são:
- redução do saldo devedor após a aplicação do valor;
- possibilidade de encurtar o prazo ou recalcular as prestações;
- redução dos juros futuros, conforme a evolução do contrato;
- alteração do planejamento financeiro, que deve considerar seguros e outros encargos da prestação.
O artigo 52, § 2º, do Código de Defesa do Consumidor assegura a liquidação antecipada, total ou parcial, com redução proporcional dos juros e demais acréscimos. Isso não significa que toda simulação mostre a mesma economia: a instituição calcula o efeito de acordo com o saldo, a data e as cláusulas aplicáveis.
Como o pagamento extra abate a dívida
Quando você faz um pagamento adicional, a instituição o aplica ao contrato conforme a modalidade solicitada e as regras operacionais. Em geral, é possível pedir a redução do prazo ou o recálculo das prestações. Confira no demonstrativo como o valor será registrado: pagar prestações futuras antecipadamente não equivale necessariamente a solicitar um abatimento do saldo devedor com recálculo.
Essa distinção costuma passar despercebida. Uma operação pode antecipar vencimentos, enquanto outra reduz o principal e reorganiza o cronograma. Antes de pagar, confirme a modalidade, a data de processamento e se a simulação inclui seguros e demais componentes da prestação.
Para entender como outros débitos podem afetar suas prioridades, veja também como reduzir juros de empréstimo bancário. Uma dívida de custo mais alto pode merecer atenção antes de um pagamento extra no imóvel.
Reduzir o prazo ou o valor das parcelas: qual opção escolher?

Se a prestação cabe com folga no orçamento e a prioridade é terminar o contrato antes, reduzir o prazo costuma ser a escolha mais alinhada a esse objetivo. Se a renda ficou apertada ou você precisa de mais espaço mensal, reduzir o valor das parcelas pode trazer alívio imediato. A comparação correta usa as duas simulações do seu próprio contrato, não uma regra universal.
Opção Efeito principal Pode fazer sentido quando Ponto a conferir Reduzir prazo Encurta o período restante, mantendo a prestação recalculada conforme o contrato. A parcela atual é sustentável e a meta é quitar antes. Compare o total de juros projetado e o novo vencimento final. Reduzir prestação Diminui os pagamentos mensais, mantendo o prazo conforme as regras aplicáveis. Você quer aliviar o orçamento mensal ou reduzir risco de atraso. Confira o efeito no custo total e nos encargos da prestação.
A melhor opção é a que reduz o custo da dívida sem comprometer a capacidade de pagar as despesas do mês.
Na comparação, observe o custo efetivo total (CET), indicador que reúne juros e outros custos da operação segundo as informações fornecidas pela instituição. O Banco Central explica o CET; para a decisão, use também os demonstrativos atualizados do seu contrato, pois uma simulação não substitui as condições efetivas.
Quando fazer uma amortização e como se planejar
Amortizar tende a fazer sentido quando você tem dinheiro disponível além da reserva de emergência, não carrega dívidas mais caras e entende o efeito da operação no contrato. Se o valor extra deixaria você sem recursos para despesas imprevistas, ou se ainda há crédito rotativo e outras dívidas de custo elevado, compare essas prioridades antes de direcionar o dinheiro ao imóvel.
Separe primeiro os gastos previsíveis e a reserva que corresponde à sua situação. Uma planilha de orçamento familiar mensal pode ajudar a visualizar quanto sobra sem depender de estimativas otimistas.
Não existe uma frequência ideal para todos os contratos: algumas pessoas fazem amortizações quando recebem recursos extras; outras juntam valores para pagar mais adiante. Antes de esperar, peça simulações para as duas datas. O saldo e os juros podem mudar com o tempo, e a diferença precisa ser comparada com a necessidade de manter o dinheiro disponível.
Exemplo de decisão: uma família recebe um valor extra, mas também prevê despesas médicas e manutenção da casa.
Ela separa primeiro o dinheiro necessário para essas contas e preserva a reserva planejada.
Do que sobra, solicita duas simulações ao banco, uma para reduzir prazo e outra para reduzir parcelas.
Assim, escolhe com base no impacto no contrato e no orçamento, sem presumir uma economia fixa.
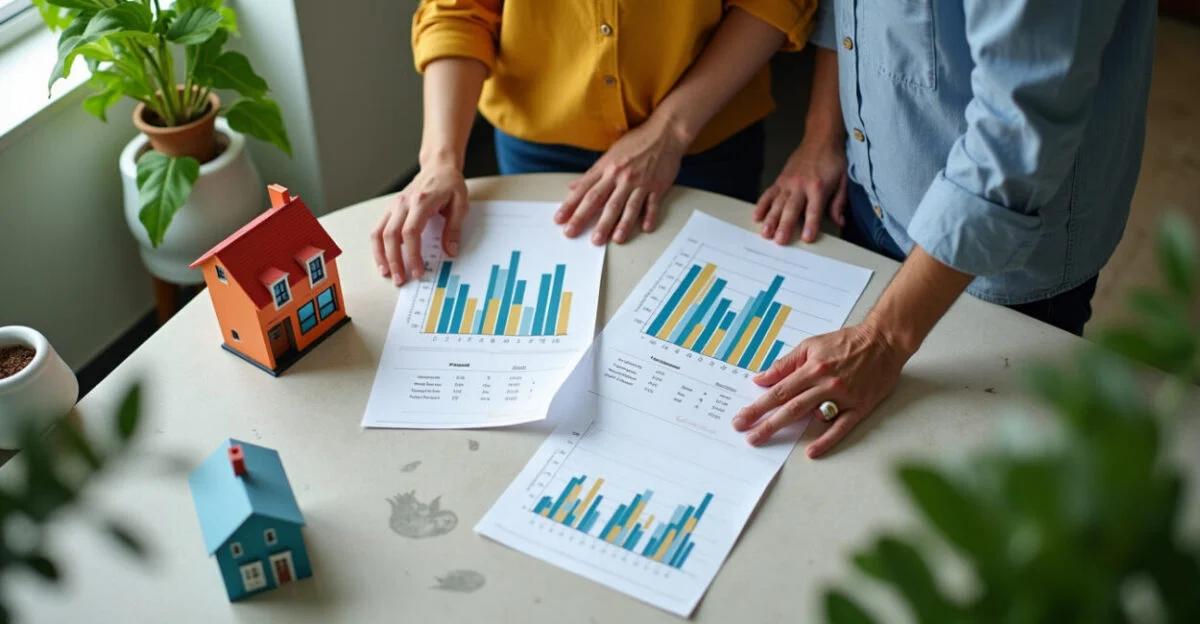
Exemplos de amortização no SAC e na Price
SAC e Price são sistemas distintos de cálculo das prestações. No SAC, a amortização do principal costuma ser constante ao longo do cronograma, enquanto os juros diminuem conforme cai o saldo; na Price, as prestações tendem a ser constantes na parte de principal e juros, embora a composição entre esses componentes mude. Seguros, tarifas e regras do contrato podem alterar o valor total cobrado.
A tabela abaixo é apenas ilustrativa e descreve efeitos gerais, não parcelas ou economias garantidas:
Sistema Comportamento usual Ao pedir redução de prazo Ao pedir redução da prestação SAC Amortização do principal constante; juros tendem a cair com o saldo. O cronograma termina antes, segundo a simulação contratual. O banco recalcula os valores das prestações conforme o saldo e as regras. Price Prestações de principal e juros tendem a manter valor constante, com composição variável. O prazo diminui conforme a forma de recálculo prevista. A prestação é recalculada com base no novo saldo e nas condições aplicáveis.
Para visualizar a lógica sem atribuir um resultado bancário: se um pagamento extra de R$ 1.000 for integralmente destinado ao principal, o saldo cai em R$ 1.000 antes dos ajustes previstos no contrato. O efeito sobre juros futuros e número de prestações depende da taxa, do prazo restante, da data de processamento e da modalidade escolhida.
Não há um sistema sempre superior para amortizar. A comparação depende do contrato e da necessidade: quem busca prestação inicial menor pode encontrar condições diferentes de quem prioriza o custo total, e a amortização extra não elimina essa diferença por si só.
Como solicitar a amortização do financiamento
Para amortizar, consulte os canais oficiais da instituição, peça o saldo devedor atualizado e solicite simulações distintas para reduzir prazo e prestação. A Caixa Econômica Federal disponibiliza orientações e serviços de habitação em seus canais; no caso de financiamento habitacional da Caixa, confira as instruções atuais aplicáveis ao seu contrato antes de efetuar o pagamento.
- Separe o número do contrato e consulte o saldo devedor na data da operação.
- Peça as simulações para cada opção e confirme o valor mínimo, os meios de pagamento e o prazo de processamento.
- Verifique se a operação solicitada reduz o principal ou apenas antecipa prestações.
- Após pagar, guarde o comprovante e confira o extrato atualizado e o novo cronograma.
Um detalhe operacional importa: o valor exibido pode mudar entre a simulação e a liquidação, por atualização diária, vencimentos ou processamento. Confirme o valor final no canal da instituição antes de transferir, e verifique depois se o abatimento foi registrado na modalidade escolhida.
Cuidados com FGTS, regras e simulações
O FGTS pode ser usado em operações habitacionais elegíveis, inclusive para amortizar ou liquidar saldo, desde que o trabalhador e o contrato atendam às regras vigentes. Verifique requisitos de titularidade, imóvel, localização, finalidade e intervalo entre utilizações nos canais oficiais do fundo e da instituição financeira; não presuma que todo financiamento ou comprador seja elegível.
Também confira se a proposta informa o saldo considerado, a data-base, o prazo ou a prestação resultante e os encargos que permanecem. Custos de seguro podem seguir regras próprias, e diferenças entre uma calculadora pública e o demonstrativo do banco não provam, por si só, erro: as ferramentas podem usar dados ou premissas diferentes.
Para organizar o dinheiro destinado à operação, a divisão dos gastos familiares por categoria ajuda a distinguir uma sobra real de um valor que já tem destino. A regra prática é não comprometer a reserva nem deixar uma dívida de custo maior sem avaliar primeiro.
Comece pedindo ao credor duas simulações atualizadas, com o mesmo valor extra: uma para reduzir o prazo e outra para reduzir a prestação. Compare os novos cronogramas, confirme as condições do contrato e só então escolha a operação; se pretende usar FGTS, valide a elegibilidade antes de contar com esse recurso.
Perguntas frequentes
Quanto fica um financiamento de r$ 200.000 pela Caixa?
Não há uma parcela única para esse valor. O resultado depende, entre outros fatores, do prazo, da taxa aprovada, do sistema de amortização, da entrada, dos seguros e das condições vigentes; solicite uma simulação com esses dados à Caixa.
É possível amortizar usando o FGTS?
Sim, quando o trabalhador, o imóvel e o contrato atendem às regras aplicáveis ao uso do fundo. Confirme os requisitos e eventuais intervalos para nova utilização nos canais oficiais do FGTS e da instituição que administra o financiamento.
Antecipar parcelas sempre reduz o saldo devedor?
Não necessariamente: a forma de antecipação pode ser diferente de uma amortização com recálculo do principal. Peça que a instituição identifique por escrito como o pagamento será aplicado.
Posso fazer pagamentos extras em qualquer valor?
O valor mínimo e os canais disponíveis dependem da instituição e do contrato. Consulte essas condições antes de transferir o dinheiro.
O que acontece se eu vender o imóvel antes de quitar?
O saldo devedor precisa ser tratado na operação de venda, conforme o contrato e os procedimentos da instituição financeira. Peça um demonstrativo atualizado de liquidação e confirme como será feita a baixa da dívida ou a transferência permitida.
Uma calculadora online informa o valor exato da economia?
Não por conta própria. Calculadoras dependem dos dados inseridos e podem não incluir seguros, encargos, datas de processamento ou regras específicas do contrato; use-as como estimativa e confirme o resultado com o credor.
Artigos Relacionados
 Financiamento Faculdade: Alternativas sem Dívidas 2025
 Financiamento imobiliário com juros altos: estratégias para enfrentar esse desafio
 Documentos para Negociar Dívida no Banco sem Erro em 2025
 Quando Renegociar Dívida Bancária para Pagar Menos Juros
 Como Negociar Dívidas com Banco e Baixar Juros na Prática
 Dívidas em Alta: Por que Renegociação Digital Está Virando Tendência e como Salvar Seu Nome e Reduzir Juros
