Um casal pode pagar as mesmas contas todos os meses e ainda assim discutir sobre dinheiro: basta que um ache a divisão injusta ou não saiba quanto o outro deve. Organizar as finanças em casal significa combinar como a renda será usada, quais despesas serão compartilhadas e que autonomia cada pessoa mantém. O primeiro passo é conversar com transparência e escolher um método que caiba na realidade dos dois.
Não existe obrigação de juntar todos os salários nem de dividir cada conta pela metade. Acordos funcionam melhor quando consideram renda, responsabilidades, dívidas e objetivos, e quando podem ser revistos sem que a conversa vire uma cobrança.
Como Começar a Organizar as Finanças em Casal
Comecem com um acordo financeiro explícito: uma combinação revisável sobre despesas comuns, contribuições, metas e autonomia individual. Para organizar o dinheiro a dois, listem primeiro a renda líquida de cada pessoa e os custos compartilhados; depois escolham como pagar as contas e em que data revisar o plano. O método deve ser compreensível para ambos e preservar acesso próprio ao dinheiro.
Marquem uma conversa sem pressa e usem números reais, não estimativas vagas. Separem gastos da casa, compromissos individuais e despesas ocasionais, como manutenção do carro ou matrícula escolar. Se o orçamento doméstico ainda estiver confuso, este guia de orçamento doméstico ajuda a identificar categorias antes de decidir quem contribui com cada uma.
Conversem sobre Renda, Dívidas, Hábitos e Objetivos
Uma conversa produtiva começa por fatos e prioridades, não por acusações. Cada pessoa deve informar quanto recebe, quais dívidas paga, que compromissos financeiros já assumiu e quais gastos considera importantes. A transparência precisa ser recíproca: pedir que o parceiro revele tudo sem oferecer a mesma abertura tende a gerar desconfiança.
Também vale distinguir dívida individual de obrigação compartilhada. Um empréstimo contraído antes da relação, por exemplo, pode continuar sob responsabilidade de quem o assumiu, embora suas parcelas afetem a capacidade de contribuir com a casa. A situação jurídica depende do vínculo, do regime de bens, da origem da dívida e de documentos; questões patrimoniais relevantes podem exigir orientação jurídica, não apenas um acordo informal.
Para evitar que a conversa descambe, cada um pode descrever o que considera gasto necessário, lazer e segurança financeira. A diferença de hábitos importa: uma pessoa pode preferir guardar antes de gastar, enquanto a outra dá mais valor a experiências no presente. O objetivo é definir limites que ambos aceitem, sem transformar preferências pessoais em falhas morais.
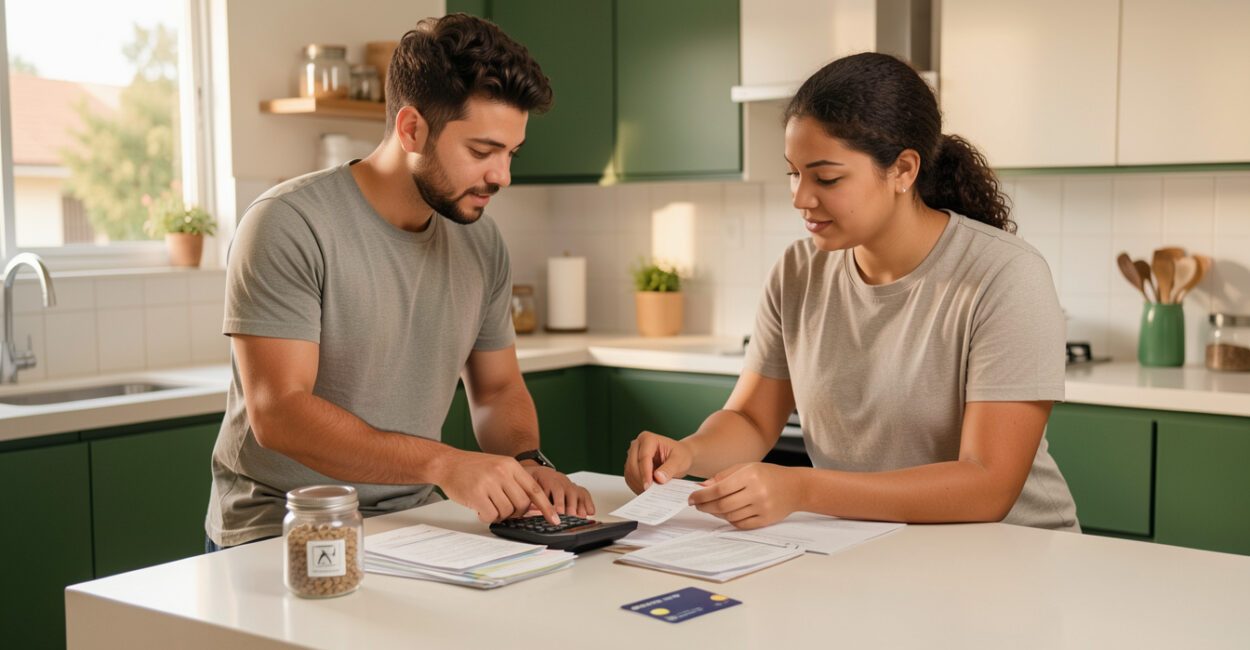
Casal combina contribuições para despesas comuns
Como Dividir as Despesas Quando as Rendas São Diferentes
Anúncios
Quando os ganhos são diferentes, a contribuição proporcional à renda costuma repartir melhor o esforço do que uma divisão igual, embora não seja a única solução justa. A conta precisa levar em conta renda líquida e obrigações relevantes; se um parceiro tem renda variável ou presta cuidados não remunerados, dividir apenas pelo salário pode deixar de fora uma parte importante da realidade.
Num exemplo com R$ 1.000 em despesas comuns e rendas líquidas de R$ 6.000 e R$ 4.000, a renda conjunta é R$ 10.000. A primeira pessoa representa 60% do total e contribuiria com R$ 600; a segunda representa 40% e contribuiria com R$ 400. É uma ilustração, não uma regra: o casal pode ajustar os percentuais se houver filhos, custos de saúde, dívidas ou outras responsabilidades.
Uma alternativa é atribuir contas específicas, desde que os valores e vencimentos sejam equilibrados. Essa opção fica menos prática quando as despesas oscilam bastante ou quando uma pessoa acaba pagando quase tudo sem que isso tenha sido combinado. Registrem também o que acontece com gastos extraordinários, como conserto de eletrodoméstico, para não renegociar sob pressão.
O orçamento mensal pode ser montado em uma planilha ou aplicativo; o formato importa menos que a clareza sobre categorias, responsáveis e datas. Para separar despesas fixas de variáveis, o roteiro de orçamento mensal pode servir de apoio.
Conta Conjunta ou Separada: Qual Modelo Escolher
A escolha depende de quanto o casal quer compartilhar e de como prefere acompanhar as contas. Conta conjunta, contas individuais ou um modelo híbrido podem funcionar; antes de abrir uma conta compartilhada, verifiquem tarifas, regras de movimentação e responsabilidades com a instituição financeira.
Modelo
Como funciona
Quando pode fazer sentido
Ponto de atenção
Contas separadas
Cada pessoa mantém sua conta e paga uma parte das despesas.
Há preferência por autonomia ou a relação está em fase inicial.
Definir como comprovar pagamentos e lidar com custos variáveis.
Conta conjunta
Os dois depositam valores e usam a conta para gastos acordados.
As despesas são compartilhadas e há confiança na gestão conjunta.
Combinar limites, acesso e procedimento para encerrar ou alterar o uso.
Modelo híbrido
Contas individuais continuam ativas, com uma conta ou transferência destinada aos custos comuns.
O casal quer praticidade para a casa sem misturar todo o patrimônio.
Especificar quais pagamentos saem do fundo comum e quais permanecem individuais.
Para muitos casais, o modelo híbrido oferece um meio-termo: cada pessoa mantém dinheiro próprio e contribui para as despesas acordadas. Ainda assim, não é ideal se um dos dois não consegue acompanhar a movimentação ou se a conta compartilhada vira um instrumento de controle. Autonomia inclui conhecer o saldo e ter acesso ao próprio dinheiro.
Casal acompanha contas e vencimentos
Como Montar um Orçamento Doméstico e Acompanhar os Gastos
Um orçamento para casal precisa mostrar o que entra, o que sai e quanto sobra para metas e escolhas individuais. Separem moradia, alimentação, transporte, contas recorrentes, lazer e despesas anuais. Acompanhem as despesas por um ciclo completo de pagamentos; no começo, o valor real de supermercado ou transporte pode diferir bastante da estimativa.
Definam um limite para compras compartilhadas que dispensam consulta e outro para gastos que exigem conversa prévia. Por exemplo, uma compra de mercado pode seguir o acordo normal, enquanto uma geladeira nova precisa ser discutida antes. O limite deve refletir a renda e o tipo de decisão, sem criar uma autorização para cada gasto pessoal.
Um erro recorrente é acertar quem paga cada conta, mas esquecer a data de transferência. Atrasos podem parecer descaso quando, na verdade, o dinheiro entrou depois do vencimento ou a cobrança passou despercebida. Uma transferência automática logo após o recebimento da renda, acompanhada de conferência mensal, reduz esse tipo de atrito.
Como Planejar Metas, Reserva de Emergência e Dívidas
Escolham metas com prazo, valor-alvo e contribuição definida. Uma viagem em um ano pede uma estratégia diferente da compra de um imóvel; separar o dinheiro por objetivo evita que a reserva para imprevistos seja usada para despesas planejadas. Para entender como dimensionar e guardar uma reserva de emergência, considerem as despesas essenciais e a estabilidade das fontes de renda do casal.
Se há dívidas caras, como saldo rotativo de cartão, decidam quanto cada um consegue direcionar ao pagamento sem deixar contas essenciais descobertas. Não escondam novos empréstimos nem usem a reserva comum para cobrir dívida individual sem combinar antes. A abordagem das finanças comportamentais ajuda a perceber como hábitos e emoções influenciam decisões de consumo, sem substituir uma análise concreta do orçamento.
O planejamento depende de renda, estabilidade, saúde, filhos e responsabilidades familiares. Uma regra de poupança que funciona para um casal com salários previsíveis pode falhar quando há trabalho autônomo, renda sazonal ou gastos médicos recorrentes. Nesses casos, ajustem as metas ao fluxo de caixa real e priorizem liquidez para despesas próximas.
Como Revisar os Acordos e Lidar com Conflitos Financeiros
Se um dos dois não cumpre o acordo, conversem sobre o fato específico e investiguem a causa antes de mudar a divisão. Pode ter ocorrido perda de renda, esquecimento, uma despesa inesperada ou falta de clareza sobre o combinado; cada situação pede uma resposta diferente. Refaçam o plano por escrito, com valores, datas e uma revisão marcada.
Uma conversa mensal curta costuma ser suficiente para conferir saldo, contas pagas e mudanças previstas. Se o mesmo conflito reaparece, evitem discutir durante uma compra ou no vencimento da conta: escolham um momento neutro e levem os registros. O Banco Central do Brasil oferece materiais de educação financeira em sua página de cidadania financeira, que podem apoiar decisões sobre orçamento e crédito.
Se há ocultação persistente de dívidas, impedimento de acesso ao próprio dinheiro ou pressão para entregar salário e senhas, o problema ultrapassa uma divergência de orçamento. Nessa situação, proteger documentos e recursos pessoais e buscar orientação profissional pode ser mais urgente do que renegociar percentuais. Acordos financeiros só funcionam quando as duas pessoas podem participar deles com segurança.
Próximos Passos
Na próxima conversa, levem três informações: renda líquida, lista de despesas compartilhadas e compromissos individuais que afetam o orçamento. Escolham um modelo de contribuição, definam como pagarão as contas e agendem uma revisão para o mês seguinte. Começar com um acordo simples e verificável é melhor do que esperar uma solução perfeita.
Perguntas Frequentes
É Preciso Contar Ao Parceiro Cada Compra Pessoal?
Não, se o gasto sai do dinheiro individual e respeita os limites combinados. Compras que afetam contas comuns, dívidas ou metas compartilhadas devem ser conversadas.
Como Lidar com Renda Variável?
Use uma estimativa conservadora baseada nos meses de menor entrada e revise a contribuição quando a renda se confirmar. Para despesas fixas, evite depender de um valor que ainda não entrou; mantenha uma margem para meses fracos.
O que Fazer se o Parceiro Não Quiser Falar de Dinheiro?
Proponha uma conversa curta, com pauta concreta, como definir o pagamento das contas do mês. Se a recusa impedir decisões necessárias ou vier acompanhada de controle financeiro, vale buscar apoio externo adequado à situação.
Namorados Precisam Ter Conta Conjunta?
Não. Uma conta compartilhada é uma escolha operacional, não uma exigência para dividir despesas. Casais que ainda não combinaram responsabilidades de longo prazo podem preferir contribuições definidas e contas individuais.
O Casal Deve Guardar Dinheiro no Mesmo Lugar?
Depende do objetivo e do grau de compartilhamento desejado. Uma meta comum pode ter uma reserva própria, enquanto cada pessoa mantém recursos individuais; antes de escolher produtos financeiros, comparem liquidez, riscos e custos.