Como Organizar o Primeiro Salário e Planejar Seus Gastos
Como organizar o primeiro salário: calcular o valor líquido, listar compromissos, distribuir entre despesas fixas, variáveis, poupança e lazer, e ajustar o o…
O primeiro pagamento pode parecer maior antes de aluguel, transporte e descontos aparecerem na conta. Para organizar o primeiro salário, comece pelo valor líquido, liste os compromissos do mês e distribua o que restar entre despesas variáveis, poupança e lazer. Você não precisa acertar as proporções de primeira: precisa enxergar para onde o dinheiro vai.
Um orçamento inicial funciona como um mapa provisório. Depois de acompanhar os gastos por algumas semanas, você terá dados para ajustar os valores à sua rotina, em vez de depender de percentuais que talvez não sirvam para sua realidade.
Ficha rápida
Base do orçamento: salário líquido, depois dos descontos em folha.
Primeira prioridade: contas com vencimento e despesas necessárias para trabalhar e viver.
Reserva: dinheiro separado para imprevistos, com acesso compatível com essa finalidade.
Frequência de revisão: ao fim do mês, comparando o planejado com o gasto real.
Percentuais: pontos de partida ajustáveis, não regras obrigatórias.
Como organizar o primeiro salário assim que receber
Para organizar o primeiro salário, confira quanto entrou na conta, anote as despesas e os vencimentos do mês e separe o dinheiro por finalidade antes de começar a gastar. Reserve primeiro o necessário para contas e compromissos já assumidos; depois, defina limites para gastos flexíveis, objetivos e lazer. Esse roteiro evita que o saldo disponível pareça maior do que realmente é.
Confira o depósito: compare o crédito recebido com o demonstrativo de pagamento.
Liste o que já tem destino: aluguel ou contribuição em casa, transporte, alimentação, contas e parcelas.
Separe os valores: use contas, categorias no aplicativo ou uma planilha, desde que consiga acompanhar cada parte.
Defina um limite para gastos livres: deixe esse valor visível para não confundi-lo com dinheiro reservado a contas.
Um detalhe costuma atrapalhar quem está começando: compras pequenas feitas nos primeiros dias se acumulam antes de as contas vencerem. Registre também café, lanches e corridas por aplicativo. O gasto isolado parece baixo; a soma semanal pode ocupar o espaço que você pretendia usar para poupar.
O saldo da conta só é dinheiro disponível depois de descontar tudo o que já tem destino.
Calcule o salário líquido e as datas do mês
Salário bruto é o valor contratual antes dos descontos; salário líquido é o montante que chega à conta depois de descontos e ajustes. É o líquido que deve servir de base para o orçamento doméstico. Benefícios como vale-transporte e vale-refeição também influenciam os gastos, mas não são necessariamente dinheiro livre para qualquer uso.
Confira no demonstrativo os descontos aplicados e observe quando o salário cai e quando as contas vencem. Se o pagamento ocorrer depois de uma despesa importante, planeje esse intervalo: uma conta com vencimento no início do mês pode exigir que parte do pagamento anterior fique reservada. O Banco Central do Brasil trata o orçamento e o planejamento como ferramentas de cidadania financeira em seus materiais de Cidadania Financeira.
Se a renda variar por comissão, hora extra ou trabalho temporário, monte o orçamento com o valor mais baixo que você espera receber com regularidade. Trate entradas extras como dinheiro ainda sem destino até cobrir contas, necessidades e metas. Isso reduz o risco de assumir despesas fixas contando com uma comissão incerta.
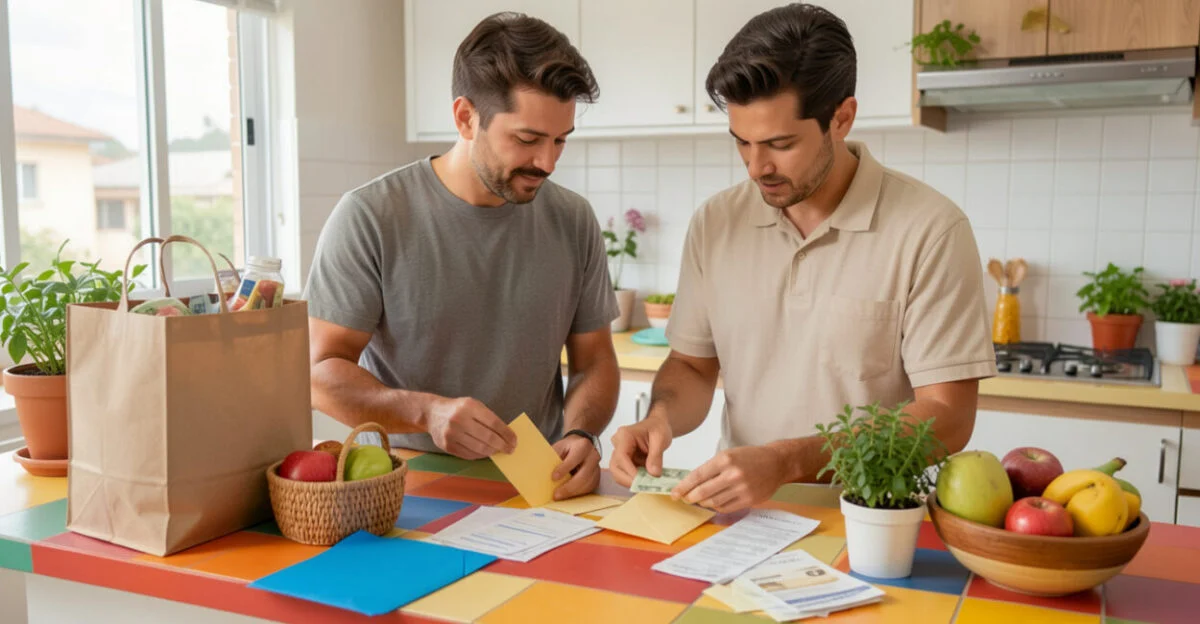
Família organiza os gastos do mês
Monte um orçamento mensal que caiba na sua realidade
Anúncios
Orçamento mensal é um plano de receitas e despesas para um período, usado para decidir quanto pode ser gasto em cada finalidade. A tabela abaixo mostra uma divisão ilustrativa para um salário líquido de R$ 1.000. Os valores são exemplos, não recomendação universal: aluguel, dívidas e custo de transporte podem exigir outra distribuição.
Categoria
Exemplo de valor
Como ajustar
Moradia e contas da casa
R$ 350
Inclua aluguel ou contribuição, água, luz e internet.
Alimentação e transporte
R$ 250
Considere o que os benefícios cobrem e o que sai do bolso.
Despesas pessoais e variáveis
R$ 150
Defina um teto para compras, assinaturas e pequenos gastos.
Reserva e objetivos
R$ 150
Divida entre imprevistos e uma meta concreta, se couber.
Lazer
R$ 100
Use o limite sem comprometer contas ou parcelas.
As categorias somam R$ 1.000. Para adaptar o exemplo, substitua cada valor pelos seus gastos previstos e confira se o total não ultrapassa o salário líquido. Quando não souber quanto reservar para uma despesa variável, acompanhe-a por um mês e ajuste no seguinte; estimar no escuro costuma levar a limites irreais.
O registro pode ser feito em uma planilha, caderno ou aplicativo. Anote a data, o valor e a categoria no momento da compra, ou revise as movimentações em um dia fixo da semana. O passo a passo para controlar o orçamento mensal pode ajudar a escolher um método de acompanhamento que você consiga manter.
Priorize contas essenciais e despesas fixas
Separe primeiro o que mantém sua moradia, alimentação, deslocamento e trabalho. Depois entram compromissos já contratados, como parcelas e contas recorrentes. Só então calcule quanto pode destinar a compras flexíveis e lazer.
Se o salário não cobre todas as despesas, proteja primeiro as necessidades básicas e os custos que permitem continuar trabalhando. Em seguida, identifique contas que podem ser renegociadas, serviços que podem ser cancelados e compras que podem esperar. Se houver dívida, procure o credor para entender as condições antes de aceitar uma parcela que não caiba no próximo mês.
Quando a renda muda de um mês para outro, mantenha despesas fixas compatíveis com o mês mais fraco e evite transformar uma entrada excepcional em um compromisso recorrente. O roteiro de organização das finanças pessoais também pode servir para revisar outras partes da rotina financeira.
Guardando um pouco para imprevistos
Comece a formar uma reserva de emergência
Reserva de emergência é uma quantia separada para despesas imprevistas e necessárias, como um conserto urgente ou uma queda temporária de renda. Ela não deve ficar misturada ao dinheiro do lazer, porque essa separação ajuda a preservar o valor para situações que realmente pedem uma resposta rápida.
Quanto guardar depende do que sobra depois das despesas essenciais e de compromissos prioritários. Se só for possível separar pouco, comece com um valor que caiba no mês e mantenha a regularidade; se uma despesa inesperada surgir, retome os depósitos quando puder. Não existe um percentual que funcione para todo mundo.
O dinheiro destinado a emergências precisa estar acessível e separado de gastos cotidianos. Antes de escolher onde mantê-lo, confira as condições de resgate, os riscos e as regras do produto. O conteúdo sobre quanto juntar e onde guardar a reserva detalha esses critérios. O Portal do Investidor, da CVM, reúne informações sobre planejamento e decisões financeiras em sua área de orientação ao investidor.
Uma reserva começa a cumprir seu papel quando está protegida dos gastos comuns e disponível para uma necessidade real.
Planeje dívidas, objetivos e gastos pessoais
Se você já tem uma dívida, compare o custo dela com a possibilidade de guardar dinheiro. Em geral, dívidas com juros altos merecem prioridade, mas zerar toda a reserva pode deixar você sem alternativa diante de um imprevisto e levá-lo a contrair novo crédito. Avalie o custo, o risco de atraso e sua necessidade de manter algum dinheiro acessível.
Quanto do primeiro salário devo guardar?
Guarde o valor que couber depois das despesas essenciais e dos compromissos mais urgentes. Se ainda não conhece seus gastos, comece com uma quantia pequena e revise depois de acompanhar um mês completo; forçar um percentual que leve a atrasos ou uso de crédito tende a frustrar o plano.
É melhor quitar dívidas ou começar a poupar?
Se a dívida tem juros altos, priorize reduzir esse custo, mantendo uma pequena margem para emergências quando possível. Para dívidas sem atraso e com custo menor, pode fazer sentido dividir o dinheiro entre pagamentos e reserva, conforme o orçamento e as condições do contrato.
Para evitar compras por impulso, crie um intervalo entre a vontade e a compra: anote o item, espere alguns dias e confira se ele cabe na categoria prevista. Objetivos com nome e prazo, como um curso ou uma mudança, ficam mais fáceis de acompanhar do que uma intenção vaga de poupar. A abordagem de finanças comportamentais ajuda a reconhecer como hábitos e decisões do dia a dia afetam o controle financeiro pessoal.
Revise o orçamento e ajuste no mês seguinte
No fim do mês, compare o planejado com o realizado e procure a causa das diferenças. Se o transporte custou mais porque você precisou se deslocar em dias extras, ajuste a previsão; se várias compras pequenas consumiram o limite de lazer, defina um teto semanal ou mude a forma de acompanhar.
O primeiro orçamento é uma estimativa, não um teste de disciplina. Quando a renda oscila, compare também meses de renda baixa e alta para distinguir despesas recorrentes de entradas excepcionais. A orientação do Banco Central e os materiais de educação financeira da CVM podem complementar esse acompanhamento, mas nenhuma divisão pronta substitui os dados da sua própria rotina.
Como próximo passo, anote hoje o salário líquido, as contas e as datas de vencimento do próximo mês. Depois de receber, separe o valor das obrigações e acompanhe os gastos por categoria até o próximo pagamento; essa primeira rodada já dará base para um plano mais realista.
Perguntas frequentes
Devo contar o vale-refeição como parte do salário disponível?
Considere o benefício ao planejar alimentação, mas não o some automaticamente ao dinheiro livre da conta. Verifique onde pode ser usado e ajuste o valor que você precisará pagar do próprio bolso.
Como evitar que uma assinatura esquecida comprometa o mês?
Revise o extrato e a fatura do cartão para localizar cobranças recorrentes, incluindo testes gratuitos que viraram planos pagos. Cancele o que não usa e registre as assinaturas mantidas entre as despesas fixas.
Preciso usar um aplicativo para controlar os gastos?
Não. Um caderno ou uma planilha funcionam se você registrar os valores e consultar as categorias com frequência. O método mais útil é aquele que não vira uma tarefa difícil de manter.