
Um pedido de dinheiro feito por alguém próximo pode exigir uma resposta antes mesmo de você ter tempo de organizar as ideias. Para emprestar dinheiro a familiares sem desestabilizar suas finanças, verifique primeiro se pode suportar a perda do valor e esclareça se haverá devolução. Se for empréstimo, combine por escrito valor, prazo e o que fazer em caso de atraso.
O vínculo familiar não elimina o risco de inadimplência, e um acordo bem documentado não garante o pagamento. Ainda assim, conversar antes da transferência ajuda a evitar expectativas diferentes e dá um caminho para tratar atrasos com respeito.

Ficha rápida
- Antes de decidir: confira orçamento, dívidas e despesas próximas.
- Tipo de ajuda: deixe claro se é empréstimo, doação ou contribuição sem reembolso.
- Se houver devolução: registre valor, datas e meio de pagamento.
- Em caso de atraso: converse e documente qualquer renegociação.
- Limite prudente: não use dinheiro necessário para suas contas nem assuma dívida para emprestar.
Resumo rápido
- Empreste apenas um valor que não comprometa sua estabilidade.
- Defina se haverá devolução antes de transferir.
- Registre condições e guarde comprovantes.
- Não faça novo empréstimo enquanto o anterior estiver indefinido.
Emprestar dinheiro para família começa por avaliar se você pode
Antes de emprestar dinheiro para família, examine suas despesas essenciais, dívidas e compromissos próximos e considere se suportaria não receber o valor de volta. Se a transferência colocar em risco aluguel, contas, reserva ou pagamentos já assumidos, não empreste essa quantia.
Essa avaliação reconhece o risco sem transformar o empréstimo em doação.
Querer ajudar e ter capacidade para ajudar são coisas diferentes. Um pedido urgente pode gerar pressão, mas não torna seguro usar dinheiro reservado para uma conta ou recorrer a crédito para repassar o valor.
Se sua renda oscila, reveja primeiro seu orçamento e suas despesas previstas, como explica este texto sobre organizar as finanças quando a renda varia.
Pergunta antes de emprestar O que ela ajuda a avaliar O valor compromete despesas essenciais? Se o empréstimo ameaça moradia, alimentação, contas ou outros compromissos básicos. Tenho dívidas ou despesas próximas? Se há pagamentos previstos que dependem do dinheiro que você pretende entregar. O que acontece se não receber de volta? Se a perda afetaria sua estabilidade financeira ou seus planos próximos. Estou decidindo livremente ou sob pressão? Se você consegue avaliar o pedido e dizer não sem agir por impulso ou culpa.
Não há uma porcentagem universal da renda que torne esse tipo de empréstimo seguro. O orçamento, a estabilidade da renda, as dívidas e o prazo em que você pode precisar do dinheiro mudam a resposta.
Empréstimo ou ajuda sem devolução: esclareça antes da transferência
Um empréstimo entre familiares é um acordo em que uma pessoa entrega dinheiro com a expectativa de receber de volta, conforme condições combinadas; em linguagem comum, o dinheiro não é um presente. Uma doação ou contribuição sem obrigação de reembolso tem outra expectativa.
Por isso, chamem o acordo pelo que ele é antes de transferir.
A palavra “ajuda” pode significar coisas distintas para cada lado. Quem entrega talvez conte com a devolução, enquanto quem recebe entende que não precisa pagar. Se espera receber de volta, não deixe essa condição implícita, nem baseada em frases vagas como “quando der”.
O nome escolhido pelas partes, por si só, não define todos os efeitos jurídicos ou tributários. Esses efeitos podem depender das circunstâncias e das regras aplicáveis; para consultar o contexto legal, a legislação civil brasileira é uma fonte oficial, mas situações específicas podem exigir análise profissional.
Avalie o pedido e combine expectativas sem julgamento

Entenda para que o dinheiro será usado, quanto falta e qual valor a pessoa acredita que consegue pagar por mês. Essas perguntas não precisam virar interrogatório: servem para verificar se o pedido é pontual e se o plano de devolução faz sentido para ambos.
Uma despesa imprevista e delimitada pede uma conversa diferente de pedidos recorrentes para cobrir gastos que continuam se acumulando. Se há novas solicitações antes de quitar as anteriores, não trate cada uma como um episódio isolado. Pode ser sinal de um problema financeiro persistente, e emprestar mais talvez só adie uma conversa difícil.
Um detalhe que costuma causar atrito aparece depois da transferência: a pessoa que emprestou conta os dias, enquanto o familiar acredita que o prazo era flexível. Uma data combinada e registrada reduz essa diferença de expectativa, embora não elimine a possibilidade de atraso. Também pode ajudar conversar sobre orçamento em conjunto; há orientações úteis em como organizar o dinheiro em casal.
Defina valor, prazo e forma de pagamento
Antes de transferir, registre o valor, a data, o calendário de pagamentos e o meio pelo qual cada parcela será paga. Combine também como vocês vão agir se houver atraso ou se a pessoa precisar renegociar. Um prazo realista, aceito pelos dois, costuma ser mais útil do que uma promessa otimista feita para encerrar a conversa.
Ponto a combinar O que registrar Valor e data Quantia emprestada e dia em que o dinheiro será entregue. Calendário e meio de pagamento Datas das parcelas e forma de pagamento, como transferência. Juros e outras condições Se haverá juros, correção ou outra condição, deixando explícito o que foi acordado. Atraso ou renegociação Como comunicar dificuldades e formalizar qualquer mudança nas datas ou parcelas.
Se houver juros, correção ou outras condições financeiras, esclareça os termos e verifique se são compatíveis com a legislação aplicável. Não adote taxas ou cláusulas encontradas em modelos genéricos sem avaliar o caso. Para comparar o custo de um crédito formal, veja como funciona o Custo Efetivo Total de empréstimos.
Registre o acordo e guarde comprovantes
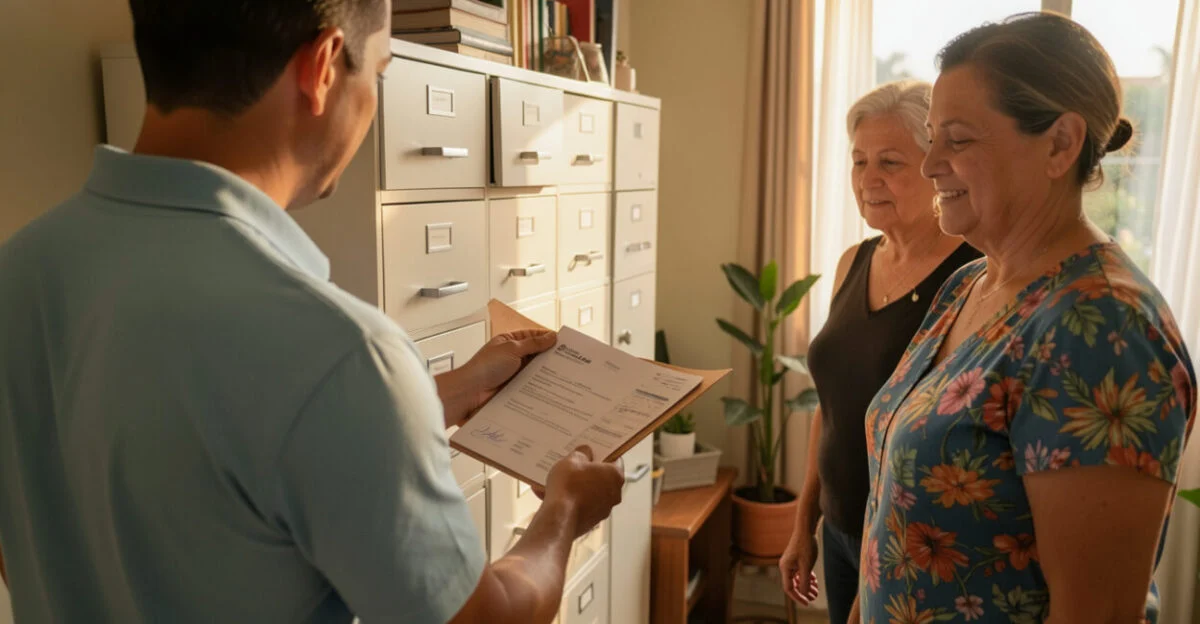
Um documento simples, claro e aceito por ambas as partes ajuda a lembrar o combinado. Ele pode identificar quem empresta e quem recebe, indicar valor, prazo, parcelas, forma de pagamento e demais condições, além de trazer as assinaturas. O formato adequado pode variar conforme o caso: um registro informal não atende necessariamente a todas as situações.
- Identificação das partes.
- Valor emprestado e data.
- Prazo e parcelas.
- Forma de pagamento.
- Condições acordadas, incluindo juros, se houver.
- Assinaturas de ambas as partes.
- Comprovante da transferência.
- Comprovantes dos pagamentos e registros de renegociação.
Guarde também as conversas relevantes sobre o acordo e os recibos das parcelas. Esses registros podem esclarecer um desentendimento, mas não impedem a inadimplência nem substituem orientação jurídica. Se o valor for relevante para suas finanças, as condições forem complexas ou já houver conflito, procure um profissional jurídico.
Como agir se o pagamento atrasar
Procure o familiar em particular, fale do prazo combinado e pergunte o que aconteceu. A cobrança respeitosa e direta permite entender se foi um atraso isolado ou se a pessoa não consegue cumprir o plano. Evite expor o assunto em grupos de família ou usar a vergonha como forma de cobrança.
Se o pagamento previsto deixou de caber no orçamento do familiar, vocês podem discutir uma renegociação específica, com novas datas e valores registrados. Atrasos repetidos, falta de comunicação ou novos pedidos sem pagamento do anterior merecem cautela. Enquanto o acordo estiver indefinido, não empreste mais, a menos que tenha avaliado conscientemente que pode fazer isso sem comprometer suas contas.
Se não puder emprestar, estabeleça limites e considere alternativas
Você pode recusar com clareza: “Eu não consigo emprestar esse valor sem comprometer minhas despesas”. Não precisa apresentar uma defesa longa nem prometer que ajudará no mês seguinte se não sabe se poderá. Dizer não a um pedido de dinheiro não equivale a rejeitar o familiar.
Se quiser e puder, ofereça outra forma de apoio: ajudar a organizar despesas, procurar uma orientação financeira ou pensar em alternativas para a necessidade apresentada. Se a conversa envolver decisões de dinheiro de um casal, o texto sobre organização financeira a dois pode servir de ponto de partida.
O próximo passo é olhar seu orçamento antes de responder. Se houver margem, esclareça se o dinheiro será devolvido, combine datas possíveis e registre o acordo; se não houver, recuse sem assumir uma obrigação que não consegue cumprir.
Perguntas frequentes
É melhor emprestar ou dar o dinheiro como ajuda?
Depende do que você pode oferecer e do que espera receber. Se não consegue aceitar a possibilidade de não receber de volta, não transfira sem combinar claramente a devolução. Se decidir que não haverá reembolso, diga isso antes para evitar expectativas diferentes.
Um acordo verbal é suficiente para registrar um empréstimo entre familiares?
Uma conversa verbal pode deixar dúvidas sobre valor, prazo e condições, sobretudo quando cada pessoa se lembra de um combinado diferente. Registrar os termos e guardar comprovantes ajuda a esclarecer o que foi acordado. Para saber se determinada forma de registro atende a uma situação concreta, consulte orientação jurídica.
Emprestar dinheiro a um parente pode ter implicações tributárias?
Pode haver implicações que variam conforme a natureza da transferência, as circunstâncias e as regras vigentes. Empréstimo e doação não devem ser tratados como se fossem necessariamente a mesma coisa, e o nome dado ao pagamento não resolve sozinho sua classificação. Em caso de dúvida, consulte a Receita Federal ou um profissional tributário.
Artigos Relacionados
 Finanças a Dois: Como Organizar o Dinheiro em Casal
 O que Fazer com uma Herança: Como Organizar o Dinheiro
 Como Organizar as Finanças para Pagar a Faculdade
 Como Juntar Dinheiro para a Entrada de um Imóvel
 Golpes Financeiros: Como Identificar e Proteger Seu Dinheiro
 Finanças Pessoais: Como Organizar do Zero em 7 Passos
