
📅 Atualizado em 24 de outubro de 2026
A divisão de gastos familiares por categoria organiza a renda da casa em grupos como moradia, alimentação, transporte, saúde, lazer, dívidas e reserva. Com os valores registrados e comparados ao longo do mês, a família identifica onde pode ajustar o orçamento e planeja despesas futuras com mais clareza.

Resumo rápido
- Classifique cada gasto por categoria, importância e frequência.
- Registre a reserva separadamente das despesas de consumo.
- Use percentuais como referência, não como obrigação.
- Escolha uma planilha ou aplicativo que a família consiga atualizar.
Como classificar os gastos da família
Uma categoria agrupa despesas com a mesma função: por exemplo, aluguel e condomínio entram em moradia; supermercado e feira, em alimentação. Para organizar melhor, classifique cada gasto em duas dimensões: importância para a rotina e frequência ou previsibilidade.
Na primeira dimensão, indique se a despesa é essencial ou não essencial para a realidade da família. Na segunda, marque se é fixa, variável ou sazonal. Uma conta pode ser essencial e variável, como a energia elétrica; o valor muda, embora a casa dependa do serviço. O aluguel, em geral, é essencial e fixo. Uma viagem de férias pode ser não essencial e sazonal.
Casos ambíguos ficam mais simples quando se considera a função do gasto e a possibilidade de ajustá-lo. A internet pode ser necessária para quem trabalha ou estuda em casa; um plano de saúde pode ser uma prioridade para uma família e inviável para outra.
Registre o motivo da escolha e mantenha o mesmo critério nos meses seguintes.
- Essencial: atende uma necessidade importante da casa, como moradia, alimentação básica, saúde ou transporte necessário.
- Não essencial: pode ser reduzido, adiado ou substituído sem comprometer necessidades prioritárias.
- Fixo: costuma se repetir com valor ou vencimento previsível.
- Variável: muda de valor ou frequência, como energia, mercado e lazer.
- Sazonal: aparece em determinados períodos, como material escolar, impostos e manutenção.
Uma despesa também pode ser fixa e não essencial, como uma assinatura mensal pouco usada. Essa classificação ajuda a decidir o que revisar sem confundir frequência com prioridade.
Principais categorias e despesas que merecem previsão
As categorias precisam ser detalhadas o suficiente para orientar decisões, sem transformar o controle em uma tarefa difícil de manter. Uma estrutura inicial pode incluir:
- Moradia: aluguel ou financiamento, condomínio, água, energia, gás e manutenção.
- Alimentação: supermercado, feira, refeições fora e delivery.
- Transporte: transporte público, combustível, estacionamento e manutenção.
- Saúde e educação: plano de saúde, consultas, farmácia, mensalidades e materiais.
- Dívidas: parcelas e pagamentos de compromissos financeiros.
- Lazer e despesas pessoais: passeios, vestuário, presentes e assinaturas.
- Despesas sazonais: impostos, seguros, gastos escolares, férias e manutenção prevista.
Despesas sazonais não são surpresa quando podem ser antecipadas. Se um gasto anual estimado em R$ 1.200 vencer em 12 meses, reservar R$ 100 por mês é uma forma de distribuir o custo, desde que caiba no orçamento. O cálculo é apenas um exemplo de provisionamento. A reserva de emergência deve aparecer no planejamento, mas não como despesa de consumo. É um valor destinado a uma meta financeira: o dinheiro sai da conta disponível para ser guardado, mas não representa uma compra ou serviço consumido. Mantenha essa movimentação separada das despesas para não distorcer o total gasto.
Exercício resolvido: classificação dos gastos de pedro

Pedro separou despesas da família e quer organizá-las por categoria. Veja como classificar cada valor considerando a função, a importância e a frequência:
Item Valor Categoria Classificação prática Aluguel R$ 1.200,00 Moradia Essencial e geralmente fixo Energia elétrica R$ 180,00 Contas da casa Essencial e variável Supermercado R$ 700,00 Alimentação Essencial e variável Plano de saúde R$ 300,00 Saúde Essencial para a família, geralmente recorrente Cinema e passeios R$ 250,00 Lazer Não essencial e variável Reserva de emergência Valor definido pela família Objetivo financeiro Transferência para poupança, não consumo
Os cinco primeiros itens somam R$ 2.630,00 em despesas de consumo. A reserva fica fora dessa soma: deve ser planejada como destino do dinheiro, mas não somada às compras e contas pagas.
O exemplo também mostra por que a classificação depende de mais de uma dimensão: energia é variável, mas pode continuar essencial.
Se o gasto de supermercado crescer, a família pode separar mercado, feira e refeições prontas para localizar a mudança. O detalhamento vale a pena quando ajuda a tomar uma decisão concreta.
Como dividir o orçamento e acompanhar os resultados
Comece pela renda líquida disponível, considerando salários, comissões e outras entradas recorrentes após os descontos. Para entender a rotina, consulte extratos, faturas e comprovantes de alguns meses; despesas anuais podem exigir registros de um período maior.
Inclua compras pequenas e assinaturas, que também afetam o total.
Leia também: Governo Vai Devolver Dinheiro dos Aposentados: Veja Quem Tem Direito
- Some a renda disponível. Se ela variar, use uma estimativa conservadora para os compromissos regulares.
- Registre os gastos. Consulte contas, extratos e faturas e inclua as despesas pagas em dinheiro.
- Classifique cada item. Defina categoria, importância e frequência ou previsibilidade.
- Estabeleça limites provisórios. Considere o histórico, as obrigações e as metas da família.
- Compare e ajuste. Ao fim do mês, investigue diferenças entre o planejado e o realizado.
Uma planilha pode ter as colunas data, descrição, categoria, importância, frequência, valor planejado e valor realizado. No fechamento, calcule a diferença entre o limite e o gasto. Aplicativos financeiros podem automatizar parte dos registros; confira as categorias sugeridas e corrija as compras classificadas incorretamente.
Para comparar gastos por categoria em um gráfico de colunas, Marina deve organizar os nomes das categorias e os valores em uma tabela, selecionar os dados, abrir a guia ou o menu Inserir e escolher um gráfico de colunas. Depois, confira se as categorias aparecem no eixo horizontal e os valores no vertical. Os nomes dos menus podem variar entre Excel, Google Planilhas e outros programas.
Colunas ajudam a comparar categorias no mesmo período. Para acompanhar como uma categoria muda mês a mês, um gráfico de linhas costuma ser mais adequado. Mantenha a mesma definição de cada categoria ao comparar períodos.
Registre compras do cartão de crédito nas categorias correspondentes. Se as compras já foram lançadas individualmente, não conte também o pagamento integral da fatura como uma nova despesa; isso duplicaria os valores. Use a fatura para conferir os lançamentos.
Uma tabela simples também pode ser preenchida à mão ou impressa. Basta deixar espaço para a categoria, o limite do mês, os gastos realizados e a diferença. Inclua linhas para despesas sazonais e objetivos financeiros, identificando a reserva à parte dos gastos de consumo.
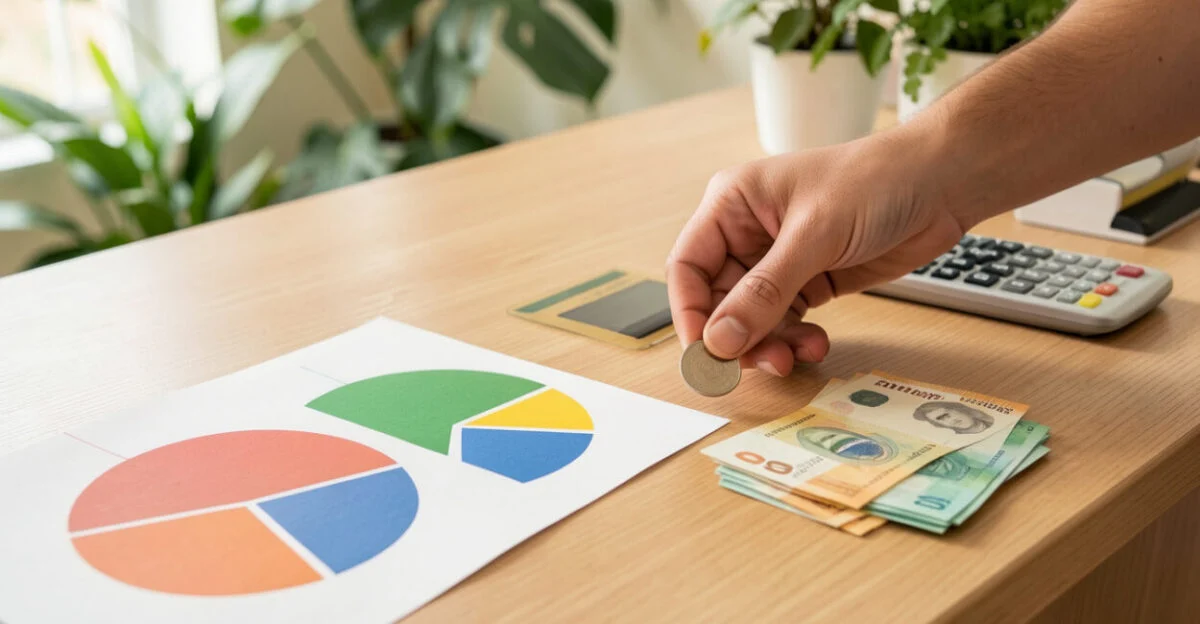
Percentuais de referência: 50-30-20 e 30-30-30-10
O método 50-30-20 costuma dividir a renda em necessidades, desejos e poupança ou pagamento de dívidas, nas proporções indicadas pelo nome. É uma referência de organização, não uma regra obrigatória. Antes de aplicá-lo, defina o que entra em cada grupo e verifique se os limites cabem nas despesas reais da casa.
A regra 30-30-30-10 também é apresentada em versões diferentes, sem uma definição única para cada parcela. Por isso, escreva quais categorias cada percentual representa antes de fazer as contas. Em qualquer modelo, cada gasto deve entrar uma só vez e os percentuais precisam considerar a mesma base de renda.
Se moradia, alimentação e transporte já consomem uma parcela alta, forçar uma divisão pronta pode deixar contas importantes descobertas. Use os percentuais para analisar prioridades: ajuste primeiro as categorias flexíveis, reveja compromissos quando possível e considere metas financeiras compatíveis com a renda. Materiais de educação financeira do Banco Central do Brasil e da Comissão de Valores Mobiliários podem apoiar o planejamento.
Como adaptar o orçamento a uma renda apertada ou variável
Quando a renda é curta, comece pelas despesas que mantêm a casa funcionando: moradia, alimentação básica, saúde e transporte necessário. Depois, avalie compromissos financeiros e gastos flexíveis. Um controle com poucas categorias pode ser mais fácil de manter; acrescente subcategorias apenas quando elas ajudarem a entender um desvio.
Para renda irregular, monte um orçamento-base com um valor conservador e acompanhe a média dos últimos meses como referência complementar. Nos meses de entrada maior, considere direcionar o excedente a despesas sazonais, dívidas e reserva antes de aumentar compromissos mensais. Evite planejar contas fixas com base em um mês excepcional.
Se uma categoria ultrapassar o limite, registre o motivo antes de cortar outra. Uma conta de energia mais alta pode ser pontual; compras frequentes por conveniência podem indicar um padrão ajustável. Revise assinaturas pouco usadas e compras recorrentes, sem reduzir cuidados de saúde ou necessidades básicas sem avaliar as consequências.
Alguns erros dificultam a leitura do orçamento: deixar tudo em “outros”, esquecer despesas anuais, tratar a reserva como dinheiro disponível para consumo e duplicar compras do cartão ao registrar a fatura. Categorias consistentes e registros atualizados ajudam a identificar essas situações.
FAQ sobre divisão de gastos familiares por categoria
Quais são as categorias de um orçamento familiar?
Uma estrutura comum inclui moradia, alimentação, transporte, saúde, educação, dívidas, lazer, despesas sazonais e objetivos financeiros. A quantidade de categorias depende do nível de detalhe que ajuda a família a tomar decisões.
Como classificar uma despesa como essencial ou não essencial?
Considere a função do gasto, as necessidades da casa e o que aconteceria se ele fosse reduzido ou adiado. A classificação pode mudar conforme a situação familiar, então registre um critério coerente para orientar os ajustes.
Como categorizar despesas pessoais que mudam de valor?
Use a categoria correspondente à finalidade e marque a despesa como variável. Se os valores dificultarem a análise, crie subcategorias, como supermercado e refeições fora, e aplique o mesmo padrão nos meses seguintes.
O que é o método 50-30-20 e como adaptá-lo?
É uma referência que separa a renda entre necessidades, desejos e poupança ou dívidas. Para adaptar, defina o que cada grupo inclui e compare a proporção sugerida com os compromissos e a renda disponíveis.
Como montar uma tabela de orçamento familiar para preencher ou imprimir?
Crie colunas para categoria, valor planejado, gasto realizado e diferença. Deixe linhas para despesas sazonais e reserve um espaço separado para objetivos financeiros, como a reserva de emergência.
Artigos Relacionados
 Orçamento em Alta: Por que Novas Técnicas de Controle de Gastos Estão Ajudando Famílias a Economizar Mais Todo Mês
 Investimento em Alta: Por que Todo Mundo Está Falando sobre Métodos Passivos que Multiplicam Patrimônio de Iniciantes
 Avaliando o conhecimento: métodos modernos e inovadores para alunos
 Métodos Criativos de Ensino Potencializados pela Inteligência Artificial
 Orçamento Educacional: Como Analisar Gastos e Prioridades
 Avaliação de Políticas Públicas: Métodos e Etapas
