
Uma apólice pode estar ativa sem que o segurado se lembre de qual empresa a emitiu. A consulta de seguros começa pelo serviço oficial do governo, mas a pesquisa não substitui a confirmação com a seguradora: o resultado pode não mostrar todos os contratos nem trazer as condições completas de cobertura.
Para evitar conclusões erradas, confira quem é o segurado, qual empresa aparece, as datas de vigência e o tipo de documento localizado. Se a apólice não aparecer, procure também a seguradora, o corretor ou a instituição que ofereceu o seguro.

Ficha rápida
- Canal oficial: serviço “Consultar seguros”, disponível no gov.br.
- Identificação: acesso pela conta gov.br, conforme as exigências do serviço.
- Dados consultados: informações de seguros vinculadas ao documento pesquisado e informadas ao sistema.
- Limite: a consulta não equivale à cópia integral das condições do contrato.
- Próximo passo: peça à seguradora confirmação da vigência e dos detalhes da cobertura.
Consulta de seguros: Onde pesquisar e o que o resultado permite verificar
Para localizar informações de seguros vinculadas ao seu documento, comece pelo serviço oficial “Consultar seguros”, no gov.br, e entre com a conta exigida pela plataforma. A consulta pode ajudar a identificar registros associados ao CPF pesquisado; depois, confirme os dados e solicite a apólice à seguradora. Ela não garante que todo contrato aparecerá nem substitui a leitura das condições do seguro.
A diferença importa: o sistema oferece um ponto de partida, enquanto a seguradora mantém os documentos e pode esclarecer coberturas, exclusões e condições de indenização. O serviço é mais útil para localizar um vínculo que você desconhece ou não consegue associar a uma empresa do que para decidir, sozinho, se um sinistro está coberto.
Use o serviço oficial Consultar seguros. Evite páginas que prometem revelar apólices de qualquer pessoa mediante pagamento: o acesso a informações pessoais depende de autenticação e de uma finalidade legítima.
Como fazer a consulta SUSEP pelo CPF ou CNPJ
A busca começa no serviço “Consultar seguros” do gov.br. Siga as instruções exibidas na página, pois a forma de acesso e os documentos aceitos podem variar conforme a funcionalidade disponível.
- Acesse o serviço oficial pelo endereço gov.br, conferindo se o domínio termina em gov.br.
- Entre com sua conta gov.br e informe os dados solicitados na própria plataforma.
- Consulte os registros exibidos e anote o nome da seguradora, o tipo de seguro e as referências disponíveis.
- Procure a empresa identificada para pedir confirmação de vigência e uma cópia da apólice ou do certificado.
A expressão “SUSEP consulta CPF” costuma ser usada para localizar esse serviço, mas a Superintendência de Seguros Privados não funciona como um buscador público irrestrito de contratos. Para verificar se uma empresa está autorizada a atuar, consulte os canais oficiais da SUSEP; para descobrir os detalhes de um contrato, fale com a seguradora responsável.
Não presuma que uma opção de pesquisa por CPF também permite consultar qualquer CNPJ. A disponibilidade para empresas e os dados que podem ser acessados dependem do serviço e do perfil de autenticação. Se a consulta empresarial não aparecer, peça orientação diretamente à SUSEP ou à seguradora, sem fornecer credenciais a intermediários.
Como localizar a apólice e entender cada documento

Para consultar uma apólice de seguro pelo CPF, pesquise primeiro no serviço oficial e, em seguida, use os dados encontrados para contatar a seguradora. Se você já sabe qual empresa emitiu o seguro, vá direto aos canais oficiais dela: o documento pode ser localizado pelo CPF do titular, mesmo que não apareça na busca inicial.
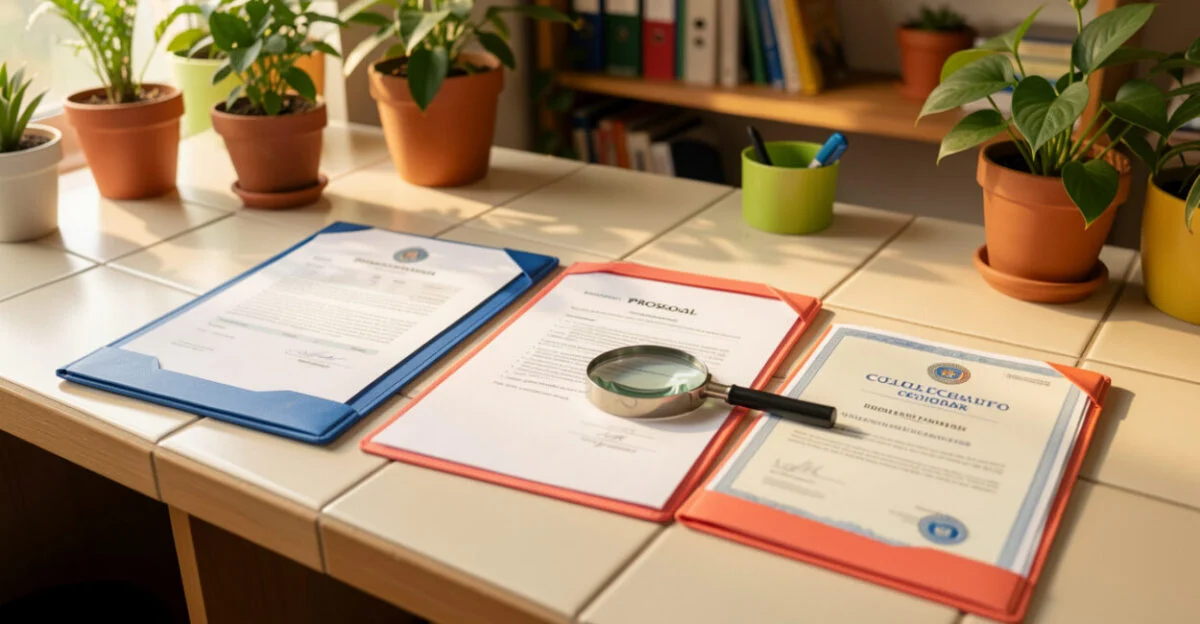
Apólice é o documento emitido pela seguradora que formaliza a contratação e registra as condições do seguro. A proposta é o pedido de contratação, sujeito à análise e aceitação conforme as regras aplicáveis. O certificado costuma comprovar a inclusão de uma pessoa em um seguro coletivo, como um benefício oferecido por empregador ou associação. Encontrar uma proposta, portanto, não comprova por si só que há cobertura vigente.
Um erro frequente é tratar qualquer certificado antigo como prova de proteção atual. Isso acontece porque documentos de seguros coletivos podem não exibir, com o mesmo destaque da apólice principal, o prazo de vigência ou as regras de renovação. Peça confirmação por escrito à seguradora ou ao estipulante, que é quem representa o grupo na contratação.
Leia também: Seguro Viagem para Idosos: Como Escolher a Cobertura
Se a busca estiver relacionada a um financiamento, confira também os documentos da instituição financeira. O seguro prestamista pode estar associado ao crédito, e as condições variam conforme o contrato; veja como funciona esse vínculo em seguro prestamista no financiamento de veículo.
Consulta de seguros de pessoa falecida: limites e caminhos
É possível iniciar uma busca por informações de seguros de uma pessoa falecida, mas o parentesco, por si só, não garante acesso automático aos dados nem aos documentos completos. A seguradora pode solicitar comprovação do falecimento e da condição de beneficiário, herdeiro ou representante legal, além de outros documentos pertinentes ao caso.
Comece reunindo certidão de óbito e documentos que comprovem sua identidade e, quando aplicável, o vínculo ou os poderes de representação. Consulte o serviço oficial e, se localizar uma empresa, contate-a por um canal confirmado em seu site. Para um seguro de vida, a seguradora informará quais documentos são necessários para verificar a existência de cobertura e orientar eventual aviso de sinistro.
O resultado da pesquisa pode não ser conclusivo. Um contrato pode estar fora do escopo dos dados apresentados, ter sido encerrado ou exigir análise específica da seguradora. Por isso, “SUSEP consulta CPF falecido” não deve ser entendida como uma ferramenta que libera automaticamente o cadastro da pessoa a qualquer familiar.
Na busca por um seguro de vida pelo CPF de alguém falecido, não compartilhe documentos em páginas de terceiros que prometam localizar beneficiários. A consulta oficial de seguros é um começo; a confirmação da cobertura e a análise de quem pode receber informações cabem à seguradora, à luz dos documentos apresentados e da legislação aplicável.
Como conferir seguradora, cobertura e vigência
Depois de localizar um registro, confirme os dados com a empresa que aparece no documento. A apólice e seus eventuais endossos, documentos que alteram condições do contrato, podem complementar informações que não aparecem no resultado da busca.
Dado a conferir
Onde localizar
Por que importa
Seguradora
Apólice, certificado ou registro da consulta
Indica a empresa responsável pelo contrato; confirme sua autorização nos canais da SUSEP.
Segurado e beneficiário
Apólice ou certificado
Ajuda a verificar a quem a cobertura se refere e, no seguro de vida, quem pode ter direito à indenização.
Coberturas e exclusões
Condições contratuais e endossos
Mostram os eventos cobertos e as situações que podem ficar fora da proteção.
Vigência
Apólice, certificado e confirmação da seguradora
Permite verificar se a cobertura estava válida na data de um evento.
Franquia e limite de indenização
Apólice e condições do seguro
Indicam valores que podem ficar a cargo do segurado e o limite previsto para a cobertura.
Exemplo: uma pessoa encontra um certificado de seguro coletivo, mas ele não informa se a cobertura ainda está ativa. O próximo passo é perguntar à seguradora ou ao estipulante se o vínculo permanece vigente e solicitar o documento atualizado. A data impressa em um certificado antigo, isoladamente, não confirma a situação atual.
Em seguros de automóvel, por exemplo, confirme também os dados do veículo e as coberturas contratadas; uma pesquisa genérica não substitui a análise do contrato. Para entender pontos que merecem atenção nesse tipo de proteção, consulte os alertas sobre seguro auto.
O que fazer se o seguro não aparecer ou houver divergência
Se não houver resultado, não conclua imediatamente que nunca existiu seguro. O registro pode não estar disponível na consulta, o contrato pode ter sido encerrado ou os dados podem exigir confirmação pela empresa que o emitiu.
- Revise o CPF ou CNPJ informado e confira se está pesquisando o documento do segurado correto.
- Procure e-mails, cobranças, extratos bancários, documentos de financiamento e certificados de benefícios coletivos.
- Contate a seguradora ou o corretor por canais oficiais e solicite a apólice, o certificado ou uma resposta formal sobre a vigência.
- Se não resolver, registre a reclamação nos canais oficiais de atendimento e ouvidoria da empresa; depois, consulte as opções de reclamação disponibilizadas pelo gov.br e pela SUSEP.
Em caso de divergência entre o documento e o que a seguradora informa, guarde cópias, protocolos e datas de contato. Se o assunto envolver um sinistro ou prazo de comunicação, não espere a consulta ser atualizada: avise a seguradora pelo canal previsto no contrato e peça orientação formal.
Como proteger seus dados ao pesquisar seguros
CPF, dados de apólice e informações de saúde ou de beneficiários exigem cuidado. A Lei Geral de Proteção de Dados Pessoais (LGPD) estabelece regras para o tratamento de dados pessoais; isso não transforma informações de terceiros em dados de acesso livre.
- Confira o domínio antes de informar CPF, senha ou código de autenticação. Para serviços públicos, use o endereço oficial em gov.br.
- Não envie senha, código de acesso ou foto de documentos por redes sociais ou links recebidos sem solicitação.
- Desconfie de cobranças para “liberar” uma apólice ou de promessas de localizar qualquer seguro sem comprovação de identidade.
- Ao consultar dados de pessoa falecida, compartilhe apenas os documentos pedidos pela seguradora e por um canal confirmado.
Se você encontra uma página que imita um serviço público, feche-a e digite o endereço oficial diretamente no navegador. A página do serviço no gov.br permite conferir o canal antes de iniciar a consulta.
O próximo passo é acessar o serviço oficial e anotar a seguradora e o tipo de registro encontrado. Depois, peça à empresa a confirmação da vigência e a documentação completa; se nada aparecer, siga a trilha de comprovantes e contatos, sem interpretar a ausência como prova definitiva de que não existe cobertura.
Continue lendo nesta série
Perguntas frequentes
O resultado da consulta comprova que o seguro está ativo?
Não necessariamente. Confirme a vigência com a seguradora e confira as datas na apólice, no certificado e em eventuais endossos.
Como consultar o contrato completo de um seguro?
Peça uma cópia à seguradora pelos canais oficiais, informando os dados solicitados para localizar o contrato. Se o seguro foi oferecido por banco, empregador ou associação, a instituição que fez a intermediação também pode indicar a empresa responsável.
Posso consultar uma seguradora antes de contratar?
Sim. Verifique nos canais oficiais da SUSEP se a empresa está autorizada a atuar no mercado de seguros. Essa checagem não avalia a qualidade de cada produto nem substitui a leitura das condições contratuais.
Uma proposta de seguro já garante cobertura?
Não por si só. A proposta registra o pedido de contratação, enquanto a aceitação e o início da cobertura dependem das condições aplicáveis e da confirmação da seguradora.
O seguro prestamista aparece em uma consulta pelo CPF?
Um registro pode estar associado ao CPF, mas a consulta não deve ser tratada como inventário completo de todos os seguros vinculados a financiamentos. Confira também o contrato de crédito e peça à instituição financeira ou à seguradora a documentação do prestamista.
Artigos Relacionados
 Apólice na SUSEP: Como Verificar o Registro do Seguro
 Seguro Viagem para Idosos: Como Escolher a Cobertura
 Como Acionar o Seguro Auto Depois de um Acidente
 Seguro para Pets: O que Avaliar Antes de Contratar
 Seguro de Vida: Como Escolher Coberturas para Sua Família
 Seguro Auto: O que Fazer Depois de um Sinistro
