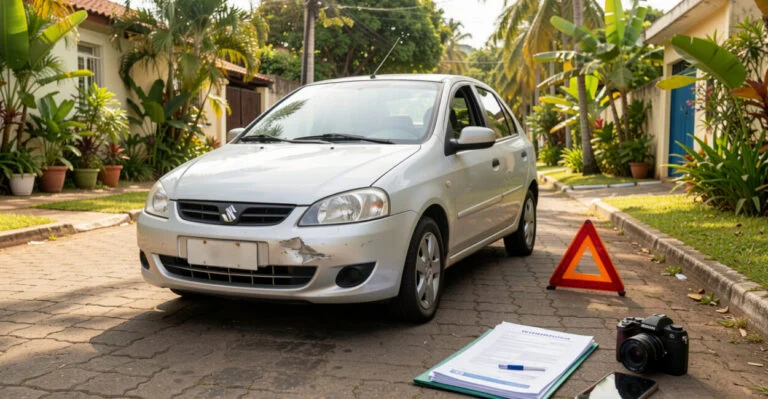
Uma colisão leve pode exigir decisões rápidas, mas o primeiro passo não é ligar para a seguradora: é proteger as pessoas e evitar outro acidente. Para acionar o seguro auto depois de uma colisão, registre o ocorrido, comunique o sinistro pelos canais da companhia e siga as instruções da apólice antes de autorizar reparos.
Sinistro é o evento previsto no contrato que pode dar direito à cobertura, conforme as condições da apólice. A seguradora analisa o que aconteceu, quais coberturas foram contratadas e quais documentos ou procedimentos são necessários. Por isso, o roteiro ajuda, mas os detalhes variam de contrato para contrato.

Pontos-chave
- Em primeiro lugar, cuide da segurança e registre o local, os veículos e os dados dos envolvidos.
- O boletim de ocorrência pode ser necessário em algumas situações, mas a exigência depende do caso e das regras da seguradora.
- Comunique o sinistro assim que puder e peça o número de protocolo e as instruções para vistoria ou remoção.
- A franquia costuma ser paga pelo segurado quando o reparo coberto é feito, mas sua aplicação depende da cobertura contratada e do tipo de sinistro.
Como acionar o seguro auto depois de um acidente
Depois de um acidente, sinalize o local, verifique se há feridos, reúna informações e comunique o sinistro à seguradora pelos canais indicados na apólice. Informe os fatos com clareza, sem admitir responsabilidades que ainda não foram apuradas, e aguarde orientação sobre vistoria, oficina e autorização de reparo. A cobertura depende das condições contratadas.
Se houver feridos ou risco para o trânsito, priorize o atendimento de emergência e siga as orientações das autoridades. O Código de Trânsito Brasileiro prevê deveres para quem se envolve em acidente; consulte o texto do Código de Trânsito Brasileiro para verificar as regras aplicáveis.
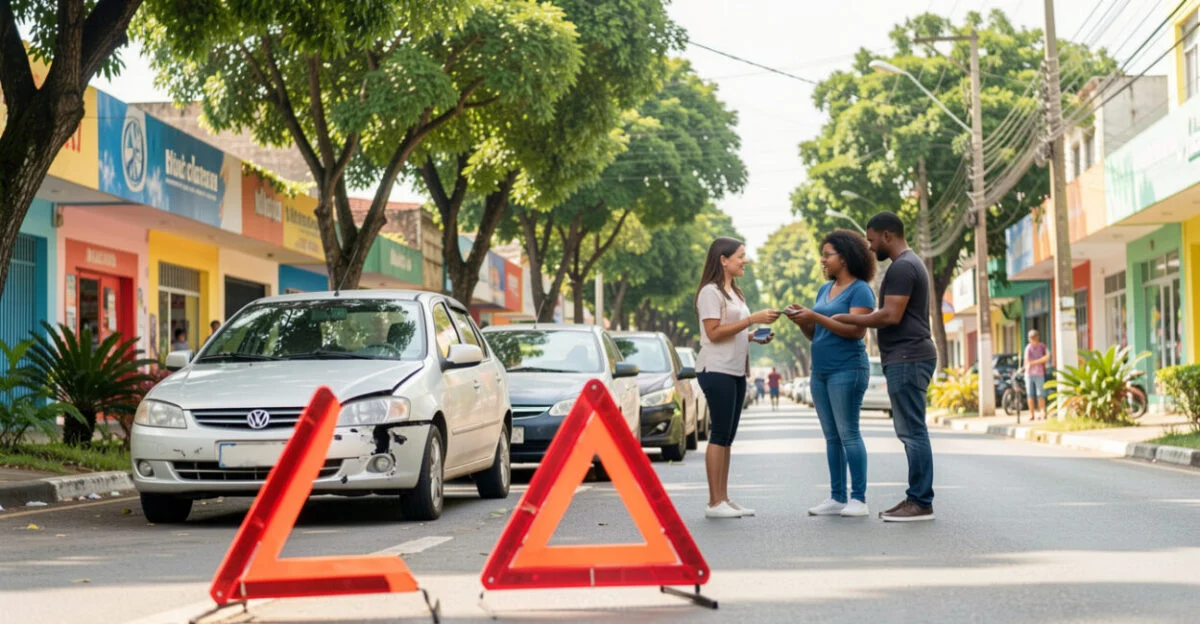
O que fazer no local do acidente antes de comunicar o sinistro
Antes de discutir culpa ou danos, verifique se alguém precisa de atendimento. Sinalize a via quando for seguro fazê-lo e não permaneça em uma posição que exponha você ou outras pessoas a uma nova colisão.
Quando não houver feridos e os veículos puderem ser movidos com segurança, registre a posição dos carros, os danos e as condições do local antes de liberar a pista, se isso não criar risco. Anote placas, nomes e contatos dos envolvidos e de testemunhas. Fotos gerais e de perto ajudam a documentar o ocorrido, mas não substituem a avaliação da seguradora.
Quando fazer boletim de ocorrência?
O boletim de ocorrência pode ser exigido pela seguradora ou necessário conforme as circunstâncias, como em acidentes com vítimas, suspeita de crime ou divergência relevante entre os envolvidos. Não existe uma regra única que o torne obrigatório em toda colisão nem que faça sua ausência impedir automaticamente a cobertura. Confirme a exigência com a companhia e guarde o protocolo, se o registro for feito.
Evite combinar versões ou assinar declarações que não correspondam ao que aconteceu. Um erro frequente é autorizar o conserto antes da vistoria, quando a apólice ou a seguradora exige avaliação prévia; isso pode dificultar a análise dos danos.
Como comunicar o sinistro à seguradora

Comunique o acidente pelo aplicativo, telefone, site, corretor ou outro canal informado na apólice. Peça o número do aviso de sinistro e anote as orientações recebidas, inclusive sobre remoção do veículo, oficina e envio de documentos.
Relate o que sabe: data, horário aproximado, local, sentido de deslocamento, dinâmica da colisão e danos percebidos. Se não tiver certeza de um detalhe, diga isso em vez de preencher a lacuna com uma suposição. Informações inconsistentes entre o relato, as fotos e o boletim podem gerar pedidos de esclarecimento.
Confira também se a apólice prevê assistência 24 horas, guincho ou carro reserva e quais são os limites desses serviços. Para entender outros pontos que merecem atenção no contrato, veja estes alertas sobre seguro auto.
Leia também: Consulta de Seguros: Guia para Localizar e Conferir Apólices
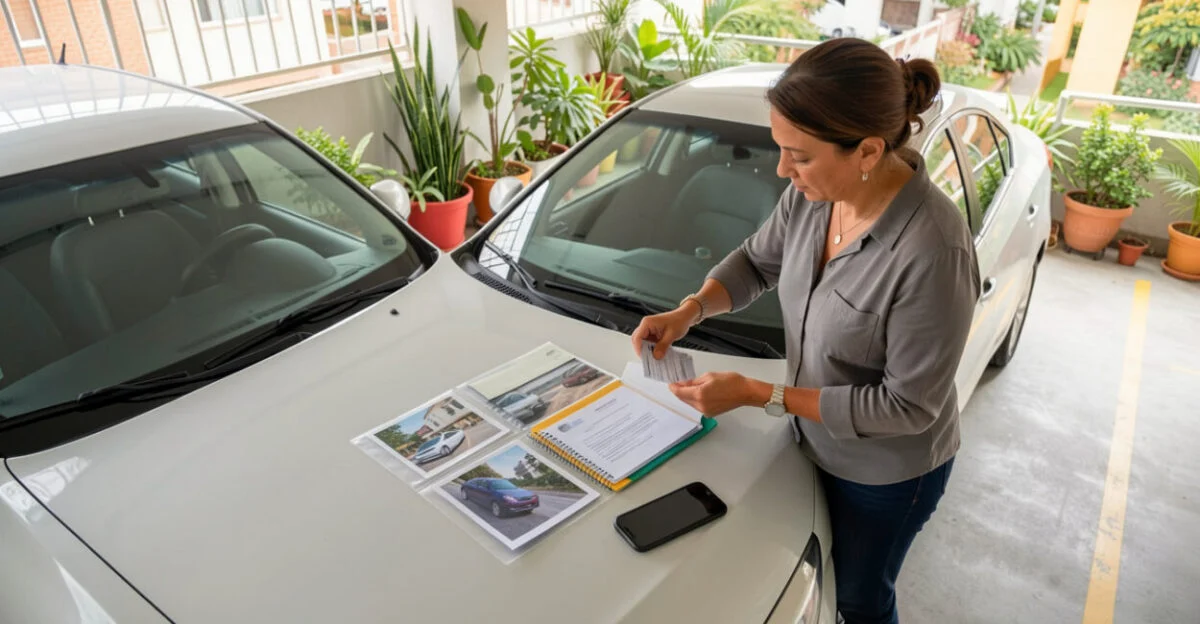
Quais documentos e informações separar
Para comunicar o sinistro, tenha à mão seus dados, os dados do veículo e um relato objetivo do acidente. A lista exata varia conforme a cobertura, o tipo de ocorrência e os procedimentos da seguradora; confirme o que falta no protocolo aberto.
- Do segurado: documento de identificação, CPF, número da apólice ou dados do contrato e telefone ou e-mail para contato.
- Do veículo: placa, modelo, dados do documento do veículo e localização atual, se ele não puder circular.
- Do acidente: data, horário, endereço ou referência do local, descrição dos fatos, fotos e número do boletim, se houver.
- De terceiros envolvidos: nome e contato, placa, modelo do veículo e informações da seguradora, quando disponíveis.
Em caso de reparo, a companhia pode solicitar documentos adicionais para análise e autorização da oficina. Se houver danos a terceiros, pergunte se a apólice tem cobertura de responsabilidade civil e quais dados ou formulários devem ser enviados. Não encaminhe documentos pessoais por canais que a seguradora não tenha confirmado.
Leia também: Seguro Viagem para Idosos: Como Escolher a Cobertura
Como a seguradora avalia a cobertura e o reparo
Após receber o aviso, a seguradora verifica se o evento se enquadra nas coberturas contratadas e pode pedir informações complementares, vistoria ou avaliação dos danos. A análise também considera as condições da apólice, limites de indenização, exclusões e procedimentos previstos no contrato.
A vistoria pode ser presencial ou feita por meio digital, conforme a orientação da companhia. Antes de iniciar o conserto, confirme se a seguradora autorizou o reparo e se a oficina escolhida é aceita para aquele processo. Não presuma que a oficina referenciada seja obrigatória: verifique as opções e eventuais diferenças de condições na apólice.
A SUSEP, órgão que supervisiona os mercados de seguros, disponibiliza informações sobre seguros e orientações ao consumidor. As regras concretas de cobertura, documentação e prazo de análise precisam ser conferidas no contrato e nos canais oficiais da companhia; não há um procedimento idêntico para todas as apólices.
Como funciona a franquia do seguro auto em acidente
A franquia é a parcela do prejuízo que fica a cargo do segurado quando ela se aplica ao reparo coberto. Para saber como acioná-la, comunique o sinistro e confirme com a seguradora se a franquia será cobrada, qual é o valor previsto na apólice e como será feito o pagamento.
Em geral, a franquia é relevante quando o segurado pede o conserto do próprio veículo em uma cobertura sujeita a essa participação. Ela não é uma taxa para abrir o sinistro, nem corresponde ao valor que a seguradora paga. Em certas situações, como indenização integral ou algumas coberturas específicas, o tratamento pode ser diferente; verifique as condições do contrato.
Para decidir se vale abrir um processo de reparo, compare o orçamento com a franquia e confirme a cobertura antes de autorizar qualquer serviço. Por exemplo, se um orçamento hipotético for de R$ 1.000 e a franquia prevista for de R$ 1.200, o custo do reparo fica abaixo desse valor; ainda assim, confirme com a seguradora se há alguma condição particular antes de pagar por conta própria.
Indenização do seguro auto: pagamento e declaração
Quando o dano é reparável e a cobertura é aceita, a seguradora pode autorizar o conserto conforme a apólice. Se houver indenização integral, a forma de cálculo e o pagamento seguem os critérios contratuais, os limites de cobertura e a análise do sinistro. Não presuma que todo acidente resulte em pagamento direto ao segurado.
Guarde comprovantes de valores recebidos e documentos do processo. A forma de declarar uma indenização no Imposto de Renda depende da natureza do pagamento, do bem envolvido e das regras fiscais vigentes para a situação do contribuinte. Consulte as orientações da Receita Federal ou um profissional contábil antes de preencher a declaração; não existe uma resposta tributária única para todo recebimento de seguro.
Acompanhe o sinistro e resolva pendências
Acompanhe o processo pelo protocolo e mantenha registros de datas, documentos enviados e orientações recebidas. Se houver pendência, peça que a seguradora especifique o documento ou a informação necessária e pergunte se a análise será retomada após o envio.
Etapa Ação do segurado O que confirmar Abertura Informar o acidente e guardar o protocolo Prazo e canal para envio de documentos Análise Responder solicitações e encaminhar registros Se falta algum dado ou documento Vistoria Disponibilizar o veículo conforme instruções Local, formato e necessidade de agendamento Reparo ou indenização Aguardar a decisão antes de autorizar serviços Valor de franquia, oficina e condições de pagamento
Se a resposta não esclarecer uma pendência, solicite a justificativa por escrito e consulte os canais de atendimento e reclamação indicados pela seguradora. Para decisões sobre reparo ou pagamento, compare a resposta com a apólice, não apenas com uma orientação verbal.
Perguntas frequentes
Posso acionar o seguro se o outro motorista foi culpado?
Você pode comunicar o acidente à sua seguradora e pedir orientação, mesmo quando entende que a responsabilidade foi do outro condutor. A possibilidade de usar sua cobertura ou buscar reparação de terceiros depende da apólice e da análise dos fatos.
Preciso levar o carro a uma oficina indicada?
Depende das condições do contrato e das opções oferecidas pela seguradora. Antes de escolher, confirme se a oficina é aceita no processo e se há diferenças de garantia, pagamento ou procedimento.
Devo pagar a franquia para abrir o aviso de sinistro?
Em regra, a franquia não é uma taxa de abertura. Ela pode ser cobrada quando há reparo coberto sujeito à participação do segurado; confirme a aplicação e a forma de pagamento com a companhia.
O que fazer se o carro não puder circular?
Informe a localização do veículo ao comunicar o sinistro e pergunte se a apólice inclui guincho e quais limites se aplicam. Se houver risco no local, priorize a segurança e siga as orientações das autoridades, sem contratar um serviço por conta própria antes de verificar as condições de reembolso.
Posso consertar o veículo antes da vistoria?
Espere a orientação da seguradora quando houver exigência de vistoria ou autorização prévia. Reparar antes pode dificultar a avaliação dos danos e atrasar a análise; se o conserto for urgente por segurança, registre a situação e peça instruções antes de agir, sempre que possível.
O próximo passo é localizar a apólice e abrir o aviso de sinistro pelo canal indicado, mantendo o protocolo e os registros do acidente. Antes de liberar o conserto, confirme por escrito a cobertura, a vistoria necessária e a eventual franquia.