
📅 Atualizado em 9 de outubro de 2026
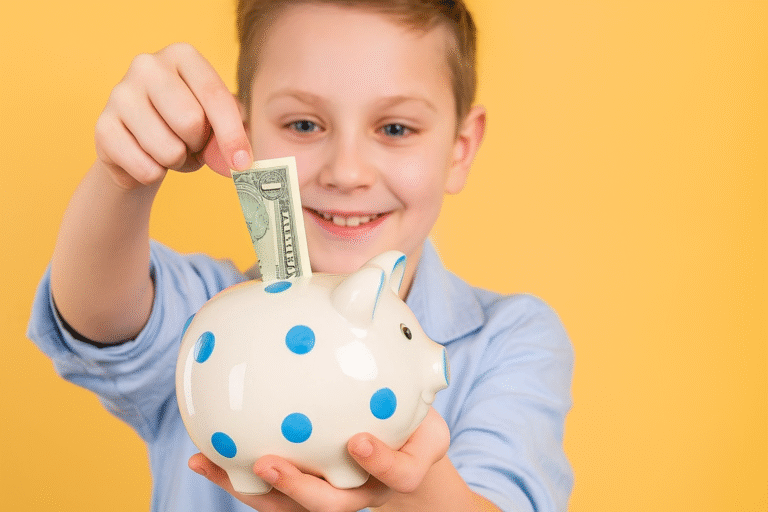
Um adolescente que compara o preço de um lanche, guarda parte do dinheiro de um presente ou reconhece uma mensagem falsa de banco já está tomando decisões financeiras. Os benefícios da educação financeira para adolescentes no ensino médio aparecem nessas escolhas cotidianas: mais capacidade de planejar gastos, avaliar riscos e entender as consequências de usar crédito.
Esse aprendizado também serve a quem não recebe mesada nem tem emprego. Com situações reais, a família e a escola podem ensinar conceitos como orçamento, juros e segurança digital sem prometer riqueza ou resultados iguais para todos.
Ficha rápida
- Público: estudantes do ensino médio e adolescentes em idade escolar.
- Objetivo: desenvolver conhecimentos e habilidades para tomar decisões financeiras informadas.
- Temas centrais: orçamento, consumo, crédito, poupança, investimentos e prevenção a fraudes.
- Onde aprender: em casa, na escola e em atividades ligadas a situações do dia a dia.
- Pré-requisito: ter renda própria não é necessário.
Educação financeira para adolescentes no ensino médio: benefícios para decisões cotidianas
Educação financeira é o conjunto de conhecimentos e habilidades que permite compreender produtos, riscos e decisões relacionados ao dinheiro. No ensino médio, seus benefícios incluem planejar gastos, comparar opções, interpretar juros e reconhecer situações de risco. Essas competências apoiam escolhas mais conscientes, embora não garantam renda alta, ausência de dívidas ou sucesso financeiro.
As responsabilidades costumam crescer nessa fase: o jovem pode começar a pagar transporte, fazer compras pela internet, procurar o primeiro emprego ou decidir como usar o dinheiro de um estágio. Aprender a pensar nessas escolhas com antecedência dá contexto às consequências. Uma compra parcelada, por exemplo, compromete parte da renda futura, mesmo quando a parcela parece pequena.
O tema também ajuda a conversar sobre dinheiro sem vergonha ou julgamento. Famílias têm rendas e condições diferentes; por isso, o aprendizado deve tratar de escolhas possíveis em cada realidade, sem sugerir que dificuldades financeiras decorrem apenas de falta de disciplina individual.
Planejamento, crédito e escolhas de estudo e trabalho
Um orçamento registra quanto entra, quanto sai e para que o dinheiro é usado. Para um estudante, ele pode incluir gastos de transporte, alimentação e lazer, ou apenas acompanhar o custo de uma meta, como comprar um livro. O exercício ensina a distinguir uma despesa recorrente de uma compra pontual e a rever o plano quando os valores mudam.
Compreender juros também ajuda a comparar crédito e poupança. Juros são o custo de tomar dinheiro emprestado ou a remuneração recebida por ceder recursos, conforme as regras de cada produto. Antes de aceitar uma oferta, o adolescente pode aprender a olhar o valor total, o número de parcelas e as condições, em vez de considerar somente a prestação mensal.
Esse raciocínio se estende a decisões futuras. Cursos, deslocamentos, materiais e tempo disponível podem influenciar a escolha entre estudar, trabalhar ou combinar as duas atividades. A educação financeira não determina qual caminho seguir; oferece ferramentas para avaliar custos e consequências junto de outros fatores, como interesse, oportunidades e apoio familiar.
Hábitos financeiros se formam com prática e metas possíveis

Uma meta concreta torna o planejamento visível. Se o adolescente quer comprar um fone, pode pesquisar preços, decidir quanto pretende reservar e acompanhar o progresso. Se não recebe dinheiro, ainda pode comparar opções ou registrar quanto custaria a compra, identificando o que teria de mudar no plano para alcançá-la.
Uma situação recorrente é confundir saldo disponível com dinheiro livre para gastar. O valor na conta pode já estar comprometido com transporte ou uma assinatura que será cobrada depois. Registrar despesas previstas evita essa surpresa e mostra por que acompanhar o orçamento importa, mesmo quando os valores são pequenos.
Conversas entre colegas também podem ser úteis, desde que não virem competição de consumo. Comparar estratégias para economizar em uma atividade ou avaliar uma promoção ajuda a praticar análise crítica. O adulto pode orientar a conversa sem expor a renda da família nem transformar o controle dos gastos em motivo de cobrança.
As competências financeiras que merecem espaço na adolescência
Um percurso de aprendizagem bem organizado começa por situações simples e avança para decisões com mais risco. Entre as competências prioritárias estão:
- Orçamento: registrar entradas, despesas e compromissos futuros.
- Consumo consciente: comparar preço, qualidade, necessidade e condições de troca.
- Juros e crédito: entender custo total, parcelamento, atraso e consequências de assumir uma dívida.
- Poupança: reservar dinheiro para uma finalidade e considerar que imprevistos podem alterar o plano.
- Investimentos: reconhecer que retorno, prazo, liquidez e risco variam entre produtos.
- Segurança digital: proteger senhas, desconfiar de promessas de lucro fácil e verificar quem pede pagamentos ou dados.
No Brasil, a educação financeira promovida pelo Banco Central aborda temas como cidadania financeira e uso consciente de produtos e serviços. Para adolescentes, o ponto de partida pode ser entender como funciona uma conta ou uma compra digital, sem abrir produtos em nome do jovem antes de avaliar idade, regras e necessidade.
Diferenças de renda e acesso pedem atividades flexíveis
Mesada, conta bancária e renda de trabalho não são experiências universais. Uma aula que pressupõe dinheiro sobrando pode afastar estudantes que ajudam nas despesas de casa ou não controlam a renda familiar. O professor pode usar cenários hipotéticos, comparar preços de itens cotidianos ou analisar um orçamento fictício, sem pedir que ninguém revele informações pessoais.
Em casa, a conversa pode partir de decisões que os adultos já tomam, como planejar uma compra maior ou comparar tarifas. A família não precisa compartilhar valores confidenciais: explicar os critérios usados já mostra que orçamento envolve prioridades e limites. Se o dinheiro está apertado, o objetivo é compreender escolhas e opções disponíveis, não cobrar que o adolescente resolva um problema que cabe aos adultos.
Há também limites para o que a educação financeira consegue mudar. Conhecimento pode apoiar decisões, mas renda, acesso a serviços, condições de trabalho e imprevistos pesam nos resultados. Por isso, responsabilizar o jovem por fatores fora de seu controle seria uma aplicação injusta do conteúdo.
Como ensinar em casa e na escola, incluindo investimentos e golpes
Uma atividade útil é escolher uma meta pequena e acompanhar seu custo por algumas semanas. Em casa, adulto e adolescente podem comparar duas opções de compra e calcular o total de um parcelamento. Na escola, grupos podem analisar um anúncio, identificar informações ausentes e explicar que dados seriam necessários antes de decidir.
Ao apresentar investimentos, comece por conceitos, não por indicações de ativos. Explique risco, prazo, liquidez — a facilidade de transformar um investimento em dinheiro disponível — e a diferença entre retorno esperado e retorno garantido. O adolescente deve aprender a verificar se uma instituição é autorizada e a desconfiar de propostas que prometem ganhos certos ou urgentes. A página do Portal do Investidor, da Comissão de Valores Mobiliários, oferece conteúdo educativo sobre investimentos e proteção do investidor.
Para prevenir golpes, ensine a interromper a conversa antes de clicar ou transferir dinheiro. Links recebidos por mensagem, pedidos de senha e ofertas com pressão para agir depressa merecem verificação por um canal oficial, encontrado por conta própria. O site da Autoridade Nacional de Proteção de Dados reúne orientações sobre proteção de dados pessoais, tema ligado à segurança de contas e serviços digitais.
Na escola, a Base Nacional Comum Curricular, disponível no Ministério da Educação, inclui educação financeira entre os temas que podem ser abordados de forma transversal. Isso permite relacionar o assunto a matemática, projeto de vida e leitura crítica de publicidade, sem depender de uma disciplina isolada.

Perguntas frequentes sobre finanças na adolescência
Com que idade um adolescente deve começar a aprender sobre finanças?
O aprendizado pode começar na infância, com escolhas simples e adequadas à idade, e ganhar profundidade no ensino médio. Conceitos como comparar preços e planejar uma meta não exigem que o jovem tenha uma conta ou renda.
Como ensinar educação financeira se meu filho não recebe mesada?
Use situações hipotéticas, preços de produtos ou metas sem compra imediata. O adolescente pode praticar comparação, planejamento e análise de custos sem receber dinheiro nem conhecer a renda da família.
Qual é a melhor forma de ensinar sobre investimentos para adolescentes?
Comece por risco, prazo, liquidez e diferença entre retorno possível e retorno garantido. Evite recomendar ativos específicos; o objetivo inicial é aprender a pesquisar fontes confiáveis e avaliar uma oferta.
Como proteger um adolescente de fraudes e golpes financeiros?
Combine a regra de não compartilhar senhas, códigos de autenticação ou dados pessoais por mensagem. Ensine o jovem a verificar pedidos diretamente nos canais oficiais e a desconfiar de urgência e lucro garantido.
Educação financeira garante que meu filho será rico?
Não. Ela pode melhorar a compreensão das escolhas e dos riscos, mas riqueza depende de muitos fatores, incluindo renda, oportunidades, contexto econômico e acontecimentos imprevistos.
Escolha uma situação simples desta semana, como comparar duas opções de compra ou revisar o custo de uma meta, e transforme-a em conversa. Esse exercício permite praticar sem exigir mesada, acesso a investimentos ou exposição das finanças da família.