
Na hora de escolher um lanche, comparar preços ou decidir o que fazer com uma quantia recebida, crianças já lidam com escolhas financeiras. A educação financeira no Ensino Fundamental ensina a analisar essas situações com informação e responsabilidade. Para começar, a escola pode partir do cotidiano dos alunos e avançar dos conceitos de escolha e necessidade para orçamento, consumo, planejamento e riscos.
O trabalho pode aparecer em Matemática, projetos interdisciplinares e conversas sobre cidadania. Atividades impressas ajudam a organizar a aprendizagem, desde que proponham decisões e reflexão, não apenas contas para preencher.

Antes de planejar as atividades
- Escolha uma situação próxima da turma, como organizar um evento ou comparar opções de lanche.
- Defina um conceito financeiro e uma habilidade a observar.
- Considere a idade, a experiência com números e a diversidade econômica dos alunos.
- Use valores fictícios quando uma atividade puder expor a realidade financeira de uma família.
O que é educação financeira no Ensino Fundamental e por que ensiná-la
A educação financeira no Ensino Fundamental é um processo de aprendizagem que desenvolve conhecimentos, atitudes e capacidades para tomar decisões sobre recursos, consumo, planejamento e riscos. Para os alunos, isso significa aprender a comparar alternativas, compreender limites e justificar escolhas em situações cotidianas, sem reduzir o tema a fazer contas ou guardar dinheiro.
A Base Nacional Comum Curricular (BNCC) prevê o trabalho com educação financeira de forma transversal, com destaque para a Matemática e suas aplicações sociais. A Base Nacional Comum Curricular oferece referências para integrar o tema ao currículo, enquanto a Estratégia Nacional de Educação Financeira (ENEF) e os materiais educacionais da Comissão de Valores Mobiliários (CVM) ajudam a ampliar o repertório de práticas e conteúdos.
O objetivo não é ensinar uma única maneira de administrar o dinheiro. Renda, acesso a serviços, responsabilidades familiares e imprevistos variam; por isso, uma regra como “sempre poupe uma parte” não serve igualmente para todas as situações. A escola pode, porém, oferecer ferramentas para pensar consequências e fazer escolhas informadas.
Quais conceitos financeiros trabalhar com crianças e adolescentes
Os conceitos podem avançar gradualmente, conectando vocabulário e decisões concretas. Uma sequência coerente inclui necessidade e desejo, preço e troca, planejamento, orçamento, poupança, crédito, juros, consumo responsável e prevenção de golpes.
Necessidade e desejo não são categorias fixas para todas as pessoas. Um item pode ser necessário em determinada situação e dispensável em outra; convém pedir que os alunos expliquem o contexto, em vez de classificar escolhas como certas ou erradas.
Orçamento é o planejamento de receitas e despesas para um período ou objetivo. Com estudantes mais velhos, a turma pode trabalhar também com custo total, comparação de preços e juros em exemplos fictícios. A CVM disponibiliza materiais de educação financeira que podem apoiar a seleção de temas adequados.
Como adaptar o Ensino aos anos iniciais e finais

Com que idade ou ano escolar é possível começar?
É possível começar nos anos iniciais, assim que a criança participa de escolhas simples e consegue conversar sobre elas. No começo, atividades com brincadeira de mercado, fichas fictícias e comparação de opções ajudam a explorar troca, preço e planejamento sem exigir domínio de cálculos complexos.
Como adaptar as atividades para cada etapa?
Nos anos iniciais, use situações concretas, números pequenos e apoio visual. Nos anos finais, proponha problemas com várias condições, como organizar um evento dentro de um orçamento, comparar planos de compra ou analisar uma oferta com juros.
O critério de adaptação é a decisão que o aluno consegue explicar: se ainda precisa de objetos e imagens para representar quantidades, mantenha o material concreto; se já compara valores e argumenta, acrescente restrições, prazos e consequências. A transição entre etapas também pede atenção ao ritmo e à autonomia, como se discute em orientações sobre a passagem do 5º para o 6º ano.
Como ensinar educação financeira nas escolas com situações do cotidiano
Comece por uma decisão que faça sentido para a turma e transforme-a em investigação. Uma cantina fictícia, a organização de uma feira ou o planejamento de um passeio permitem trabalhar preços, limites de recursos, prioridades e justificativas sem pedir que os alunos revelem quanto suas famílias ganham.
Leia também: Frações no Ensino Fundamental: Como Ensinar na Prática
Em um exemplo com orçamento fictício de R$ 1.000 para uma feira escolar, a turma pode listar custos, somá-los e verificar se ultrapassam o limite. Se os itens escolhidos custarem R$ 650, restam R$ 350; esse saldo pode cobrir despesas imprevistas ou financiar outra necessidade do projeto. O valor é apenas ilustrativo: a aprendizagem está em explicar a escolha e prever consequências.
Como falar de dinheiro sem associar valor pessoal ao poder de compra?
Apresente cenários fictícios, evite pedir relatos sobre renda e não compare o que cada aluno tem ou recebe. Ao discutir consumo, avalie a lógica da decisão e seus efeitos, não o produto escolhido nem a condição econômica da família.
Uma observação que evita problemas: em jogos de compra e venda, alunos podem começar a comparar quem tem mais fichas ou consegue comprar mais itens. Interrompa a dinâmica para discutir que a quantidade de recursos não mede competência, mérito ou valor pessoal; depois, ajuste as regras para que a tarefa premie planejamento, cooperação e argumentação.
Atividades de educação financeira para imprimir por ano escolar
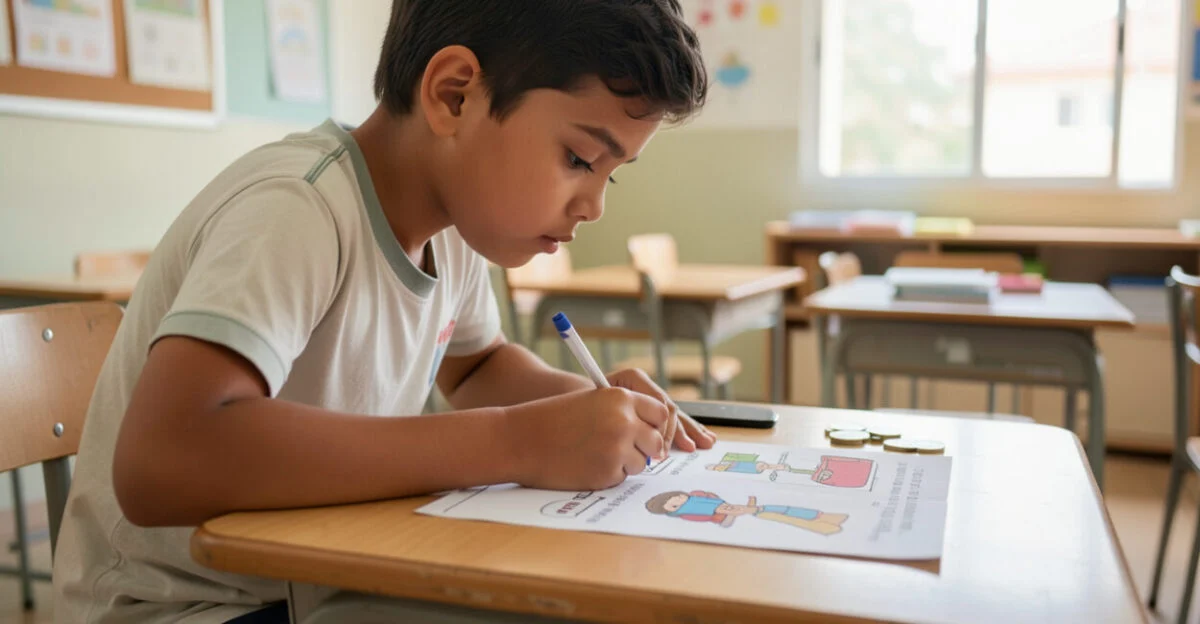
Uma folha impressa funciona melhor quando apresenta um problema claro, espaço para registrar a decisão e uma pergunta de reflexão. Para criar atividades de educação financeira para imprimir, use nomes e situações fictícios e ofereça alternativas que não dependam de experiências financeiras da família.
- 1º e 2º anos: ligar moedas fictícias a preços e escolher itens dentro de um limite simples.
- 3º e 4º anos: comparar duas listas de compras e calcular quanto sobra de um valor fictício.
- 5º ano: planejar uma festa da turma com orçamento, prioridades e justificativas, como proposta de caderno de atividades de educação financeira em PDF.
- 6º e 7º anos: comparar ofertas com preços, quantidades e condições diferentes; uma atividade de educação financeira para imprimir no 7º ano pode pedir que os alunos expliquem o custo total.
- 8º e 9º anos: analisar orçamento mensal fictício, juros ou mensagens suspeitas de fraude; os dados devem ser inventados para a atividade, sem imitar situações pessoais de alunos.
Termos de busca como “apostila de educação financeira para o Ensino Fundamental em PDF” ou “atividades de educação financeira para imprimir no 8º ano” podem levar a materiais variados. Antes de usar um caderno ou projeto de educação financeira em PDF, confira autoria, faixa etária, objetivo pedagógico e se as respostas esperadas não apresentam regras financeiras como universais. Se não houver um material adequado, uma folha elaborada pela própria escola pode ser mais útil do que uma apostila genérica.
Como montar um caderno de atividades ou projeto de educação financeira
Um caderno de atividades deve formar uma progressão: primeiro o aluno compreende uma situação, depois compara opções e, por fim, justifica uma decisão. O mesmo princípio vale para um projeto de educação financeira no Ensino Fundamental, inclusive nos anos finais: trabalhar com um problema comum permite distribuir tarefas sem transformar a atividade em competição por dinheiro ou bens.
Objetivo Atividade Habilidade observada Distinguir necessidade e desejo em contextos diferentes Analisar cartões com situações fictícias e justificar prioridades Argumentar considerando contexto e finalidade Planejar um gasto coletivo Elaborar orçamento fictício para uma feira da turma Somar custos, respeitar limites e rever escolhas Comparar opções de compra Examinar ofertas com preços e quantidades distintos Calcular custo total e identificar condições relevantes Reconhecer riscos no ambiente digital Avaliar mensagens fictícias que pedem dados ou pagamento Identificar sinais de alerta e indicar como verificar a informação
Ao avaliar, observe os registros e as explicações: o aluno identificou o limite, comparou alternativas e conseguiu revisar a escolha quando surgiu uma nova condição? Uma resposta diferente da esperada pode revelar raciocínio válido; peça que o estudante mostre como chegou à decisão antes de marcar certo ou errado.
Como integrar o tema à Matemática e à cidadania e corrigir erros comuns
Porcentagens, operações e leitura de tabelas são ferramentas úteis, mas não bastam para avaliar uma decisão financeira. A Matemática ajuda a calcular; a cidadania amplia a análise para publicidade, consumo responsável, acesso a serviços, direitos e efeitos coletivos das escolhas. Para reforçar essas habilidades numéricas, o professor pode articular o projeto com estratégias de aprendizagem da Matemática no Ensino Fundamental.
Como avaliar se os alunos compreenderam os conceitos?
A compreensão aparece quando conseguem explicar uma escolha, comparar alternativas e rever o plano diante de uma mudança, não apenas acertar uma operação. Use uma tarefa de saída curta: apresente um novo cenário, peça uma decisão justificada e observe se o aluno considera custos, limites e consequências.
Um erro frequente é transformar toda atividade em exercício de poupança. Isso acontece porque guardar dinheiro é fácil de representar em uma ficha, mas deixa de fora orçamento, consumo, crédito, segurança e diferenças de contexto. Para corrigir o desequilíbrio, alterne objetivos e verifique se cada atividade ensina uma decisão específica; não use situações que exponham dificuldades financeiras de estudantes.
Outro cuidado é não confundir participação com aprendizagem: preencher uma planilha não mostra, por si só, que o aluno entende o que está fazendo. Peça uma justificativa oral ou escrita e inclua uma nova condição para verificar se ele consegue adaptar o raciocínio.
O próximo passo é escolher uma situação fictícia que a turma reconheça, definir o conceito a ensinar e criar uma tarefa que peça uma decisão explicada. Depois, use as justificativas dos alunos para ajustar o nível de cálculo e o tema da atividade seguinte.
Perguntas frequentes
As atividades precisam usar dinheiro de verdade?
Não. Fichas, preços fictícios e planilhas simuladas permitem praticar decisões sem envolver compras reais ou expor a situação econômica dos alunos.
Como trabalhar o tema em uma escola sem acesso constante à internet?
Use cartões, listas de preços impressas, encenações e problemas escritos no quadro. O acesso digital não é requisito para discutir planejamento, comparação de custos ou consumo responsável.
Uma atividade impressa pode servir para todos os anos?
Pode ser adaptada, mas não convém aplicar a mesma tarefa sem mudanças. Altere a complexidade dos números, a quantidade de informações e o grau de autonomia esperado.
Como envolver as famílias sem pedir informações financeiras pessoais?
Proponha conversas sobre critérios de escolha, como comparar produtos ou planejar uma compra, sem solicitar renda, dívidas ou gastos domésticos. A participação deve ser opcional e não pode virar avaliação da família.
Artigos Relacionados
 5 Metodologias que Funcionam no Ensino Financeiro
 Como Ensinar Finanças para Crianças do Fundamental
 Frações no Ensino Fundamental: Como Ensinar na Prática
 Educação Inclusiva no Ensino Fundamental: Práticas e Leis
 Como Planejar a Transição da Educação Infantil para o Ensino Fundamental
 Articulação entre creche e ano inicial: Transição da Educação Infantil para o Ensino Fundamental
