
Los sesgos financieros afectan a las decisiones de inversión, consumo y planificación, y reducen la calidad de los resultados económicos. Entender qué provoca los juicios distorsionados y cómo influye en nuestras elecciones es fundamental para proteger el patrimonio y alcanzar objetivos. La mejor forma de empezar es reconocer los patrones de error recurrentes y aplicar técnicas prácticas para corregirlos.
En este artículo encontrarás definiciones, tipos comunes de sesgos, ejemplos prácticos y una guía paso a paso para corregir comportamientos en el día a día financiero. Abordaremos métodos comparativos, herramientas útiles y ventajas de eliminar sesgos, con recomendaciones prácticas para particulares y profesionales.

Tipos de sesgos financieros y conceptos esenciales
- Sesgo de confirmación: buscar información que confirme creencias previas.
- Anclaje: depender demasiado de una cifra inicial al tomar decisiones.
- Aversión a la pérdida: preferir evitar pérdidas antes que obtener ganancias.
- Efecto manada: seguir a la mayoría sin hacer un análisis propio.
- Exceso de confianza: sobreestimar los propios conocimientos y predicciones.
Sesgo de confirmación: identificación e impacto
El sesgo de confirmación aparece cuando las personas filtran la información para validar creencias financieras que ya tienen e ignoran las señales contrarias. En el ámbito de la inversión, esto lleva a mantener posiciones con pérdidas o a elegir productos basándose en pruebas sesgadas. Tanto los profesionales como los inversores particulares obtienen peores resultados cuando no tienen en cuenta datos contrarios ni análisis alternativos.
Para identificar este sesgo, hay que registrar sistemáticamente las hipótesis y consultar fuentes diversas. Herramientas como las listas de comprobación para invertir y la opinión contraria formal ayudan a contrarrestar la tendencia natural a buscar solo confirmaciones. Reconocer el sesgo de confirmación es el primer paso para tomar decisiones financieras más racionales.
Anclaje: cómo influye la primera cifra en las decisiones
El anclaje se produce cuando una cifra inicial —un precio, una valoración o un tipo de interés— influye de forma desproporcionada en las decisiones posteriores. En las negociaciones financieras, frases como «pagué X» pueden anclar las expectativas de compra o venta, aunque el mercado haya cambiado. Este efecto reduce la capacidad de adaptar los juicios a la nueva información.
Para mitigarlo, conviene recalcular las expectativas con datos actuales y utilizar referencias objetivas, como índices o múltiplos sectoriales. Las herramientas de comparación y la revisión periódica de los precios de referencia ayudan a reducir la influencia de la primera información recibida y mejoran la toma de decisiones.
Aversión a la pérdida y consecuencias prácticas
La aversión a la pérdida describe la tendencia a preferir evitar pérdidas antes que obtener ganancias equivalentes. Puede llevar a tomar decisiones conservadoras o a mantener inversiones poco rentables para no asumir las pérdidas. En el presupuesto doméstico, puede traducirse en evitar recortes necesarios o aplazar ventas para no «materializar» pérdidas.
Para combatir la aversión a la pérdida, conviene definir de antemano reglas de salida y objetivos de riesgo, y utilizar órdenes automáticas de limitación de pérdidas cuando corresponda. La educación financiera y las simulaciones que muestran escenarios probabilísticos reducen el miedo irracional y promueven decisiones acordes con los objetivos a largo plazo.
Cómo corregir los sesgos financieros: metodología práctica
Diagnóstico: identificar patrones de error
El primer paso para corregir el sesgo financiero es diagnosticar los patrones de decisión y registrar los resultados y motivos de cada elección. Llevar un diario financiero o un registro de inversiones permite detectar errores recurrentes y desencadenantes emocionales. Esta práctica aumenta la conciencia de uno mismo y ayuda a definir medidas correctivas específicas.
Al analizar el historial, busca decisiones influidas por noticias, emociones o compañeros, y calcula las pérdidas relacionadas con decisiones sesgadas. Con esos datos, podrás priorizar los sesgos que más afectan a los resultados y crear medidas específicas y cuantificables.
Intervención: técnicas y hábitos para reducir los sesgos
Aplicar reglas objetivas, listas de comprobación y protocolos estandarizados reduce la influencia de los sesgos en las decisiones financieras. Por ejemplo, establecer una regla de diversificación mínima, revisar las carteras cada trimestre y fijar límites de exposición ayuda a evitar decisiones impulsivas y basadas en emociones. Estas prácticas estructuradas fomentan la disciplina.
Además, recurrir a asesoramiento independiente y simular distintos escenarios complementa la intervención conductual. Las herramientas digitales que automatizan comprobaciones y alertas ayudan a mantener la estrategia incluso en periodos de tensión o volatilidad.
Seguimiento: medir la eficacia y hacer ajustes
Hacer un seguimiento de los resultados tras aplicar las medidas correctivas es fundamental para comprobar que los cambios funcionan. Define métricas sencillas, como la rentabilidad ajustada al riesgo, el número de decisiones revisadas y la reducción de errores repetidos. Las revisiones mensuales o trimestrales permiten ajustar las reglas y corregir desviaciones antes de que provoquen pérdidas importantes.
También te puede interesar: Errores financieros que puedes evitar hoy a los 20 y 30 años
Utiliza indicadores cuantitativos y comentarios cualitativos para evaluar los avances. Según el CFA Institute, el 70 % de los inversores que adoptaron procesos estructurados redujeron las decisiones impulsivas hasta en un 30 %, lo que pone de relieve la importancia del seguimiento sistemático.
Comparación de métodos para reducir el sesgo financiero

Métodos cuantitativos y cualitativos
Los métodos cuantitativos utilizan reglas numéricas, modelos y algoritmos para limitar las decisiones subjetivas, mientras que los cualitativos dan prioridad al criterio humano, el contexto y la experiencia. Ambos son útiles: el enfoque cuantitativo aporta disciplina y coherencia; el cualitativo añade matices y permite adaptarse a acontecimientos inesperados. Combinarlos suele ser la opción más sólida.
También te puede interesar: ¿Qué aplicación financiera reduce un 40 % el tiempo de gestión?
Por ejemplo, una estrategia cuantitativa puede establecer límites de asignación, mientras que un comité cualitativo revisa las excepciones. Combinar estos métodos reduce el riesgo de errores sistémicos y mejora la resiliencia de las decisiones financieras frente al ruido del mercado.
Automatización, reglas y apoyo humano
La automatización aplica reglas sin dejarse llevar por las emociones —órdenes programadas, reajustes automáticos de cartera y alertas— y reduce los sesgos cotidianos. Por su parte, el apoyo humano, como el asesoramiento independiente, aporta una revisión crítica y permite cuestionar las decisiones de forma constructiva. La combinación garantiza una ejecución disciplinada con supervisión de calidad. Los costes y beneficios de cada enfoque dependen del tamaño y la complejidad del patrimonio.
Según la OCDE (Organización para la Cooperación y el Desarrollo Económicos), las tecnologías financieras han aumentado un 45 % la adopción de la automatización en los últimos cinco años, lo que refleja la tendencia hacia procesos más sistemáticos en la toma de decisiones financieras.
Comparación práctica de alternativas
| Método | Punto fuerte | Limitación |
|---|---|---|
| Listas de comprobación y reglas | Coherencia operativa | Rigidez ante situaciones excepcionales |
| Automatización | Ejecución sin emociones | Dependencia de parámetros correctos |
| Comités de decisión | Diversidad de perspectivas y contrapeso | Coste y posible tendencia al consenso conservador |
| Asesoramiento independiente | Imparcialidad y crítica cualificada | Honorarios y disponibilidad |
Beneficios de reducir el sesgo financiero
Mejora de los resultados y de la gestión del riesgo
Reducir el sesgo financiero suele mejorar la rentabilidad ajustada al riesgo, ya que las decisiones se basan más en pruebas y menos en emociones. Los procesos estructurados ayudan a limitar las pérdidas y aprovechar las oportunidades con disciplina. Los inversores y gestores que aplican medidas correctivas suelen obtener resultados más previsibles.
Según un estudio del FMI (Fondo Monetario Internacional), las organizaciones que incorporaron prácticas de gobernanza conductual redujeron sus pérdidas operativas un 12 % de media. Esta mejora refleja la importancia de las prácticas que mitigan los sesgos.
Toma de decisiones más coherente
La coherencia que aportan las reglas y las rutinas reduce el ruido y la incertidumbre en las decisiones financieras cotidianas. Esto facilita la planificación, la elaboración del presupuesto y el cumplimiento de los objetivos a largo plazo. Tomar menos decisiones impulsivas también permite conservar el capital y reducir las comisiones asociadas a las operaciones frecuentes.
Al institucionalizar procesos —como la revisión periódica de la asignación de activos y los límites de riesgo—, las personas y las instituciones crean un entorno en el que la disciplina prevalece sobre las reacciones momentáneas, lo que mejora la gobernanza financiera.
Ventajas prácticas de eliminar los sesgos
- Mayor control emocional al tomar decisiones.
- Menos pérdidas por decisiones precipitadas.
- Mejor cumplimiento del plan financiero a largo plazo.
- Mayor eficiencia operativa y administrativa.
- Más confianza por parte de las partes interesadas y la familia.
Herramientas, límites y aplicación de medidas contra el sesgo financiero
Herramientas digitales y recursos prácticos
Hay plataformas de gestión financiera y roboadvisors que automatizan reglas y reajustes de cartera para reducir los sesgos operativos. Las hojas de cálculo con listas de comprobación, las aplicaciones para registrar decisiones y las alertas de asignación son recursos accesibles para particulares. El asesoramiento especializado ofrece una validación externa en decisiones complejas.
Elige herramientas que se ajusten a tus objetivos y a lo que estés dispuesto a pagar. Se recomienda incorporarlas gradualmente y probarlas de forma controlada para asegurarte de que complementan correctamente el proceso de toma de decisiones.
Limitaciones y riesgos residuales
Incluso con medidas correctivas, el sesgo financiero nunca desaparece por completo: las experiencias subjetivas, los acontecimientos extraordinarios y la información incompleta pueden seguir distorsionando las decisiones. Las reglas rígidas pueden fallar en crisis atípicas, y la automatización depende de que los parámetros estén bien calibrados. Es importante reconocer los límites y mantener mecanismos de supervisión humana.
Aplicar soluciones con revisiones periódicas y fuentes diversas reduce los riesgos, pero también genera costes operativos. Evalúa el equilibrio entre disciplina y flexibilidad según tu perfil.
Plan de aplicación paso a paso
- Identifica las decisiones recurrentes y registra su historial.
- Define reglas objetivas y límites de riesgo cuantificables.
- Implementa herramientas de automatización y listas de comprobación.
- Establece revisiones periódicas (mensuales o trimestrales).
- Busca asesoramiento independiente cuando sea necesario.
Conclusión: Reducir el sesgo financiero mejora las decisiones, protege el patrimonio y aumenta las posibilidades de alcanzar los objetivos. Aplicar un diagnóstico, tomar medidas prácticas y realizar un seguimiento continuo permite obtener avances cuantificables. Empieza hoy mismo a registrar tus decisiones y a definir una regla sencilla: la constancia da resultados. Reflexiona sobre tus propios sesgos y prueba una de las estrategias sugeridas para comprobar sus beneficios.
Preguntas frecuentes
¿Qué es el sesgo financiero?
El sesgo financiero se refiere a patrones sistemáticos de error en el juicio y la toma de decisiones relacionados con el dinero, las inversiones y la gestión del patrimonio. Estos sesgos surgen por factores cognitivos y emocionales, como el miedo, el exceso de confianza o la búsqueda de confirmación, y hacen que los atajos mentales sustituyan a las decisiones racionales. Identificarlos permite crear reglas y herramientas para mitigarlos.
¿Cómo se identifican los sesgos en el proceso de toma de decisiones?
Para identificarlos, hay que registrar las decisiones pasadas, comparar los resultados con las expectativas y analizar los desencadenantes emocionales. Herramientas como los diarios financieros, las listas de comprobación y las revisiones periódicas ayudan a revelar patrones repetidos. A partir del diagnóstico, se aplican medidas —reglas, automatización y asesoramiento externo— y se evalúa su eficacia mediante métricas definidas para reducir la repetición de errores.
¿Cuál es la diferencia entre un sesgo financiero y un error técnico?
El sesgo financiero es una desviación sistemática causada por factores cognitivos y emocionales que afecta al juicio; un error técnico, en cambio, es un fallo operativo o del modelo, como un cálculo incorrecto o un problema de software. El sesgo requiere medidas conductuales y de gobernanza, mientras que el error técnico exige corregir procesos y realizar una validación técnica. Ambos pueden darse a la vez y deben abordarse de forma complementaria.
¿Cuándo conviene utilizar la automatización para reducir los sesgos?
Utiliza la automatización cuando sea posible estandarizar decisiones repetitivas y operativas, como los reajustes de cartera, los límites de exposición y las órdenes programadas. Es eficaz para eliminar los sesgos de ejecución y la impulsividad. Sin embargo, en situaciones complejas o de gran incertidumbre, mantén la supervisión humana para evaluar excepciones y ajustar los parámetros establecidos automáticamente.
¿Cuánto cuesta implementar procesos para combatir el sesgo financiero?
El coste varía: las soluciones básicas, como las hojas de cálculo y las listas de comprobación, pueden ser gratuitas; las herramientas de gestión y los roboadvisors cobran entre un 0,2 % y un 1 % anual; y el asesoramiento profesional puede costar desde unos cientos hasta miles de reales brasileños al mes, según el servicio. Evalúa la relación entre coste y beneficio teniendo en cuenta la posible reducción de pérdidas y la mejora de los resultados. Según el CFA Institute, muchos inversores compensan los costes al reducir los errores.
¿Qué problemas habituales causa el sesgo financiero en el día a día?
Entre los problemas habituales están las decisiones impulsivas, mantener inversiones poco rentables, concentrar demasiado el patrimonio, no diversificar y reaccionar de forma exagerada a las noticias. Estos comportamientos provocan pérdidas, mayores costes operativos y frustración por no alcanzar los objetivos. Reconocer estos patrones y adoptar reglas sencillas reduce sus efectos negativos en el patrimonio personal.
Artigos Relacionados
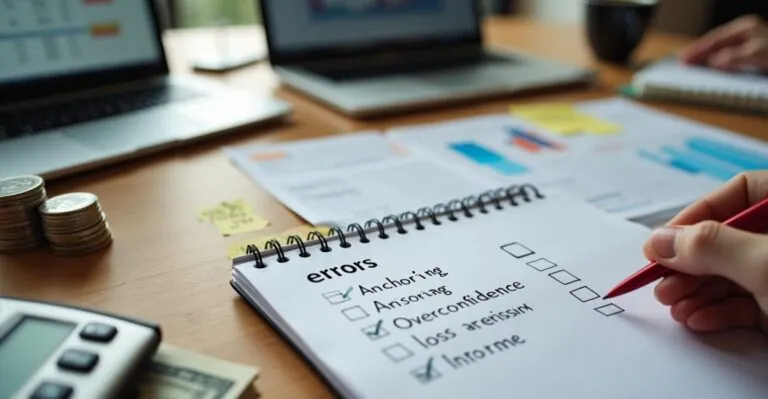 Sesgo financiero: identifica y corrige tus errores ahora
 El papel del asesor financiero en la gestión del patrimonio
 Analista financiero: guía completa para una carrera de éxito
 Mercado financiero en la era de la IA: cómo aumentar la productividad laboral con técnicas probadas
 Ahorro: cómo crear y aumentar tu fondo de emergencia
 Cómo identificar el mejor curso de educación financiera online
