
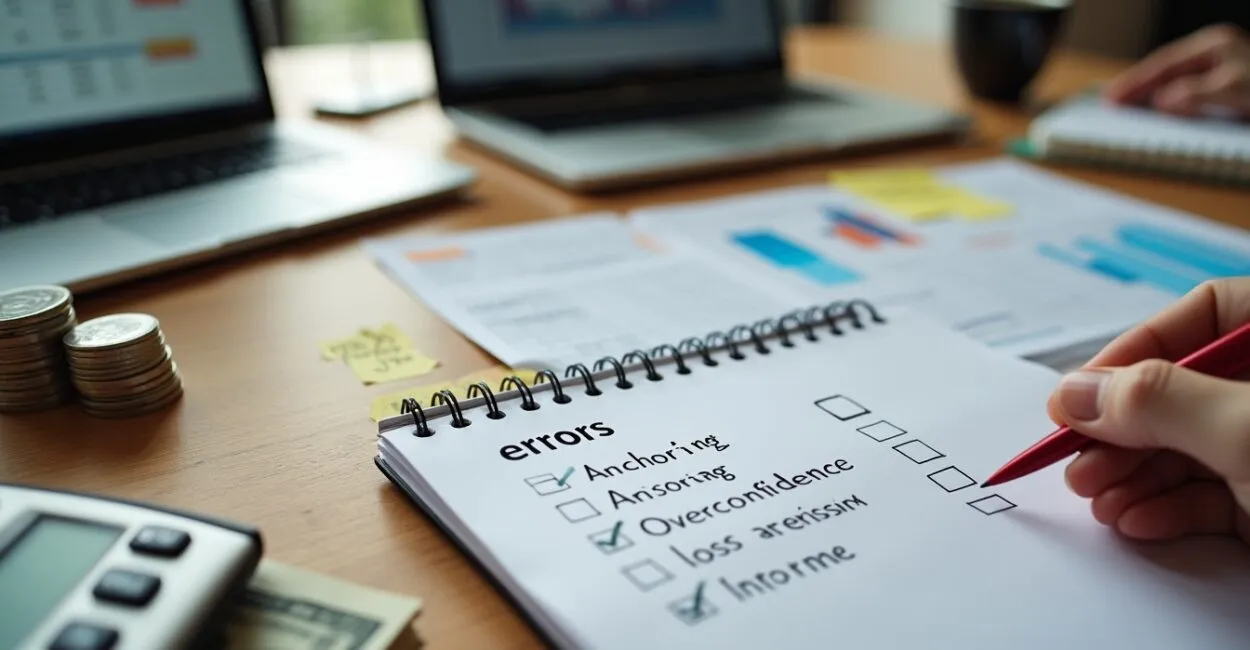
El sesgo financiero es un conjunto de tendencias cognitivas que distorsionan las decisiones sobre el dinero, las inversiones y el presupuesto, e influyen en los resultados personales y empresariales. Entender qué es el sesgo financiero es importante porque ayuda a reducir pérdidas evitables y a tomar mejores decisiones con herramientas prácticas. Para empezar, identifica los patrones de error que se repiten, mide su impacto y aplica estrategias de corrección de inmediato.
En el entorno actual, sesgos como el exceso de confianza, el anclaje y la aversión a la pérdida afectan a profesionales, inversores y familias; esto crea oportunidades claras para obtener ventaja mediante procesos estructurados. En este artículo se analizan los tipos más comunes de sesgo financiero, ejemplos prácticos y pasos concretos para corregirlos en el día a día, con listas de verificación, tablas comparativas y prácticas probadas.

Encontrarás definiciones, una metodología paso a paso, comparaciones entre métodos de mitigación, ventajas y limitaciones, además de una serie de consejos que puedes aplicar hoy mismo para reducir errores y mejorar la rentabilidad financiera.
Definiciones y conceptos básicos del sesgo financiero
Qué constituye un sesgo financiero y por qué afecta a las decisiones
El sesgo financiero hace referencia a los atajos mentales y las predisposiciones que alteran los juicios sobre gastos, inversiones y evaluación del riesgo. Estos sesgos interfieren en la percepción objetiva de las probabilidades y la rentabilidad, y conducen a decisiones poco óptimas que se repiten con el tiempo. Comprender este fenómeno permite diseñar intervenciones que corrijan desviaciones y recuperen la disciplina financiera.
En contextos personales y empresariales, el sesgo financiero se manifiesta en decisiones impulsivas, exceso de confianza y tendencia a seguir a la mayoría. Identificar las situaciones en las que aparece —como al elegir una inversión o negociar una compra— es el primer paso para reducir las pérdidas.
Herramientas como las listas de verificación, las reglas automatizadas y la revisión por pares ayudan a convertir las decisiones intuitivas en procesos controlados y a reducir el impacto negativo del sesgo financiero sobre el patrimonio y los resultados.
Principales tipos de sesgo financiero y sus características
Entre los sesgos más comunes se encuentran el exceso de confianza, el anclaje, la confirmación, la aversión a la pérdida, el efecto manada y el sesgo retrospectivo. Cada uno tiene desencadenantes distintos: el anclaje se produce cuando una información inicial distorsiona las evaluaciones posteriores; la aversión a la pérdida lleva a las personas a evitar la venta de activos con pérdidas.
Estos sesgos tienen efectos cuantificables, como las decisiones de asignación de activos que reducen la rentabilidad media anual. Según el CFA Institute, los errores de comportamiento pueden reducir la rentabilidad de los inversores particulares entre un 1 y un 2 % al año.
Reconocer señales —como justificaciones emocionales, resistencia a datos contradictorios y repetición de errores permite identificar el sesgo financiero en los procesos y diseñar correcciones eficaces.
Elementos psicológicos que sustentan el sesgo financiero
El sesgo financiero se sustenta en bases cognitivas como las heurísticas, las emociones y el exceso de confianza. Las heurísticas ahorran esfuerzo mental, pero pueden distorsionar las probabilidades; las emociones desencadenan decisiones impulsivas, y la reputación o el ego hacen que se mantengan posiciones poco convenientes.
Los aspectos sociales, como la presión de grupo y las normas culturales sobre el consumo, también influyen en las decisiones financieras. Esto explica por qué los grupos pueden amplificar los errores colectivos y generar burbujas de precios o picos de consumo insostenibles.
Las estrategias conductuales —por ejemplo, decidir mediante reglas, establecer anclajes conscientes y automatizar las aportaciones— ayudan a contrarrestar estos elementos psicológicos y a gestionar las finanzas de forma más racional.
- Heurísticas y atajos mentales
- Aversión a la pérdida y al arrepentimiento
- Exceso de confianza en las estimaciones personales
- Efecto manada e influencia social
- Anclaje en información inicial imprecisa
Guía práctica paso a paso para reducir el sesgo financiero
Preparación: cómo identificar las decisiones y los sesgos recurrentes
Empieza por enumerar las decisiones financieras importantes (invertir, ahorrar, recurrir al crédito) y registra los resultados de los últimos 12 meses. Identifica dónde se producen errores frecuentes —por ejemplo, vender impulsivamente después de una caída del mercado o comprar algo por impulso durante una oferta— y detecta los desencadenantes emocionales asociados a cada caso.
Utiliza métricas sencillas: frecuencia de las decisiones emocionales, pérdidas resultantes y tiempo dedicado a investigar antes de decidir. Este diagnóstico inicial permite priorizar las correcciones con una buena relación coste-beneficio.
Registra todo en una hoja de cálculo y revísala cada mes; esta disciplina reduce la influencia de los sesgos automáticos y crea un historial que permite realizar evaluaciones objetivas.
Ejecución: reglas y rutinas para tomar decisiones más racionales
Establece reglas, como una asignación fija de activos, aportaciones mensuales automáticas y un límite de exposición por posición. Las reglas estandarizadas minimizan los juicios momentáneos y evitan decisiones impulsivas en momentos de gran intensidad emocional.
Establece un periodo de «enfriamiento» antes de tomar decisiones importantes (por ejemplo, de 48 a 72 horas) y pide una segunda opinión para detectar anclajes y sesgos de confirmación. Las herramientas digitales de presupuesto y las plataformas de inversión con órdenes automáticas ayudan a ejecutar las decisiones sin sesgos.
Hacer un seguimiento de los indicadores clave (rentabilidad frente al índice de referencia, volatilidad de la cartera) permite evaluar si las reglas están compensando el sesgo financiero con el tiempo.
Ajuste continuo: medir, revisar y mejorar los procesos
Establece ciclos de revisión trimestrales para evaluar métricas cuantitativas y cualitativas: porcentaje de decisiones susceptibles de estar sesgadas, pérdidas atribuibles a sesgos y cumplimiento de las reglas. Los ajustes deben basarse en datos concretos e hipótesis comprobables.
Realiza experimentos controlados (por ejemplo, compara decisiones tomadas con y sin una lista de verificación) para validar los cambios. Una cultura de mejora continua convierte las correcciones puntuales en prácticas institucionalizadas y reduce la repetición de errores.
Según Behavioral Economics, las intervenciones sencillas pueden reducir los errores de comportamiento hasta en un 30 % en entornos controlados, lo que demuestra su importante potencial de mejora.
- Identifica las decisiones importantes y registra el historial de los últimos 12 meses.
- Establece reglas automáticas (aportaciones, asignación y límites).
- Deja pasar un periodo de «enfriamiento» antes de tomar decisiones importantes.
- Revisa las métricas cada trimestre y ajusta los procesos.
Comparación de métodos para mitigar el sesgo financiero

Análisis cuantitativo frente a intervención conductual
Los métodos cuantitativos (pruebas retrospectivas, modelos de riesgo) reducen los sesgos mediante datos; las intervenciones conductuales (listas de verificación, empujones conductuales) actúan sobre el comportamiento. La estrategia más sólida es combinar ambos enfoques: los datos orientan las reglas y los empujones conductuales ayudan a cumplirlas.
Los modelos cuantitativos requieren datos históricos y pueden fallar ante acontecimientos extremos; las intervenciones conductuales funcionan incluso en situaciones de incertidumbre, pero pueden ser menos precisas a la hora de optimizar matemáticamente la rentabilidad.
Combinar simulaciones con pruebas de comportamiento en entornos controlados ofrece un equilibrio práctico entre precisión y aplicabilidad en el mundo real.
Automatización frente a supervisión humana
La automatización elimina las decisiones emocionales y garantiza la disciplina (por ejemplo, mediante aportaciones programadas), mientras que la supervisión humana detecta excepciones y pone en contexto acontecimientos inéditos. Lo ideal es un sistema híbrido: reglas automáticas para las tareas rutinarias y revisión humana para las excepciones.
Automatizar los procesos reduce los errores frecuentes, pero también puede reproducir sesgos incorporados en reglas mal diseñadas. La supervisión periódica y la auditoría de las reglas son esenciales para corregir los sesgos incorporados.
Las empresas que combinan la automatización con la gobernanza humana suelen contar con procesos financieros más resilientes y adaptables, lo que reduce el impacto del sesgo financiero en la organización.
Comparación de la eficacia de los enfoques prácticos
Algunos enfoques son rápidos y de bajo coste (listas de verificación, periodos de espera), mientras que otros requieren inversión (software de optimización, consultoría). La eficacia depende del contexto: las personas suelen beneficiarse más de la automatización sencilla, mientras que las organizaciones necesitan una gobernanza estructurada.
Los datos comparativos ayudan a priorizar las inversiones; por ejemplo, según estudios sectoriales, establecer aportaciones automáticas puede aumentar el ahorro entre un 10 y un 20 % en 12 meses.
Elegir la combinación adecuada depende del perfil de riesgo, el tamaño del patrimonio y los recursos disponibles para el seguimiento y la corrección.
| Método | Ventaja | Limitación |
|---|---|---|
| Automatización de aportaciones | Disciplina y constancia | Requiere ajustes periódicos |
| Listas de verificación | Bajo coste y rapidez | Depende de la participación humana |
| Modelos cuantitativos | Optimización basada en datos | Sensible a errores de modelización |
| Empujones conductuales | Modifican las decisiones de forma automática | Requieren diseño y pruebas |
Impacto y beneficios de corregir el sesgo financiero
Mejora de la rentabilidad y reducción de las pérdidas
Reducir el sesgo financiero suele mejorar la rentabilidad neta y disminuir las decisiones que generan pérdidas realizables. Los inversores que siguen reglas y evitan las decisiones impulsivas tienden a superar la media en periodos de entre 3 y 5 años.
Según el CFA Institute, los inversores particulares pueden perder entre un 1 y un 2 % al año por errores de comportamiento; corregirlos aumenta la eficiencia de la cartera.
Estas ganancias acumuladas tienen un efecto significativo: por ejemplo, obtener un 1,5 % más al año durante 20 años supone un aumento considerable del patrimonio acumulado.
Mayor previsibilidad y gestión del riesgo
Los procesos estandarizados y el seguimiento frecuente hacen que los resultados sean más previsibles y facilitan el control del riesgo. Los modelos de asignación y los límites por posición reducen la exposición a caídas bruscas y acontecimientos extremos.
Una mayor previsibilidad ayuda a quienes toman decisiones a planificar el flujo de caja, los compromisos y las inversiones estratégicas, con menos imprevistos.
Las organizaciones que implantan una gobernanza financiera centrada en los sesgos informan de una mayor estabilidad operativa en contextos volátiles.
Mejores decisiones de comportamiento y hábitos financieros
Al reducir los sesgos, las personas desarrollan hábitos financieros positivos: ahorrar de forma constante, diversificar y revisar sus objetivos. Estos hábitos influyen a largo plazo en la seguridad financiera y en la capacidad de alcanzar objetivos personales.
Las intervenciones sencillas, como automatizar el ahorro, aumentan las probabilidades de cumplir los objetivos financieros; la repetición convierte estas acciones en una rutina.
También se obtienen beneficios psicológicos: menos estrés financiero y más control y claridad sobre las decisiones futuras.
- Mejora de la rentabilidad anual potencial
- Mayor disciplina y constancia en las decisiones
- Menor exposición a riesgos evitables
- Mayor previsibilidad del flujo de caja
- Mejora de los hábitos financieros personales
Ventajas y desventajas de las intervenciones contra el sesgo financiero
Principales beneficios de adoptar medidas correctivas
Las intervenciones reducen las decisiones impulsivas, mejoran la disciplina y pueden aumentar la rentabilidad. Establecer reglas y automatizaciones ahorra tiempo y reduce los costes de oportunidad derivados de las malas inversiones.
Además, una gobernanza mejorada facilita las auditorías y el cumplimiento normativo en contextos empresariales, con beneficios reputacionales y operativos a largo plazo.
Los estudios señalan que pequeños cambios de comportamiento pueden generar mejoras cuantificables en el rendimiento financiero, lo que hace que la intervención resulte rentable en muchos casos.
Limitaciones y riesgos de los enfoques
Algunas intervenciones pueden implicar costes de implementación y mantenimiento (software, consultoría). Las reglas mal diseñadas pueden llevar a una rigidez excesiva e impedir la adaptación ante acontecimientos imprevistos.
La automatización sin una revisión constante puede perpetuar errores incorporados en las reglas, mientras que los empujones conductuales mal diseñados pueden ser ineficaces o cuestionables desde el punto de vista ético si manipulan las decisiones sin transparencia.
Es fundamental equilibrar la automatización con la revisión humana y la auditoría para mitigar las limitaciones y reducir la posibilidad de efectos adversos.
Cómo elegir la intervención adecuada para tu caso
La elección depende del tamaño del patrimonio, el grado de sofisticación y el coste asumible. Para las personas, empezar con una automatización sencilla y listas de verificación ofrece un gran beneficio a bajo coste. Las organizaciones deben dar prioridad a la gobernanza, las revisiones y los sistemas de alerta.
Haz una prueba a pequeña escala antes de ampliar la intervención; valida las hipótesis con datos y ajusta las reglas según las necesidades prácticas y los comentarios de las partes implicadas.
Al elegir un enfoque, calcula su relación coste-beneficio y define indicadores de éxito claros para evaluar la eficacia de las intervenciones.
- Reducción de las decisiones impulsivas
- Mayor disciplina financiera
- Mejora de la gestión del riesgo
- Necesidad de una inversión inicial
- Posible rigidez excesiva si se implementa mal
- Requiere una revisión continua
- Mayor transparencia y mejor gobernanza
| Característica | Ventaja | Desventaja |
|---|---|---|
| Automatización | Disciplina | Menos flexible |
| Listas de verificación | Bajo coste | Depende del usuario |
| Modelización | Decisiones basadas en datos | Requiere datos y mantenimiento |
Desventajas y limitaciones de combatir el sesgo financiero
Costes y esfuerzo de implementación
Implementar soluciones contra el sesgo financiero puede requerir tiempo e inversión en herramientas, formación y gobernanza. Los cambios pequeños son poco costosos, pero los sistemas integrales exigen recursos y disciplina organizativa.
Las empresas pueden necesitar destinar presupuesto a consultoría, software y seguimiento, mientras que las personas pueden tener que dedicar tiempo a la educación financiera y al diseño de reglas de automatización.
Planificar los costes y las fases de implementación minimiza el impacto financiero y garantiza un retorno progresivo de la inversión.
Riesgos de complacencia y exceso de confianza en las reglas
Las reglas y automatizaciones pueden crear una falsa sensación de seguridad; si no se revisan, pueden fallar ante situaciones atípicas. El exceso de confianza en los modelos o las listas de verificación reproduce los sesgos incorporados y puede provocar pérdidas inesperadas.
La revisión periódica y las pruebas de robustez ayudan a detectar fallos y adaptar las reglas a nuevos escenarios, lo que reduce el riesgo de complacencia.
Combinar la supervisión humana con la automatización corrige las distorsiones y mantiene la capacidad de responder a las perturbaciones del mercado.
Limitaciones de eficacia en contextos extremos
Las intervenciones conductuales tienen una eficacia limitada en las crisis macroeconómicas; en periodos de gran volatilidad, las reacciones emocionales colectivas pueden imponerse a los procesos racionales. En estos casos, es esencial contar con protección mediante diversificación y planes de contingencia.
Los modelos y las reglas tampoco siempre pueden prever situaciones de crisis; por eso, un plan de respuesta sólido y suficiente liquidez complementan las medidas contra el sesgo financiero.
Reconocer las limitaciones y mantener reservas estratégicas hace que la mitigación de sesgos sea más resiliente ante acontecimientos extremos.
- Necesidad de una inversión inicial
- Posible complacencia con las reglas
- Menor eficacia en crisis graves
Consejos y buenas prácticas contra el sesgo financiero
Procesos prácticos y fáciles de implementar
Establece aportaciones automáticas, límites por inversión y periodos de espera antes de tomar decisiones importantes. Estas prácticas sencillas pueden aplicarse en unas horas y requieren poca tecnología, a la vez que reducen de inmediato el impacto de sesgos como la impulsividad y el anclaje.
Utiliza hojas de cálculo estandarizadas para registrar las decisiones y sus resultados; así crearás un historial para analizar y evitarás repetir decisiones basadas únicamente en la intuición.
Haz revisiones mensuales o trimestrales con indicadores claros para evaluar el cumplimiento y la eficacia de las prácticas implementadas.
Buenas prácticas de seguimiento y gobernanza
Define indicadores clave de rendimiento (KPI) relacionados con el comportamiento financiero —frecuencia de las decisiones emocionales, pérdidas por ventas impulsivas, cumplimiento de la asignación objetivo— y revísalos periódicamente. Designa responsables de gobernanza y establece procesos de auditoría interna para detectar desviaciones.
Siempre que sea posible, incorpora comentarios de terceros y auditorías independientes; esto reduce los sesgos internos y refuerza la calidad de las decisiones.
Las herramientas de inteligencia empresarial y los paneles automatizados facilitan el seguimiento en tiempo real y permiten tomar medidas correctivas con rapidez.
Cómo formar a equipos y personas para reducir los sesgos
Haz que la formación sea práctica: las simulaciones de toma de decisiones, los estudios de caso y los ejercicios de revisión retrospectiva ayudan a identificar los sesgos. Las sesiones periódicas de formación (cada 6-12 meses) refuerzan los hábitos racionales y actualizan los procesos.
Fomenta una cultura de debate y revisión, e impulsa que las decisiones importantes se sometan a una verificación cruzada y queden documentadas. Esto reduce el sesgo de confirmación y el efecto manada.
Según estudios académicos, los programas de formación conductual bien diseñados pueden reducir las decisiones poco acertadas en torno a un 20-30 % en entornos controlados y mejorar con el tiempo la calidad de las decisiones financieras.
- Automatiza las aportaciones y el ahorro
- Deja pasar un periodo de «enfriamiento» antes de tomar decisiones importantes
- Documenta y revisa las decisiones periódicamente
- Implementa KPI de comportamiento financiero
- Realiza formaciones prácticas y simulaciones
Conclusión
Corregir el sesgo financiero es esencial para mejorar los resultados y reducir los riesgos evitables; al aplicar reglas, automatización y revisiones sistemáticas, aumentarás la disciplina y la previsibilidad. El sesgo financiero puede mitigarse con medidas sencillas y escalables, desde las aportaciones automáticas hasta una gobernanza corporativa estructurada.
Empieza por identificar tus decisiones e implementa hoy al menos una regla automática. Revisa los resultados cada trimestre y haz ajustes basados en datos; esta rutina genera beneficios constantes y protege tu patrimonio. Aplica las prácticas de este artículo y convierte tus hábitos en una ventaja financiera.
Preguntas frecuentes sobre el sesgo financiero
¿Qué es el sesgo financiero?
El sesgo financiero designa patrones cognitivos que distorsionan las decisiones sobre el dinero, las inversiones y el presupuesto. Surge de las heurísticas, las emociones y las presiones sociales, y lleva a tomar decisiones repetidamente poco óptimas. Para identificar el sesgo financiero, hay que detectar las decisiones importantes, registrar los resultados y comprender los desencadenantes emocionales; así es posible aplicar reglas, automatizaciones y revisiones para reducir su impacto y mejorar el rendimiento financiero con el tiempo.
¿Cómo funciona el proceso de mitigación del sesgo financiero?
El proceso funciona por ciclos: diagnóstico (identificar decisiones y errores), intervención (reglas, automatización, empujones conductuales) y seguimiento (KPI y revisión). Empieza con medidas sencillas, como las aportaciones automáticas y las listas de verificación, y luego incorpora modelos cuantitativos y mecanismos de gobernanza. Las revisiones periódicas y las pruebas controladas permiten validar la eficacia. Este proceso convierte las decisiones impulsivas en procesos previsibles y medibles.
¿Cuál es la diferencia entre sesgo financiero y riesgo financiero?
El sesgo financiero es un fenómeno cognitivo que distorsiona los juicios y las decisiones; el riesgo financiero es la posibilidad objetiva de sufrir una pérdida asociada a un activo o una situación. El sesgo aumenta la probabilidad de tomar decisiones que elevan el riesgo; este, en cambio, puede medirse y gestionarse mediante probabilidades y escenarios. Controlar los sesgos contribuye a aplicar mejores prácticas de gestión del riesgo.
¿Cuándo conviene usar la automatización para reducir el sesgo financiero?
Usa la automatización cuando las decisiones rutinarias se toman impulsivamente o existe tendencia a aplazar tareas (como ahorrar menos). Es adecuada para las aportaciones, el reajuste periódico de la cartera y los límites de exposición. Reduce la influencia emocional y garantiza la disciplina, pero debe revisarse con regularidad para evitar reglas obsoletas o mal diseñadas.
¿Cuánto cuesta implementar medidas contra el sesgo financiero?
Los costes varían: las medidas básicas (listas de verificación, hojas de cálculo, automatización bancaria) pueden ser prácticamente gratuitas; las soluciones avanzadas (software de cartera, consultoría, formación) pueden costar desde cientos hasta miles de reales brasileños. Evalúa la relación coste-beneficio: pequeñas mejoras pueden generar un aumento de la rentabilidad equivalente a un 1-2 % al año, lo que puede compensar rápidamente la inversión inicial, según el patrimonio.
Artigos Relacionados
 El papel del asesor financiero en la gestión del patrimonio
 Analista financiero: guía completa para una carrera de éxito
 Mercado financiero en la era de la IA: cómo aumentar la productividad laboral con técnicas probadas
 Ahorro: cómo crear y aumentar tu fondo de emergencia
 Cómo identificar el mejor curso de educación financiera online
 Seguro de automóvil: guía completa para proteger tu coche hoy
