
Un niño de 5 a 7 años no necesita saber calcular intereses para empezar a relacionarse bien con el dinero. En esta etapa, lo importante es aprender que las decisiones tienen un coste, que el dinero se acaba y que saber esperar también es una habilidad. La educación financiera para niños de 5 a 7 años funciona cuando deja de ser un discurso y pasa a formar parte de la rutina: conversaciones breves, ejemplos reales, juegos y repetición.
Esta guía explica cómo enseñar a los niños pequeños a manejar el dinero sin convertir la casa en un aula formal. Descubrirás qué entienden ya, cuándo tiene sentido darles la paga, qué juegos les ayudan de verdad y qué errores confunden más de lo que enseñan. Si tu duda viene mezclada con términos como nota de corte de educación física o nota de corte para educación física, ten en cuenta que se trata de otro tema: aquí el objetivo es crear hábitos, al ritmo de la infancia.

Lo esencial
- Los niños de 5 a 7 años ya entienden el intercambio, la elección y la espera; esa es la base de la noción del valor del dinero.
- Darles la paga a esta edad puede funcionar, siempre que sea una cantidad pequeña y previsible, vinculada a decisiones sencillas, no al control ni al castigo.
- Los juegos de compras, la hucha y las situaciones de «elegir entre dos cosas» enseñan más que las explicaciones largas.
- El ejemplo de los adultos influye más que cualquier discurso: los hábitos financieros en casa educan sin necesidad de sermones.
- El dinero debe ser un tema de conversación para los niños pequeños, no una fuente de ansiedad, culpa o amenazas.
Qué puede entender sobre el dinero un niño de 5 a 7 años
En la práctica, un niño de esta edad ya entiende que el dinero sirve para comprar cosas, que no es infinito y que, si elige una, quizá tenga que renunciar a otra. Ese es el núcleo de la educación financiera infantil en esta etapa: percibir el valor, las prioridades y la espera antes de aprender operaciones más complejas.
Entre los 5 y los 7 años, los niños todavía piensan de forma concreta. Aprenden viendo, tocando y comparando. Si dices «esto cuesta dinero» sin mostrar qué implica en la práctica, la frase se les olvida enseguida. Pero si te ven elegir entre tomar un helado hoy o ahorrar para otra compra, el concepto empieza a cobrar sentido.
Qué pueden aprender en esta etapa
- Entender que cada cosa tiene un precio.
- Comprender que comprar algo ahora puede impedir otra compra más adelante.
- Reconocer que ahorrar es una forma de esperar para conseguir algo mejor.
- Distinguir entre querer y necesitar en situaciones muy sencillas.
El valor del dinero para un niño pequeño no nace del número que aparece en un billete, sino de la experiencia concreta de intercambiar, esperar y elegir.
Si quieres tener una base más amplia para organizar las finanzas de casa y dar buen ejemplo, puedes repasar principios de conducta y rutina en hábitos financieros que refuerzan las decisiones cotidianas. Los niños pequeños aprenden más de la coherencia que de los discursos.
Cómo enseñar el valor del dinero con conversaciones breves y palabras sencillas
Enseñar a los niños pequeños a manejar el dinero requiere frases breves y ejemplos visibles. En vez de explicarles qué es un «presupuesto», diles: «Hoy no podemos llevarnos las dos cosas; tenemos que elegir una». En lugar de hablar de «gastos», di: «Esto se paga con el dinero que tenemos». Los niños lo entienden cuando las palabras acompañan una situación real.
Frases más útiles que las explicaciones largas
- «Tenemos dinero para esto».
- «Si eliges esto, lo otro tendrá que esperar».
- «Vamos a ver cuánto nos falta para conseguirlo».
- «Ahorrar también es una elección».
Quienes trabajan en este ámbito saben que la mayoría de las confusiones no se deben a que el niño no sea capaz de entender, sino al exceso de abstracción de los adultos. En la práctica, hablar de dinero a esta edad es hablar de situaciones concretas: el supermercado, la panadería, los juguetes, la merienda o una salida. Si el niño ve la relación entre una decisión y sus consecuencias, aprende.
Una buena referencia para que los adultos se expresen con claridad es separar las emociones de las decisiones. Esto se ve a menudo en la economía conductual aplicada a las finanzas del día a día, porque el dinero casi nunca es solo una cuestión de cálculo: también entran en juego los hábitos, los impulsos y la repetición. Con los niños pequeños, esto resulta aún más evidente.
La paga a esta edad: cuándo darla y cómo empezar

Darles la paga a los niños puede tener sentido entre los 5 y los 7 años, pero no es obligatorio. Funciona mejor cuando el objetivo es practicar la espera, la elección y los pequeños acuerdos. Si el niño todavía no sabe gestionar una frustración sencilla sin que se altere la rutina, quizá sea pronto para exigirle autonomía financiera con regularidad.
Cómo empezar sin complicarse
- Fija una cantidad pequeña.
- Dásela un día previsible, como el sábado o el domingo.
- Explica la norma con una frase: «Este dinero es para que practiques a elegir».
- No uses la paga como castigo ni como premio por comportarse de forma normal.
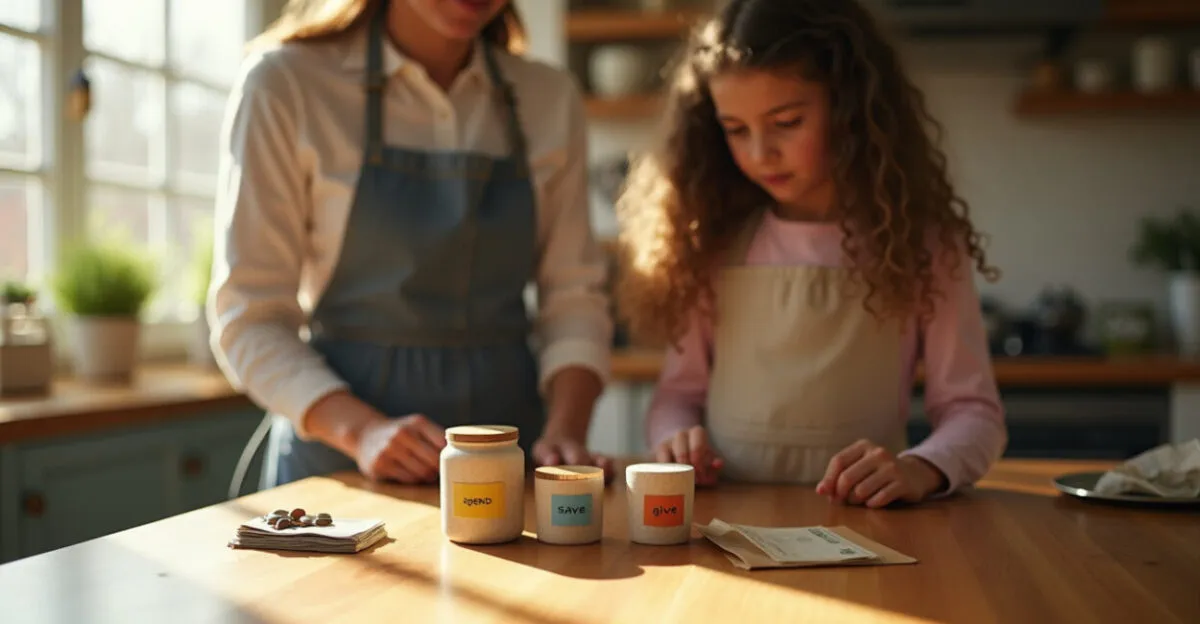
- Si es posible, prepara tres botes: gastar, ahorrar y donar.
Este método funciona bien si la familia puede mantener la constancia, pero falla cuando se convierte en una negociación semanal. Si la cantidad cambia según el humor, el cansancio o la culpa, el niño aprende a confundirse, no a organizarse. Los especialistas discrepan sobre si conviene dar la paga tan pronto; en mi opinión, a esta edad sirve más para practicar hábitos que para fomentar la independencia.
La diferencia entre una paga educativa y una confusa está en que el adulto mantenga las normas sin convertir el dinero en premio, amenaza o chantaje.
Si en casa necesitan organizar primero lo básico, puede ser útil revisar un método sencillo de control en cinco pasos para organizar el presupuesto mensual. El niño no va a leer una hoja de cálculo, pero sí nota si los adultos tienen rutinas y previsibilidad.
Lee también: Economía conductual aplicada a las finanzas del día a día
Juegos para enseñar a elegir, intercambiar y establecer prioridades
Los juegos de educación financiera funcionan porque quitan solemnidad al aprendizaje y convierten las ideas en experiencias. Los niños pequeños aprenden mejor cuando comparan objetos, eligen entre opciones limitadas y ven resultados inmediatos. Los juegos con monedas, tarjetas, huchas y tiendas imaginarias enseñan más que un discurso sobre la «responsabilidad».
Juegos que merecen la pena
- Una tienda de juguete: el niño compra juguetes con monedas de papel y tiene que elegir.
- La caja de «ahora o después»: dos cosas que quiere, una para hoy y otra para ahorrar.
- El reto de la hucha: ahorrar durante unos días para alcanzar una meta pequeña.
- El supermercado en casa: comparar precios y decidir qué «cabe» en el presupuesto del juego.
Una madre contó que su hijo quería todos los dulces del supermercado. En vez de discutir, empezó a darle tres monedas de juguete y acordaron: «Solo puedes elegir uno». Al principio lloró. Después, empezó a mirar los precios, a pensárselo e incluso a decir: «Hoy no se puede». Es un pequeño cambio, pero muy importante a esta edad.
Lee también: Educación financiera para jóvenes: guía completa para construir un futuro seguro
Si te gusta utilizar actividades estructuradas para reforzar conductas, puedes complementarlas con contenidos sobre herramientas para tomar mejores decisiones. El principio es el mismo: reducir la abstracción y hacer visible la elección.
Hábitos cotidianos que refuerzan la educación financiera en casa
La educación financiera para niños de 5 a 7 años no surge tanto de una conversación puntual como de repetir ciertos rituales. Guardar monedas, comparar dos productos, esperar un día antes de comprar y consultar la lista de la compra son hábitos sencillos que ayudan a entender el valor del dinero sin exigir una madurez prematura.
Hábitos que enseñan sin dar discursos
- Llevar al niño a comparar precios en situaciones sencillas.
- Dejar que añada a la lista de la compra un producto que haya elegido.
- Explicar en voz alta cuando algo no está previsto.
- Mostrar que ahorrar una parte del dinero forma parte de la rutina.
El ejemplo de los adultos también ayuda mucho. Si en casa se actúa por impulso, el niño lo percibe antes de entender la palabra «planificación». Quienes ya han organizado sus propias finanzas saben cuánto ayuda la rutina a reducir la ansiedad; un buen punto de partida es aprender cómo organizar las finanzas personales desde cero. El niño no necesita ver cifras, pero sí coherencia.
Otro hábito valioso es no convertir cualquier plan en una compra. Ir al parque, visitar la biblioteca, cocinar en familia y reparar un juguete también enseñan sobre costes, cuidado y prioridades. Así se evita transmitir la idea de que todo se resuelve consumiendo.
Qué evitar para no confundir ni presionar al niño
El principal error es utilizar el dinero como instrumento para infundir miedo. Un niño de 5 a 7 años no debería oír «nunca tenemos dinero», «el dinero es un problema» o «si lo gastas, se acaba todo». Estas frases pueden generar ansiedad y, en vez de enseñar el valor del dinero, inculcar una sensación de escasez emocional.
Errores habituales
- Hablar de dinero para regañar o hacer sentir culpable.
- Usar la paga como castigo por un comportamiento normal.
- Prometer una compra para que deje de insistir cada vez.
- Exigir que el niño «lo entienda» como un adulto.
Tampoco conviene excederse con lecciones sobre inversiones, intereses o ingresos pasivos. Eso corresponde a otra etapa. A esta edad, lo prioritario es construir una base: elegir, esperar, comparar, tolerar la frustración y percibir los límites. Lo demás llegará más adelante, con mayor madurez y contexto.
Una aclaración importante: este método funciona mejor cuando los adultos cuentan con cierta estabilidad. Si la familia atraviesa dificultades económicas reales, conviene proteger al niño del peso de los problemas y explicarle solo lo necesario. Ser transparente ayuda; descargar en él las preocupaciones, no.
Ejemplos prácticos para poner en marcha hoy sin cambiar la rutina
La forma más rápida de empezar es aprovechar situaciones que ya forman parte del día a día. En el desayuno, muestra la diferencia entre llevar una pieza de fruta o una merienda más cara. En el supermercado, pídele al niño que elija entre dos productos dentro de un límite pequeño. Al final de la semana, usa la hucha para contar monedas y hablar de la espera.
Tres formas de ponerlo en práctica de inmediato
- En la panadería: «Hoy tenemos dinero para comprar una cosa más».
- Con un juguete: «Vamos a ahorrar la mitad y veremos cuándo llegamos a la cantidad».
- En una salida: «Tú eliges: un helado ahora o un juguete más adelante».
Si el niño ya va a actividades deportivas, al colegio o participa en un proyecto social, el día a día ofrece todavía más oportunidades para enseñarle a comparar el esfuerzo, el tiempo y la recompensa, sin convertirlo todo en una cuestión de mérito económico. Y, si buscas otra forma de organizar la vida familiar, conviene distinguir entre la educación básica y la planificación a largo plazo: son aspectos diferentes.
La idea central es esta: enseñar sobre el dinero a esta edad no consiste en hablar de riqueza, sino en aprender a convivir con los límites. Cuando un niño lo aprende pronto, llega a la adolescencia con menos impulsividad y más recursos.
Próximos pasos
Elige una sola práctica para empezar esta semana: una paga simbólica, un juego de compras o el hábito de comparar precios en el supermercado. Lo mejor es empezar con algo sencillo y que puedas repetir. Si en casa ya hay cierta organización, el niño aprenderá sin darse cuenta de que le están «enseñando» todo el tiempo, y así es como el aprendizaje perdura.
Preguntas frecuentes sobre educación financiera para niños de 5 a 7 años
¿A qué edad se puede empezar con la educación financiera infantil?
Se puede empezar antes de los 5 años, pero entre los 5 y los 7 el niño ya puede participar con más conciencia en decisiones sencillas. En esta etapa conviene hablar del dinero con ejemplos concretos, como comprar, ahorrar y esperar. El objetivo no es enseñarle a llevar una cuenta bancaria, sino ayudarle a entender el intercambio, los límites y las prioridades. Cuanto antes forme parte de la rutina, menos extraño le resultará el tema más adelante.
¿Un niño de 5 a 7 años entiende qué es el dinero?
Sí, siempre que la idea sea concreta. El niño percibe que el dinero sirve para comprar cosas, que no se puede tener todo y que a veces hay que esperar. Lo que todavía no entiende bien son conceptos abstractos como el presupuesto formal, los intereses o las inversiones. Por eso, funcionan mejor las frases breves y las situaciones cotidianas que las explicaciones largas. Aprende con la experiencia, no con la teoría.
¿Merece la pena dar la paga en esta etapa?
Sí, si la familia quiere utilizarla para practicar la toma de decisiones y la constancia. La cantidad debe ser pequeña y previsible, y debe ir acompañada de normas sencillas, sin chantajes ni castigos. Si el niño todavía no sabe gestionar una frustración básica, quizá sea mejor empezar con una hucha y pequeñas decisiones en el supermercado. La paga ayuda cuando se convierte en una rutina; pierde eficacia si depende del humor de los adultos.
¿Qué juegos ayudan a enseñar sobre el dinero?
Los mejores son los que obligan a elegir: una tienda de juguete, una hucha, un supermercado en casa, la caja de «ahora o después» y la comparación de precios con monedas de juguete. Funcionan porque plantean límites reales al niño, pero en un entorno seguro. A esta edad, aprender jugando es mucho más eficaz que recibir explicaciones abstractas. El juego enseña sin parecer un sermón.
¿Cómo hablar de dinero sin generar ansiedad ni fomentar el consumo excesivo?
Habla del dinero como parte de la rutina, no como un problema permanente ni como una promesa de compra. Evita las frases que generan miedo, culpa o una sensación de escasez absoluta. Muestra que hay límites, pero también planificación: ahorrar, elegir y esperar son actitudes normales. Cuando los adultos dan ese ejemplo con calma, el niño aprende a manejar el dinero sin creer que todo depende de un impulso o de una recompensa inmediata.
Artigos Relacionados
 Cómo enseñar finanzas a niños de primaria
 Actividades de educación financiera infantil en la escuela
 Ahorro de agua y energía: proyectos prácticos para niños
 Juegos sobre la naturaleza: 10 ideas para educación infantil
 Cómo estimular la creatividad en niños: 7 estrategias prácticas
 Educación financiera en la escuela: resultados reales
