
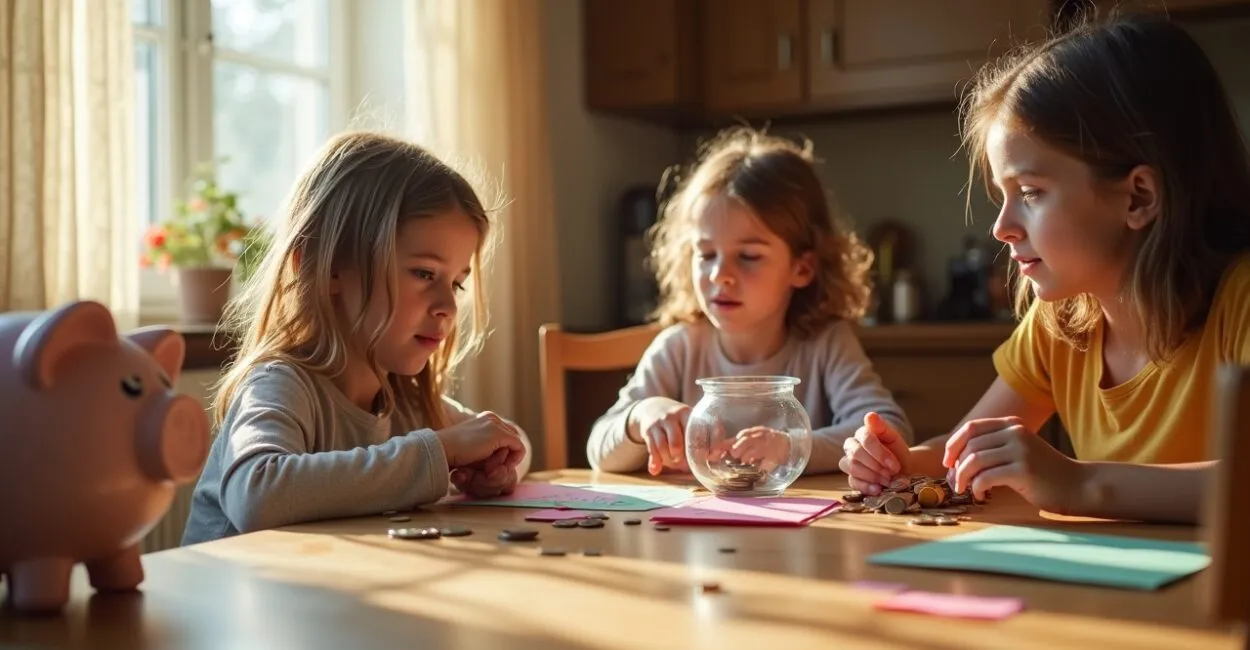
En la cola del supermercado, un niño puede aprender que elegir un paquete de galletas significa dejar otro para más adelante. Enseñar educación financiera a niños pequeños empieza así: con conversaciones breves y decisiones cotidianas, adaptadas a su edad.

El objetivo es ayudar a los hijos a entender de dónde viene el dinero, para qué sirve y cómo tomar decisiones.
La educación financiera es el proceso de desarrollar conocimientos y hábitos para tomar decisiones sobre recursos, consumo, planificación y ahorro. Para un niño, puede significar comparar precios, esperar para comprar un juguete o guardar algunas monedas para alcanzar un objetivo.
No hacen falta clases formales ni una paga semanal elevada: la constancia y los ejemplos concretos ya crean oportunidades de aprendizaje.
Antes de empezar
- Elige situaciones habituales, como una compra o la planificación de una excursión.
- Adapta las explicaciones a la edad y a lo que el niño ya puede comprender.
- Define qué gastos son responsabilidad de los adultos y qué decisiones puede tomar el niño.
- Acordad reglas realistas para la rutina y el presupuesto familiar.
1. Cómo enseñar educación financiera a niños pequeños en el día a día
Empieza hablando de dinero en situaciones concretas: explica que la familia planifica las compras, compara dos opciones y muestra que, cuando el presupuesto es limitado, hay que elegir. Invita al niño a participar en decisiones pequeñas, como escoger entre dos tentempiés dentro del presupuesto.
Enseñar con ejemplos repetidos ayuda a relacionar el dinero con las decisiones, la espera y las prioridades.
Un detalle útil al hacer la compra: los niños pequeños pueden fijarse en el envase o en el juguete que acompaña al producto y perder de vista el precio. Por eso, presenta pocas opciones y deja claro cuál es el límite antes de entrar en la tienda. Si la respuesta es «hoy no», mantén la decisión sin convertir el momento en una discusión sobre la culpa o lo que se merece.
El Banco Central de Brasil, el banco central brasileño, reúne materiales sobre ciudadanía financiera, incluidos contenidos para ayudar a hablar sobre consumo y planificación. Consulta la sección de Ciudadanía Financiera del Banco Central de Brasil para ampliar estas conversaciones en casa.
2. Adapta las lecciones a la edad y a la comprensión
No hay una edad única para empezar. Los niños aprenden a ritmos distintos, y la curiosidad es el mejor indicador: cuando preguntan por qué algo cuesta dinero o piden que les compres algo, se presenta una oportunidad para conversar. Al principio, la idea es reconocer decisiones sencillas; conceptos como el presupuesto y los intereses pueden esperar.
| Edad | Qué explorar | Ejemplo en casa |
|---|---|---|
| Educación infantil | El intercambio, la espera y la diferencia entre querer y necesitar | Jugar a las tiendas con objetos y precios imaginarios |
| Primeros cursos de primaria | Precios, decisiones y pequeños objetivos | Guardar monedas para un libro o un juguete acordado |
| Mayor autonomía para calcular | Planificación, registro y comparación de opciones | Anotar los gastos de una cantidad recibida y hablar sobre ellos |
Estas edades son orientativas, no etapas rígidas. Un niño puede entender el intercambio antes de ser capaz de planificar una compra; otro quizá necesite más tiempo para aceptar la frustración de esperar. Observa su reacción y simplifica la tarea si la conversación empieza a generar tensión.
Lee también: Finanzas para niños: guía completa para enseñar educación financiera desde pequeños
3. Decide si la paga semanal tiene sentido para tu familia

La paga semanal no es imprescindible para aprender sobre el dinero. Si la familia decide darla, la cantidad debe ajustarse al presupuesto doméstico y a lo que el niño pueda administrar. No hay una cantidad universal para un niño de 7 años: ten en cuenta la frecuencia del pago, qué se espera que cubra y si permite practicar la toma de decisiones sin comprometer los gastos esenciales.
Antes de empezar, acordad tres puntos: cuándo recibirá el dinero, qué puede pagar con él y qué gastos seguirán siendo responsabilidad de los adultos. Las tareas básicas de cuidado de la casa pueden formar parte de la vida familiar sin que se paguen. Si la familia decide remunerar algún trabajo extra, explica la diferencia para que el niño no espere recibir dinero por cada colaboración cotidiana.
El Programa de Educación Financiera en las Escuelas, de la Comisión de Valores Mobiliarios de Brasil, organismo regulador del mercado de valores, ofrece recursos para tratar el tema con niños y adolescentes. Visita la página de la Comisión de Valores Mobiliarios de Brasil y busca los materiales de educación financiera.
4. Convierte los conceptos en actividades breves
Las actividades de educación financiera infantil funcionan mejor cuando el niño toma una decisión y observa el resultado. Jugar a las tiendas puede enseñarle a consultar los precios; una meta de ahorro puede mostrarle que esperar ayuda a conseguir algo que desea. El proceso importa más que la cantidad de dinero.
- Tienda imaginaria: usa objetos de casa y etiquetas sencillas. El niño elige qué comprar con un límite acordado.
- Tarro para un objetivo: escribe o dibuja la meta y observa con él el dinero que va guardando.
- Compra con presupuesto: en el mercado o el supermercado, pídele que elija entre opciones dentro de la cantidad disponible.
Por ejemplo, el niño quiere un juguete y recibe una cantidad acordada para gastar. Puede comprar algo más barato en ese momento o guardar parte del dinero para el juguete que desea. Si cambia de opinión, hablad de su elección sin decidir por él; después, valorad si está satisfecho con la compra.
5. Enséñale a ahorrar sin prohibir cualquier gasto
Para enseñarle a ahorrar, relaciona la espera con una meta que le importe. Un tarro transparente o un dibujo que muestre los progresos ayuda a quien todavía no entiende bien los números abstractos. Separa el dinero destinado a la meta de la cantidad que puede gastar ahora, si encaja con la realidad de la familia.
Si el niño solo quiere gastar, no lo trates como un defecto de carácter. Los niños pequeños suelen valorar más lo que pueden conseguir en el presente que un beneficio lejano. Empieza con una meta a corto plazo, deja una parte disponible para pequeños gastos y evita insistir en el ahorro como prueba de obediencia.
6. Corrige los errores sin usar el dinero como amenaza
Cuando el niño se gaste todo el dinero, resiste el impulso de reponerlo enseguida. Si no era una compra esencial y la regla estaba clara, deja que experimente lo que supone esperar hasta recibir la próxima cantidad. Después, ayúdale a identificar qué le gustaría hacer de otra manera, sin humillarlo ni compararlo con sus hermanos o compañeros.
Evita también usar el dinero como castigo o recompensa emocional, por ejemplo, pagar por una muestra de cariño o quitarle una cantidad por un comportamiento que no tenía relación con lo acordado. Los límites son necesarios, pero deben explicarse con calma. En situaciones como las facturas atrasadas, cuéntale solo lo que necesita saber; las preocupaciones de los adultos no deben convertirse en responsabilidad de los hijos.
7. Responde a las dudas que surgen en casa
¿Debo permitir una compra que considero innecesaria?
Si el artículo es seguro, se ajusta al dinero disponible y la familia ya ha acordado que el niño puede decidir, permitir la compra puede ser una oportunidad de aprendizaje. Si la elección afecta a una necesidad de la casa o va en contra de un límite familiar, explica el motivo y mantén la regla.
¿Cómo hablar de dinero con los hijos sin generar ansiedad?
Usa información adecuada a su edad y habla de decisiones concretas, como planificar una compra. No hace falta dar detalles sobre las deudas o las preocupaciones económicas de la familia para enseñar consumo y planificación.
¿Cómo animar a mi hijo a ganar dinero sin explotarlo?
Da prioridad a actividades voluntarias, seguras y adecuadas a su edad, que no interfieran con el descanso, los estudios o el juego. El niño puede recibir dinero como regalo o, si la familia así lo decide, cobrar por una tarea extra acordada de antemano. Las tareas domésticas que se esperan de todos no tienen por qué convertirse en trabajo remunerado.
¿Cuándo conviene pedir orientación?
Si las conversaciones sobre dinero provocan conflictos persistentes, miedo intenso o presión para que el niño contribuya a los gastos de la casa, busca el apoyo de un profesional cualificado. Las estrategias varían según la edad, el desarrollo y la situación económica familiar; por eso, ninguna regla sobre la paga semanal sirve para todos los hogares.
Elige una situación de esta semana, como hacer la compra en el supermercado, y acordad de antemano qué decisión quedará en manos del niño. Una conversación breve, seguida de espacio para probar y reflexionar, enseña más que una regla que todavía no puede aplicar.
Artigos Relacionados
 Finanzas para niños: 7 hábitos que los padres deben enseñar
 Actividades para el Día de la Madre en Educación Primaria
 Regalos creativos que los niños pueden hacer para sus madres
 Educación Primaria: guía completa y práctica
 Herramientas de educación financiera para familias y jóvenes
 Educación ambiental en primaria: actividades que funcionan
