
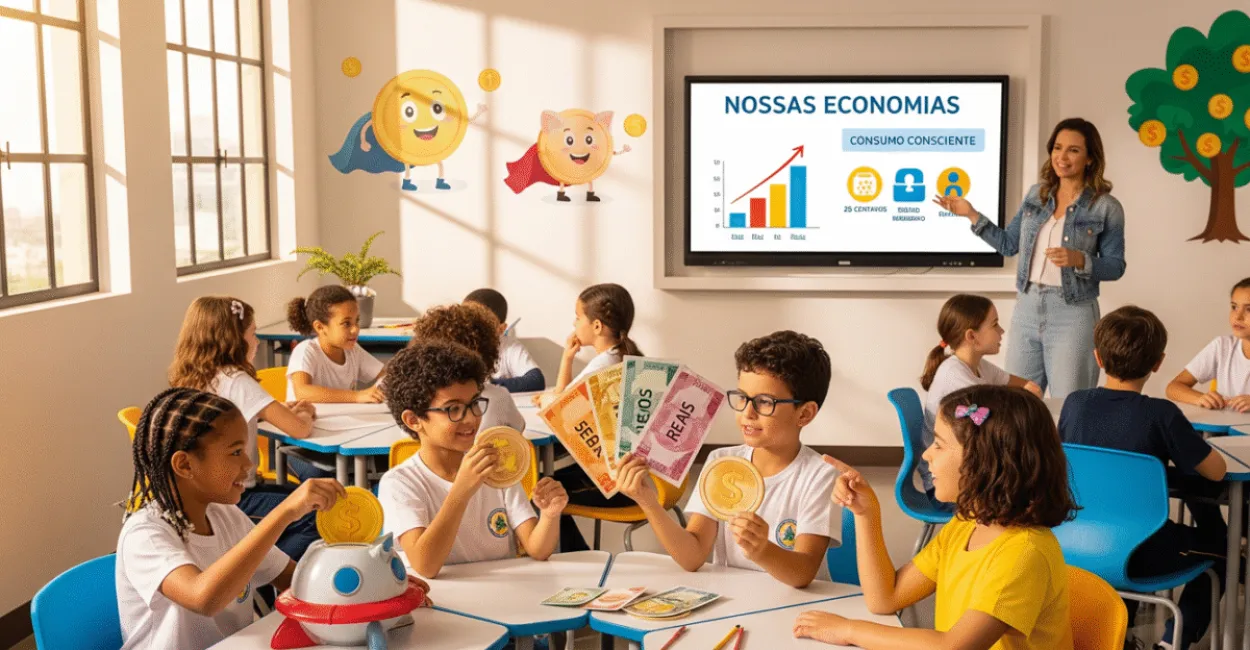
Cuando un niño aprende a distinguir entre deseo y necesidad, no está «tratando con dinero» demasiado pronto: está desarrollando autocontrol, capacidad de razonamiento y sentido de la prioridad. La educación financiera infantil funciona así: convierte situaciones cotidianas —comprar, ahorrar, esperar, comparar y elegir— en un aprendizaje práctico sobre el valor y las consecuencias.
En la escuela, este tema cobra fuerza porque deja de ser un discurso abstracto y se convierte en una experiencia. Cuando la clase simula un mercado, fija objetivos de ahorro o analiza decisiones de consumo, el dinero deja de ser un asunto lejano y se convierte en una herramienta de aprendizaje.

A continuación, descubrirás actividades realmente aplicables, los principios en los que se basan y qué debes tener en cuenta para no reducir el tema a «la hucha y la paga».
Lo que debes saber
- La educación financiera en la infancia no consiste en hablar de inversiones, sino en enseñar a tomar decisiones, respetar límites, planificar y asumir responsabilidades con recursos limitados.
- Las actividades funcionan mejor cuando implican comparar, elegir y afrontar consecuencias, y no se limitan a contar monedas o decorar huchas.
- El contenido debe adaptarse a la edad: los más pequeños aprenden mediante experiencias concretas; los mayores ya pueden trabajar con presupuestos, objetivos y compensaciones entre alternativas.
- Los proyectos escolares tienen más impacto cuando relacionan el dinero con las matemáticas, el consumo responsable, la ciudadanía y la vida familiar.
- Este tipo de enseñanza falla cuando se convierte en moralismo («gastar está mal») o ignora la realidad económica de las familias.
Cómo integrar la educación financiera infantil en la rutina escolar sin convertirla en una charla
En términos técnicos, la educación financiera es el proceso de desarrollar competencias para tomar decisiones informadas sobre el uso, el consumo, el ahorro, el riesgo y la planificación de los recursos. En la infancia, esto significa traducir esos conceptos a situaciones visibles, concretas y que puedan repetirse.
Los niños aún no necesitan dominar el interés compuesto; sí necesitan entender que los recursos son limitados y que cada elección implica renunciar a otra.
En la práctica, la escuela cuenta con una gran ventaja: puede organizar experiencias que las familias no siempre tienen la posibilidad de preparar en casa. El docente crea el contexto, observa la reacción de los alumnos y adapta el reto. Ahí entran el juego, la narración y la simulación. Quienes trabajan en este ámbito saben que el aprendizaje se produce cuando el niño tiene que decidir, no cuando se limita a escuchar explicaciones.
Lo que distingue una actividad financiera útil de una dinámica genérica no es el dinero en sí, sino la calidad de la decisión que el niño debe tomar.
Qué conviene enseñar primero
Antes de hablar de ahorro, conviene presentar tres ideas básicas: el dinero no aparece de la nada, las decisiones tienen un coste y alcanzar objetivos requiere tiempo. Estos tres puntos sostienen el resto del trabajo.
Sin estas ideas, el niño puede jugar a las tiendas, pero no entiende el sentido del juego.
Qué suele fallar
Una clase que solo pide colorear monedas o rellenar fichas no aporta recursos para desenvolverse. Tampoco ayuda transmitir que «ahorrar» es siempre la única opción correcta. En muchos hogares, la realidad exige priorizar, negociar y esperar, no solo ahorrar. La enseñanza debe reconocerlo.
Para fundamentar la planificación, conviene consultar los materiales del Banco Central de Brasil sobre ciudadanía financiera, el banco central brasileño, y el portal de la Secretaría Nacional del Consumidor, organismo brasileño que ofrece referencias útiles sobre consumo y protección. Para obtener una visión más amplia, la OCDE publica estudios sobre alfabetización financiera y competencias relacionadas.
Actividades para niños de 3 a 6 años: experiencias concretas, repetición y lenguaje sencillo
En esta etapa, el objetivo no es «enseñar a hacer un presupuesto», sino ayudar al niño a percibir el valor, las opciones y el recuento en contextos que ya conoce. La actividad debe ser visual, manipulativa y breve. Cuanto más abstracta sea la propuesta, menos se retendrá.
Una tienda de juguete con decisiones guiadas
Prepara un puesto con frutas de plástico, envases vacíos y etiquetas con precios sencillos. Dale dinero ficticio y pídele que compre solo algunos productos.
La cuestión no es acertar con el cambio, sino darse cuenta de que no se puede comprar todo.
Una hucha con un objetivo ilustrado
En lugar de usar una hucha sin un propósito concreto, dibuja un objetivo: un juguete, un libro o una excursión. El niño irá pegando una pegatina cada vez que «ahorre» una ficha.
El refuerzo visual ayuda mucho más que las explicaciones largas.
Historias con decisiones y consecuencias
Cuenta historias breves en las que un personaje deba elegir entre gastar ahora o esperar para conseguir algo mejor. Pregúntale qué haría. En esta etapa, lo importante es la conversación, no dar con la respuesta «correcta». Un docente de educación infantil suele darse cuenta enseguida: cuando el niño entiende que solo tiene tres fichas para comprar cinco cosas, la frustración se convierte en aprendizaje. Tras un par de rondas, empieza a preguntar: «Si compro esto, ¿me quedará algo para aquello?». Ahí es cuando empieza a tomar forma el concepto.
Actividades para niños de 7 a 9 años: comparar, fijar objetivos y empezar a planificar

A esta edad, los niños ya pueden manejar reglas más claras, registrar sus elecciones y pensar en etapas. Es el momento ideal para introducir listas, objetivos sencillos y nociones de priorización. Un error frecuente es subestimar esta edad: pueden hacer más de lo que muchos imaginan.
Lee también: Ahorro infantil: 5 objetivos sencillos que funcionan en 2025
Lista de deseos por orden de prioridad
Pide a cada alumno que escriba o dibuje tres deseos: uno que quiera mucho, otro que pueda esperar y uno que quizá no sea tan necesario. Después, hablen sobre los motivos de ese orden. Este ejercicio desarrolla la capacidad de expresar las razones de una decisión, no solo de consumir.
Mercadillo de intercambio
Organiza una actividad en la que los alumnos puedan intercambiar cromos, material escolar u objetos repetidos, siguiendo unas reglas acordadas. Así descubren que el valor no es fijo: depende del interés, la oferta y el contexto. Es una introducción segura a los conceptos de intercambio y negociación.
Objetivo semanal con seguimiento
Crea un panel de progreso para objetivos sencillos: ahorrar fichas, evitar gastos impulsivos durante la actividad o completar tareas que den puntos. La clave es mostrar el progreso acumulado. Los niños de esta edad responden muy bien a los avances visibles.
Actividad
Competencia principal
Qué observar
Lista de deseos
Priorización
Si el niño distingue entre un deseo inmediato y un objetivo más importante
Mercadillo de intercambio
Negociación
Si puede justificar un intercambio con argumentos
Objetivo semanal
Planificación
Si sigue el progreso sin abandonar a mitad de camino
La planificación financiera infantil no empieza con grandes cifras, sino cuando el niño aprende a esperar para conseguir algo que quiere.
Actividades para niños de 10 a 12 años: presupuesto, coste de oportunidad y autonomía
En esta etapa, los alumnos ya pueden trabajar con decisiones más realistas. Se puede hablar de presupuestos, precio por unidad, gastos recurrentes y coste de oportunidad, es decir, lo que se deja de obtener al elegir una alternativa. La enseñanza resulta mucho más interesante cuando la clase debe justificar sus decisiones y no solo llevarlas a cabo.
Presupuesto para una salida escolar
Simula una excursión, un pícnic o una feria de ciencias. Propón un presupuesto total y varios precios: comida, transporte, recuerdos, agua y material compartido. El grupo tendrá que elaborar una combinación viable sin superar el límite.
Proyecto de «miniempresa»
Una clase puede vender marcapáginas, macetas decoradas o aperitivos sencillos en una actividad supervisada. El objetivo no es ganar dinero por ganarlo, sino entender los costes, los ingresos y el dinero que queda. La escuela debe orientar bien el proyecto para evitar que se convierta en una competición agresiva.
Hoja de cálculo con gastos ficticios
Prepara un mes simulado con ingresos semanales, gastos fijos e imprevistos. Los alumnos descubren que el dinero no «desaparece» por arte de magia, sino que se va acumulando en pequeños gastos. Este tipo de ejercicio suele dar pie a una conversación intensa sobre las decisiones cotidianas.
Hay un matiz importante: este método funciona muy bien cuando la clase ya puede manejar conceptos abstractos, pero falla si se aplica demasiado pronto. Forzar presupuestos complejos con niños que aún no dominan la comparación y la secuenciación solo genera confusión. Adaptar las actividades a la edad no es un detalle pedagógico: determina si la actividad enseña o solo ocupa el tiempo.
Cómo preparar una clase que enseñe de verdad y no solo entretenga
Una clase eficaz tiene tres partes: contexto, decisión y reflexión. Sin contexto, la actividad se convierte en un juego sin rumbo. Sin decisión, se queda en una representación. Sin reflexión, el aprendizaje no se consolida.
Estructura práctica en 40-50 minutos
- Introducción breve: presenta una situación concreta, como una compra con dinero limitado.
- Experiencia guiada: deja que los alumnos elijan, intercambien, comparen o planifiquen.
- Debate final: pídeles que expliquen por qué han elegido esas opciones y qué harían de otra manera.
Criterios de evaluación pertinentes
- Identifica necesidades y deseos en una situación realista.
- Explica por qué una opción es mejor que otra dentro de un límite.
- Utiliza con más autonomía conceptos como objetivo, prioridad y consecuencia.
Si quieres un indicador más objetivo, observa el vocabulario de la clase al final de la secuencia. Cuando el niño empieza a decir «lo guardaré para más adelante», «no puedo llevarme todo» o «he elegido esto porque me queda más», el contenido ha dejado de ser abstracto. Eso vale más que cualquier ficha rellenada por obligación.
La familia y el docente, en la misma sintonía
La escuela enseña mejor cuando la familia no contradice el mensaje, y la familia ayuda más cuando la escuela no genera sentimientos de culpa. Esta coordinación es decisiva. Si el alumno aprende que cada compra es impulsiva y en casa nadie habla de prioridades, el efecto de la clase se debilita rápidamente.
Qué puede reforzar la familia
- Poner nombre a las decisiones cotidianas: comprar, esperar, intercambiar y ahorrar.
- Mostrar cómo comparar precios, tamaños y utilidad en situaciones sencillas.
- Evitar usar el dinero como amenaza o como recompensa constante.
Qué debe evitar la escuela
No des por hecho que la realidad económica de todos los niños es igual. Algunas familias pueden trabajar con pagas y objetivos; otras viven con un presupuesto ajustado y unos ingresos variables. La misma actividad puede ser excelente para un grupo e inadecuada para otro si no se plantea con sensibilidad social.
También conviene consultar materiales sobre educación del consumidor y ciudadanía financiera desde una perspectiva más amplia. El INEP, organismo brasileño de estudios y evaluación educativa, y otras instituciones de investigación educativa muestran en diversos estudios que las competencias aplicadas tienden a consolidarse mejor que los contenidos meramente expositivos. En finanzas, esto se ve aún más claro: conocer la fórmula no basta si el niño no reconoce cuándo debe aplicarla.
Próximos pasos para llevar el tema al aula
Si la escuela quiere obtener resultados reales, debe dejar de tratar el tema como una actividad aislada y empezar a trabajarlo de forma progresiva. Una buena secuencia incluye repetición, un aumento gradual de la complejidad y conexión con la vida real. Así, una dinámica acertada se convierte en aprendizaje duradero.
El paso más sensato ahora es elegir un grupo de edad, definir una competencia central —priorización, espera, presupuesto o negociación— y realizar una actividad semanal durante un mes. Después, compara el comportamiento de los alumnos al principio y al final. Esa observación vale más que una clase «bonita» pero desconectada de la realidad.
Preguntas frecuentes
¿Cuál es la mejor edad para empezar?
Se puede empezar en educación infantil, siempre que el enfoque sea concreto: elecciones sencillas, contar y relacionar los deseos con los límites. No tiene sentido introducir conceptos complejos demasiado pronto. La progresión debe respetar la madurez cognitiva del niño.
¿La paga ayuda a aprender?
Ayuda cuando va acompañada de orientación y objetivos claros. Sin diálogo, la paga se limita a entregar dinero. El aprendizaje aparece cuando el niño tiene que decidir qué hacer con ese recurso.
¿Hay que hablar de inversiones con los niños?
No al principio. Antes, el niño debe entender los presupuestos, el consumo, el ahorro y el coste de oportunidad. Las inversiones pueden introducirse más adelante, cuando ya domine la lógica de los objetivos y los plazos.
¿Cómo evitar que la actividad se quede en un juego?
Incluye una decisión real, aunque sea simbólica, y termina con una reflexión. El niño debe elegir, justificar su decisión y revisarla. Sin este proceso, la actividad pierde profundidad.
¿Este tipo de enseñanza funciona en cualquier contexto familiar?
Funciona mejor cuando tiene en cuenta la realidad del grupo. Las familias con ingresos inestables, por ejemplo, necesitan enfoques menos moralistas y más centrados en las prioridades y el uso responsable de los recursos. La adaptación forma parte del método, no es un detalle.
Artigos Relacionados
 Educación financiera para jóvenes: guía para un futuro seguro
 Cómo identificar el mejor curso de educación financiera online
 Cómo iniciar la alfabetización de los niños en educación infantil
 Educación inclusiva en las escuelas: caminos transformadores para todo el alumnado
 Comprender la educación financiera personal
 Cómo la inteligencia artificial está revolucionando el aprendizaje en las escuelas del siglo XXI
