Organizar tus finanzas personales es esencial para alcanzar la estabilidad y tus objetivos financieros, como pagar deudas, crear un fondo de emergencia y financiar proyectos. Las finanzas personales abarcan la gestión integrada de ingresos, gastos, ahorro e inversiones, y saber por dónde empezar ayuda a reducir el estrés y los gastos innecesarios. Para comenzar, hay que identificar los gastos, crear un presupuesto sencillo y dar prioridad a las deudas y a las emergencias.
Hoy en día, muchas familias carecen de planificación y recurren demasiado al crédito; por eso, esta guía práctica explica paso a paso cómo aplicar un presupuesto, reducir deudas y crear un fondo de emergencia. Veremos métodos, herramientas y comparaciones que facilitan la toma de decisiones, además de datos y fuentes fiables que te ayudarán a fundamentar tus elecciones. Así tendrás una hoja de ruta práctica para mejorar tu salud financiera.

A lo largo del artículo abordaremos definiciones, pasos prácticos, ventajas, limitaciones, consejos, herramientas recomendadas y una sección completa de preguntas frecuentes para resolver dudas habituales sobre finanzas personales. Sigue los pasos y utiliza las listas y tablas como listas de comprobación para poner en marcha cambios de inmediato.
Definiciones y conceptos básicos de las finanzas personales
- Presupuesto: planificación de los ingresos y gastos mensuales.
- Fondo de emergencia: fondo líquido para imprevistos (3–6 meses).
- Flujo de caja: comparación entre las entradas y salidas de dinero.
- Endeudamiento: compromisos de pago futuros sujetos a intereses.
- Inversiones: colocación de dinero para obtener una rentabilidad superior a la inflación.
Qué abarcan las finanzas personales
Las finanzas personales abarcan los ingresos, los gastos, el ahorro y las inversiones; organizar estos elementos permite tomar decisiones conscientes sobre el consumo y los objetivos. El seguimiento mensual del flujo de caja indica si hay un excedente para ahorrar o si es necesario recortar gastos. Comprenderlo facilita dar prioridad a las deudas con intereses altos, crear un fondo de emergencia y planificar objetivos a corto y largo plazo.
Al organizar tus finanzas personales, resulta útil clasificar los gastos en fijos y variables, además de registrar los ingresos recurrentes y los extraordinarios. Herramientas sencillas, como hojas de cálculo o aplicaciones, ayudan a visualizar y hacer un seguimiento de las cuentas. La constancia en el registro convierte pequeños cambios en mejoras financieras importantes con el paso del tiempo.
Comprender los conceptos básicos permite comparar opciones de crédito, evaluar los riesgos de las inversiones y tomar decisiones acordes con tu situación financiera. Esto reduce la probabilidad de endeudarse en exceso y deja margen para estrategias como amortizar anticipadamente las deudas o automatizar las aportaciones al fondo de emergencia.
Términos esenciales y cómo utilizarlos
Términos como liquidez, rentabilidad, inflación e interés compuesto aparecen con frecuencia e influyen en las decisiones cotidianas. La liquidez se refiere a la facilidad con la que un activo puede convertirse en dinero; las inversiones con alta liquidez son más adecuadas para un fondo de emergencia. La rentabilidad indica la ganancia porcentual, que debe compararse con la inflación para calcular la ganancia real.
El interés compuesto afecta tanto a las inversiones como a las deudas; en el caso de los préstamos, puede aumentar considerablemente el saldo pendiente si no se gestiona bien. Entender la diferencia entre el interés simple y el compuesto ayuda a calcular el coste real de la financiación y a priorizar los pagos más costosos.
Conocer estas definiciones facilita hablar con las entidades financieras y elegir productos adecuados para tus objetivos. Al aplicar estos términos al presupuesto, puedes equilibrar la seguridad (liquidez) y la rentabilidad, y compaginar los objetivos a corto plazo con el crecimiento del patrimonio.
Indicadores para controlar la salud financiera
Indicadores prácticos como la tasa de ahorro (porcentaje de los ingresos que se ahorra), la proporción entre deuda e ingresos y los meses cubiertos por el fondo de emergencia son fundamentales para evaluar el progreso. La meta inicial suele ser ahorrar entre el 10 % y el 20 % de los ingresos mensuales, ajustando el porcentaje a la situación y los objetivos de cada persona. Controlar estos indicadores mensualmente suele reducir las sorpresas y permite hacer ajustes rápidos.
Otro indicador importante es la parte de los ingresos destinada a pagar deudas; los especialistas recomiendan que los pagos mensuales no superen el 30 % de los ingresos netos. Esto deja margen para los gastos esenciales y el ahorro. Seguir este indicador ayuda a evitar restricciones de crédito y un aumento del estrés financiero.
Las herramientas que generan gráficos de tendencias facilitan la interpretación de estos indicadores y fomentan el mantenimiento de hábitos saludables. Con datos objetivos, resulta más fácil decidir entre renegociar deudas, reducir gastos o aumentar las aportaciones al fondo de emergencia.
Planificación práctica y paso a paso de las finanzas personales
- Identifica de inmediato todos los ingresos y gastos del mes.
- Clasifica los gastos en fijos, variables y prescindibles, y reduce entre un 10 % y un 20 % de estos últimos.
- Fija una meta para el fondo de emergencia (3–6 meses) y automatiza las aportaciones.
- Da prioridad al pago de las deudas con intereses más altos y negocia los plazos y las tasas.
Cómo crear un presupuesto realista
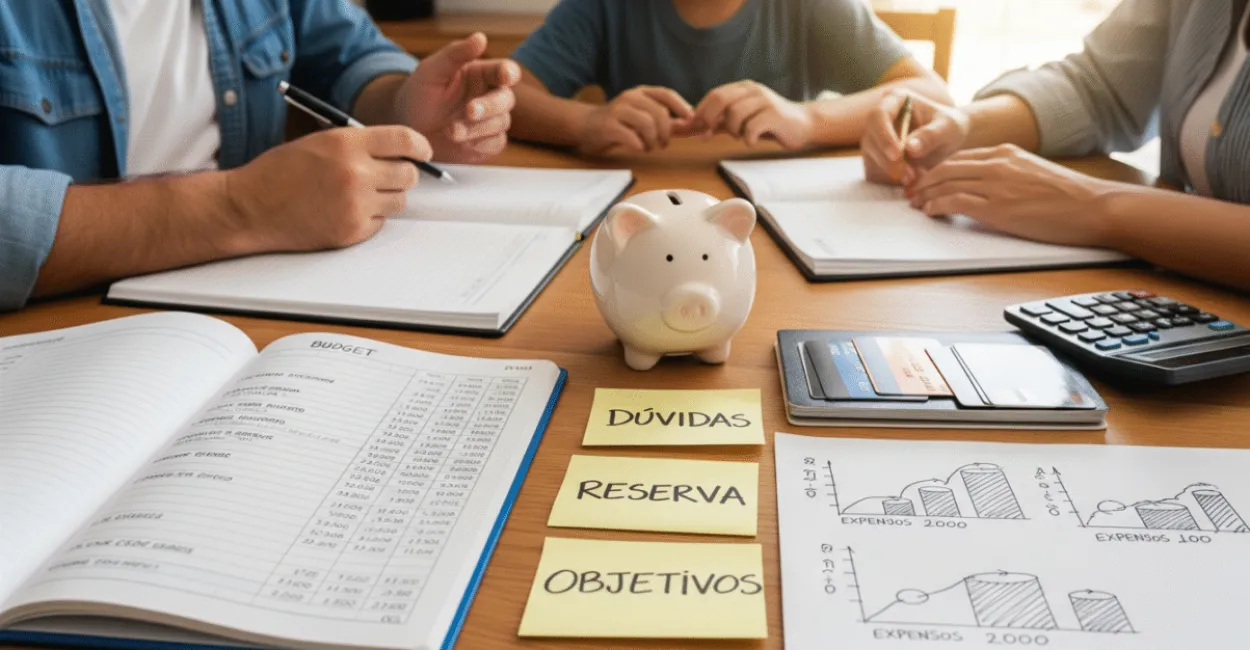
Empieza anotando tus ingresos netos y enumerando todos los gastos recurrentes, incluidas las suscripciones y los gastos estacionales. Después, suma el promedio de los gastos variables de los últimos tres meses para obtener una cifra estimada. Con esos datos, establece límites por categoría: vivienda, transporte, alimentación, ocio y ahorro, y ajústalos según tus prioridades.
Automatiza las transferencias a cuentas de ahorro o inversión justo después de cobrar para evitar gastar el dinero de inmediato. La regla de pagarte a ti primero ayuda a mantener la constancia en las aportaciones. Revisa el presupuesto cada mes y adáptalo si cambian tus ingresos o tus objetivos.
Utiliza el presupuesto como herramienta para evaluar compras con un impacto financiero importante, como una financiación o una suscripción. Tener un límite establecido evita los excesos y facilita futuras negociaciones con las entidades financieras.
Métodos para elaborar un presupuesto
| Método | Ventaja | Uso más adecuado |
|---|---|---|
| 50/30/20 | Sencillo y equilibrado | Para quienes buscan una estructura sin hojas de cálculo |
| Sistema de sobres | Control estricto de las categorías | Para quienes tienen dificultades para controlar sus gastos |
| Presupuesto base cero | Asigna cada unidad monetaria | Para quienes buscan la máxima disciplina |
| Proyección por objetivos | Se centra en los objetivos | Para quienes dan prioridad al ahorro y las inversiones |
Negociación y reducción de deudas
Identifica las deudas según la tasa de interés y el plazo; da prioridad a las que tienen los intereses más altos (tarjeta de crédito, descubierto en cuenta). Presenta propuestas para renegociar los intereses, reducir las cuotas o conseguir descuentos por pago al contado. Muchos acreedores ofrecen mejores condiciones cuando el cliente demuestra que tiene intención de pagar.
Valora unificar las deudas con intereses más bajos, pero analiza todos los costes asociados, como las comisiones. Utiliza simulaciones para comparar el coste total antes y después de la unificación. Si la situación es grave, busca asesoramiento en organismos de protección al consumidor o entre profesionales del crédito.
Mantén un plan de pagos y actualízalo después de cada acuerdo. Controlar el saldo pendiente y los plazos reduce la posibilidad de volver a endeudarse y protege tu historial crediticio, lo que puede facilitarte mejores condiciones en el futuro.
Beneficios de organizar tus finanzas personales

- Mayor seguridad financiera y menos estrés en el día a día.
- Capacidad para crear un fondo de emergencia y afrontar imprevistos.
- Mejor control del endeudamiento y de los costes de los intereses.
- Más claridad para planificar objetivos a corto y largo plazo.
- Oportunidad de invertir con enfoque y disciplina.
Impacto emocional y calidad de vida
Organizar tus finanzas personales reduce la ansiedad ante los imprevistos y aporta una sensación de control sobre el futuro. Pagar deudas y crear un fondo de emergencia mejora la calidad del sueño y reduce los conflictos familiares relacionados con el dinero. Quienes adoptan hábitos financieros sencillos y constantes suelen mencionar beneficios emocionales.
Además de mejorar el bienestar, la disciplina financiera permite planificar experiencias vitales, como viajes o formación, sin depender exclusivamente del crédito. La planificación convierte los sueños en objetivos cuantificables y alcanzables, y reduce las decisiones impulsivas que desequilibran el presupuesto.
Estas mejoras en los hábitos también se reflejan en las oportunidades profesionales, ya que un menor estrés financiero contribuye a rendir mejor en el trabajo y a centrarse más en el desarrollo profesional.
Ventajas económicas y financieras
Una gestión eficiente de las finanzas personales aumenta la tasa de ahorro y mejora la capacidad de invertir, lo que genera rendimientos compuestos con el tiempo. Según el Banco Central de Brasil, autoridad monetaria del país, las familias que planifican tienen más probabilidades de mantener un fondo de emergencia y menos de caer en impago; los datos concretos varían según el año y el estudio (Banco Central).
Al reducir los intereses pagados por las deudas y renegociar las condiciones, las familias ahorran porcentajes significativos de su presupuesto mensual. Según estudios del IBGE, el Instituto Brasileño de Geografía y Estadística, los cambios en la composición de los gastos pueden liberar entre un 5 % y un 15 % de los ingresos para el ahorro si se modifican los hábitos.
Estos beneficios financieros amplían la capacidad de invertir en educación y en activos que se revalorizan a largo plazo, creando un círculo virtuoso de crecimiento patrimonial y seguridad.
Limitaciones y riesgos al gestionar las finanzas personales
- Riesgo de infravalorar los gastos variables ocasionales.
- Falsa sensación de seguridad con productos de baja rentabilidad.
- Posibilidad de renegociaciones que alarguen los plazos y aumenten los costes.
Errores frecuentes y sus consecuencias
Infravalorar los gastos estacionales, no actualizar el presupuesto o confiar en estimaciones demasiado optimistas son errores frecuentes que provocan falta de liquidez. Comprar a crédito sin planificación y aplazar la creación del fondo de emergencia hace que se acumulen intereses y aumenta la vulnerabilidad ante imprevistos. Reconocer estos errores permite corregir el rumbo rápidamente.
Otro problema es la diversificación inadecuada: concentrar el dinero en un solo producto puede exponer el patrimonio a riesgos innecesarios. Además, aceptar plazos largos para pagar deudas sin evaluar el coste total puede aumentar el desembolso final y retrasar los objetivos financieros.
Para reducir estos riesgos, revisa el presupuesto periódicamente, simula escenarios desfavorables y busca información fiable antes de contratar productos financieros. La formación continua reduce la probabilidad de tomar decisiones precipitadas.
Ventajas y desventajas de las estrategias
| Estrategia | Ventaja | Desventaja |
|---|---|---|
| Aportaciones automáticas | Fomenta la disciplina de ahorro | Menos flexibilidad mensual |
| Unificación de deudas | Intereses más bajos | Posible ampliación del plazo |
| Inversión en renta fija | Seguridad y previsibilidad | Rentabilidad limitada |
Cuándo buscar ayuda profesional
Busca asesoramiento de un planificador financiero o un asesor acreditado si tienes un nivel alto de endeudamiento, debes tomar decisiones de inversión complejas o necesitas reestructurar tu patrimonio. Los profesionales pueden ofrecer cálculos de proyección, propuestas para unificar deudas y estrategias fiscales que pueden resultar convenientes cuando las cantidades y los riesgos son importantes.
Comprueba la cualificación del profesional y la transparencia de sus honorarios. Organismos como la Comisión de Valores Mobiliarios (CVM), el regulador del mercado de valores de Brasil, y el Consejo Federal de Administración ofrecen información y listas de profesionales regulados. Comprueba las referencias y los contratos antes de contratar sus servicios.
Si solo necesitas ajustar el presupuesto, puedes resolver muchos problemas con herramientas gratuitas y formación financiera básica; reserva los servicios de pago para situaciones de mayor complejidad financiera.
Consejos y buenas prácticas para las finanzas personales
- Automatiza el ahorro y los pagos para evitar olvidos.
- Mantén un fondo de emergencia equivalente a 3–6 meses de gastos.
- Revisa las suscripciones y los servicios cada año y cancela los que no utilizas.
- Negocia los intereses y las comisiones antes de aceptar ofertas de crédito.
- Fórmate regularmente sobre inversiones y productos financieros.
Hábitos diarios que marcan la diferencia
Pequeñas acciones cotidianas, como anotar los gastos, preparar comidas en casa y revisar las suscripciones, permiten acumular ahorros importantes a lo largo de los meses. Hacer la compra con una lista reduce las compras impulsivas, y controlar los gastos pequeños puede liberar entre un 5 % y un 10 % de los ingresos para ahorrar, según los hábitos de consumo observados en estudios de mercado.
Otra buena práctica es revisar las facturas y los extractos cada semana para detectar cargos indebidos o categorías de gastos que se están descontrolando. Las aplicaciones de gestión financiera ayudan con alertas y clasificaciones automáticas, ahorran tiempo y mejoran la precisión del control.
También es útil fijar objetivos de ahorro mensuales y recompensar los avances con experiencias de bajo coste; así mantendrás la motivación sin comprometer el presupuesto general.
Planificación de objetivos y automatización
Fija objetivos SMART (específicos, medibles, alcanzables, relevantes y con un plazo definido) para comprar bienes, crear un fondo de emergencia y preparar la jubilación. Automatizar las transferencias a cuentas separadas para cada objetivo evita mezclar el dinero y facilita ver el progreso. Las herramientas bancarias y las aplicaciones permiten crear apartados virtuales para cada objetivo.
La automatización reduce la dependencia de la fuerza de voluntad y ayuda a mantener la constancia en las aportaciones. Planifica incrementos de las aportaciones a medida que aumenten tus ingresos; por ejemplo, sube un 1 % de tu salario con cada ascenso. Esta estrategia acelera la creación de patrimonio sin afectar bruscamente a tu nivel de vida.
Revisa tus objetivos cada seis meses para ajustar plazos y cantidades ante cambios personales o económicos. El seguimiento y la automatización, juntos, constituyen la base de una planificación financiera eficiente y sostenible.
Recursos y herramientas recomendados para las finanzas personales
- Aplicaciones de presupuesto (p. ej., GuiaBolso, Organizze).
- Hojas de cálculo financieras personalizables (Google Sheets, Excel).
- Cuentas digitales con subcuentas para distintos objetivos.
- Asesoramiento financiero acreditado cuando sea necesario.
Aplicaciones y plataformas útiles
Aplicaciones como GuiaBolso y Organizze ofrecen integración con cuentas bancarias, clasificación automática y gráficos de tendencias, lo que facilita el seguimiento del flujo de caja. Estas plataformas permiten identificar rápidamente los gastos recurrentes y los patrones de consumo. Muchas aplicaciones tienen versiones gratuitas con funciones básicas y planes de pago con opciones avanzadas.
Además, los bancos digitales suelen ofrecer subcuentas o «huchas» para separar los fondos de emergencia y los objetivos, con transferencias automáticas. Elegir una herramienta que sea fácil de usar y segura (con autenticación en dos pasos) es esencial para proteger tus finanzas personales.
Combina una aplicación con una hoja de cálculo para tener más control: utiliza la aplicación para registrar los datos automáticamente y la hoja de cálculo para planificar objetivos y simular escenarios. Esta combinación es práctica y eficaz para adquirir disciplina financiera.
Recursos educativos y fuentes fiables
Consulta los materiales de instituciones como el Banco Central de Brasil y el Instituto Brasileño de Geografía y Estadística (IBGE) para obtener datos macroeconómicos y guías sobre consumo responsable. Para adquirir conocimientos prácticos de educación financiera, los cursos de universidades y plataformas reconocidas ofrecen formación estructurada. Consulta contenidos de organismos oficiales para fundamentar las decisiones importantes.
Según el IBGE, las variaciones del consumo y del endeudamiento se supervisan periódicamente, lo que aporta contexto para planificar los fondos de emergencia y el presupuesto. Utiliza estas fuentes para ajustar tus expectativas sobre la rentabilidad real teniendo en cuenta la inflación. Los enlaces útiles te ayudarán a mantenerte al día con información fiable.
Combinar la lectura continua con la aplicación práctica garantiza una mejora constante en la gestión de las finanzas personales, reduce los riesgos y aumenta las probabilidades de alcanzar tus objetivos.
Conclusión
Organizar tus finanzas personales es un proceso continuo que empieza por identificar los ingresos y gastos, crear un presupuesto realista, dar prioridad a la reducción de las deudas y constituir un fondo de emergencia. Aplicar pasos prácticos, automatizar las aportaciones y utilizar herramientas adecuadas aumenta las probabilidades de éxito. Una buena gestión de las finanzas personales aporta seguridad, capacidad de inversión y una mejor calidad de vida.
Revisa tu plan con frecuencia, ajusta los objetivos según los cambios en tus ingresos y consulta fuentes fiables al tomar decisiones financieras. Empieza hoy: identifica los gastos del mes, fija una meta para el fondo de emergencia y negocia tus deudas; las pequeñas acciones dan grandes resultados con el tiempo.
Si quieres, utiliza este artículo como guía para enlazarlo con un plan más amplio o con un curso detallado sobre finanzas personales y empieza a aplicar los pasos la próxima semana.
Preguntas frecuentes sobre finanzas personales
¿Qué son las finanzas personales?
Las finanzas personales se refieren a la gestión de los recursos económicos de una persona o una familia, e incluyen el control de los ingresos, los gastos, el ahorro, las inversiones y las deudas. Consisten en organizar las entradas y salidas de dinero para alcanzar objetivos como crear un fondo de emergencia, pagar deudas e invertir para proyectos futuros. Una buena gestión reduce los riesgos financieros, mejora el acceso al crédito y aumenta la capacidad de llevar a cabo planes personales y familiares.
¿Cómo funciona el proceso de elaboración de un presupuesto personal?
El proceso empieza con un registro de todos los ingresos y gastos, seguido de su clasificación por tipo (fijos, variables y prescindibles). A continuación, se establecen límites por categoría y objetivos de ahorro. Automatizar las transferencias al ahorro y revisar el presupuesto cada mes ayuda a mantenerlo. Las hojas de cálculo y las aplicaciones facilitan el registro de datos y generan informes que permiten hacer ajustes continuos para mantener el equilibrio entre consumo y ahorro.
¿Cuál es la diferencia entre ahorro e inversión?
El ahorro suele referirse al dinero depositado en cuentas de alta liquidez y bajo riesgo, que se utilizan para el fondo de emergencia; su rentabilidad suele ser menor y puede no superar la inflación. Las inversiones abarcan productos con diferentes perfiles de riesgo y rentabilidad, como la renta fija y la variable. Pueden ofrecer una mayor rentabilidad, pero también tener restricciones de liquidez y volatilidad. La elección depende del objetivo: liquidez para las emergencias e inversión para hacer crecer el patrimonio.
¿Cuándo conviene unificar las deudas?
Plantéate unificar las deudas si tienes varias con distintas tasas de interés y la suma de las cuotas compromete una parte importante de tus ingresos. La unificación puede reducir la tasa media de interés y simplificar los pagos, pero ten cuidado con los plazos más largos, que pueden aumentar el coste total. Haz simulaciones y compara el coste efectivo total antes de aceptar la operación.
¿Cuánto cuesta contratar a un asesor financiero?
Los costes varían: los asesores independientes pueden cobrar por hora, por proyecto o mediante un porcentaje del patrimonio que gestionan. Los precios habituales van de R$150 a R$600 por hora para asesoramiento básico, mientras que la gestión patrimonial suele tener comisiones anuales de entre el 0,5 % y el 2 % del valor gestionado. Comprueba las acreditaciones y pide contratos claros. En muchos casos, las herramientas gratuitas y la formación financiera básica cubren gran parte de las necesidades.
¿Cómo empezar a crear un fondo de emergencia?
Empieza por fijar una cantidad objetivo (la recomendación habitual es entre 3 y 6 meses de gastos esenciales) y automatiza las aportaciones mensuales hasta alcanzarla. Reduce los gastos prescindibles para crear el fondo más rápido y da prioridad a productos de alta liquidez y bajo riesgo. Ajusta la cantidad si cambian tus gastos o tus ingresos y evita utilizar el fondo para gastos de consumo habituales.
¿Cuáles son los problemas más frecuentes al organizar las finanzas personales?
Entre los problemas más habituales están infravalorar los gastos variables, no tener la disciplina necesaria para ahorrar, utilizar en exceso el crédito rotativo y carecer de objetivos claros. Otro aspecto crítico es no revisar periódicamente el presupuesto después de que cambien los ingresos. Para resolver estos problemas, automatiza las operaciones, revisa tus objetivos con frecuencia y fórmate continuamente en educación financiera.
¿Qué herramientas ayudan a poner en práctica un presupuesto?
Las aplicaciones de gestión financiera (p. ej., GuiaBolso, Organizze), las hojas de cálculo personalizadas (Google Sheets/Excel) y las cuentas digitales con subcuentas son herramientas prácticas. Permiten automatizar operaciones, clasificar gastos y hacer un seguimiento en tiempo real. Elige herramientas seguras, fáciles de usar y que puedan integrarse con tus cuentas bancarias para mejorar la eficiencia del control financiero.
Fuentes: Banco Central de Brasil, IBGE.