
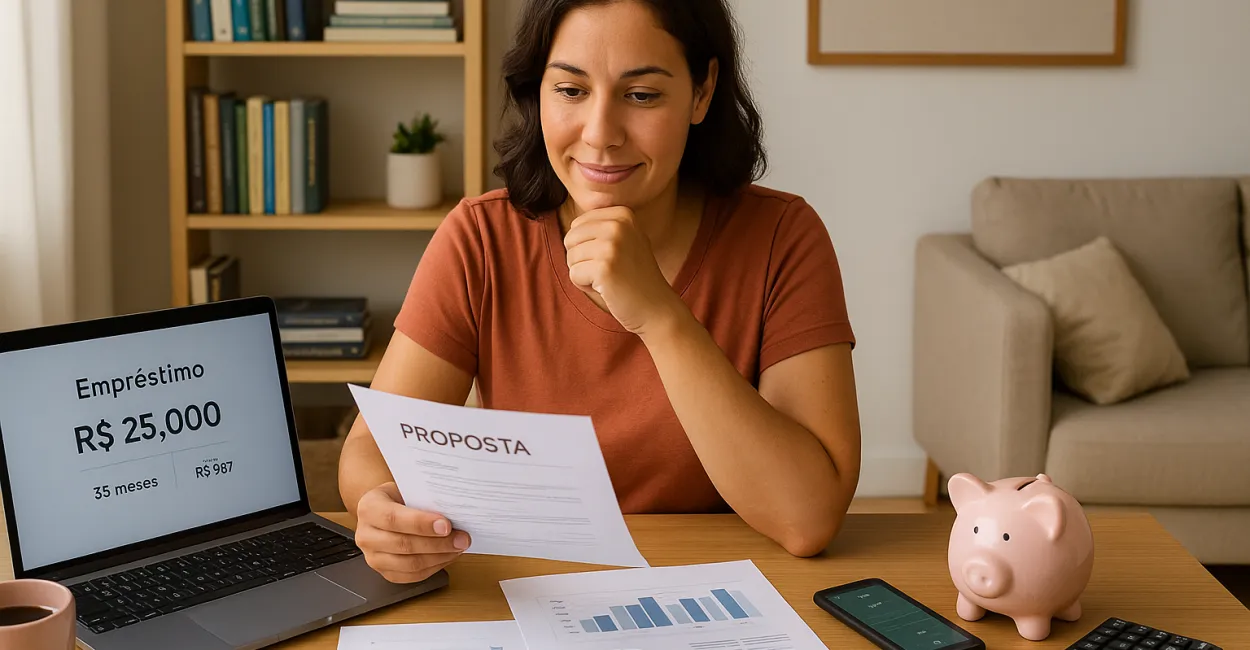
Cuando el dinero escasea, la decisión más cara no siempre es pedir crédito, sino hacerlo sin comparar. El crédito personal entra precisamente en juego como una línea de financiación rápida, sin garantía en la mayoría de los casos, que se utiliza para cubrir gastos, ordenar deudas o adelantar un proyecto que no puede esperar.

En la práctica, puede resolver un problema urgente en pocas horas, pero también convertirse en una deuda larga y cara si solo te fijas en la cuota. En este artículo te explicamos de forma directa cómo funciona esta modalidad, cuáles son sus ventajas reales, dónde están los riesgos y en qué situaciones realmente vale la pena.
Lo Que Necesitas Saber
- El crédito personal es un préstamo de libre disposición, cuya contratación suele ser rápida y cuyo análisis se basa en el perfil de riesgo del cliente.
- El costo real no está solo en los intereses: el costo efectivo total (CET), el IOF (impuesto brasileño sobre operaciones financieras), el plazo y los seguros incluidos pueden cambiar por completo el importe final.
- Esta modalidad suele ser útil para emergencias, consolidar deudas caras y cubrir gastos con un retorno previsto.
- Resulta menos conveniente cuando se usa para cubrir gastos recurrentes, porque la deuda resuelve el mes actual y genera dificultades en el siguiente.
- Comparar cuotas sin fijarse en el costo total es el error más común y también el más caro.
El Crédito Personal Y Su Impacto En Tu Presupuesto Mensual
Desde el punto de vista técnico, el crédito personal es un préstamo no vinculado a una finalidad específica, concedido por un banco, una financiera, una fintech o una cooperativa, que se devuelve en cuotas con intereses. En pocas palabras: el dinero llega a tu cuenta y tú decides en qué usarlo, pero el compromiso de devolverlo ya tiene un precio y un plazo definidos.
Esa libertad es lo que hace que esta modalidad sea tan popular. Al mismo tiempo, exige más disciplina.
Como no hay una garantía directa, como ocurre con la financiación de un vehículo o una vivienda, la entidad calcula el riesgo según los ingresos, el historial de pagos, la puntuación crediticia y la capacidad de endeudamiento.
Cómo Se Realiza El Análisis
Quien aprueba el crédito examina con atención cuatro aspectos: los ingresos acreditados, el nivel de endeudamiento mensual, el comportamiento de pago y la relación con la entidad. En muchos casos, la persona consigue la aprobación, pero con un tipo de interés más alto porque su perfil se considera arriesgado.
En la práctica, dos personas que solicitan el mismo importe pueden recibir ofertas muy distintas. No se trata de pura arbitrariedad, sino de una evaluación del riesgo.
Un cliente con ingresos estables y un historial limpio suele acceder a mejores condiciones que alguien con un retraso reciente o un alto nivel de deuda en la tarjeta.
El crédito personal parece un producto único, pero el costo final depende mucho más del perfil del cliente y del plazo elegido que del nombre de la modalidad.
Las Ventajas Reales Que Hacen Que Se Busque Esta Modalidad
Desembolso Rápido Y Libre Disposición
Es la ventaja más conocida, y con razón. En las ofertas digitales, la respuesta puede llegar el mismo día y, cuando el análisis está automatizado, el dinero suele ingresarse rápidamente.
Para quien necesita pagar una reparación, cubrir una factura médica o evitar retrasarse en otro pago, la rapidez es muy importante.
Sustitución De Deudas Más Caras
Una de las mejores formas de utilizar un préstamo personal es sustituir deudas de tipo rotativo por una deuda fraccionada y previsible. Las tarjetas de crédito y los descubiertos bancarios, por ejemplo, suelen tener un costo mucho mayor que el de los préstamos personales bien negociados. Si el cambio reduce el CET total, el alivio para el bolsillo puede ser real.
Organizar El Flujo De Caja A Corto Plazo
Hay situaciones en las que el problema no es una falta estructural de dinero, sino un desfase temporal entre ingresos y gastos. El crédito personal puede ayudarte a superar ese intervalo sin recurrir a soluciones aún peores. La clave está en no convertir un puente a corto plazo en un hábito mensual.
Los datos de referencia ayudan a dimensionar este mercado y comparar ofertas. Para entender cómo funciona el crédito al consumo en Brasil, conviene consultar las estadísticas de crédito del Banco Central de Brasil, que muestran la evolución de las carteras y del costo del dinero. Por su parte, el comparador de tipos de interés del Banco Central de Brasil permite ver las diferencias entre entidades.
Los Costos Que Mucha Gente Solo Descubre Después

Los Intereses Nominales No Cuentan Toda La Historia
Fijarse solo en el tipo de interés mensual no basta. Lo que realmente importa es el CET, el costo efectivo total, que incluye intereses, IOF, comisiones y, en algunos contratos, seguros. Dos ofertas con la misma cuota pueden tener costos finales muy diferentes.
Un Plazo Más Largo Reduce La Cuota, Pero Aumenta El Costo Final
Es una de las estrategias más habituales del mercado. La cuota parece «asumible», pero el plazo de pago se alarga y el importe total desembolsado aumenta. Quienes trabajan en el sector del crédito saben que los plazos largos se venden bien porque alivian el bolsillo hoy, aunque encarezcan la operación mañana.
Tipos Variables Y Ofertas Con Condiciones Ocultas
Algunas ofertas parecen atractivas al principio, pero luego se encarecen por cláusulas que apenas se leen. Esto puede ocurrir con los anticipos, las renegociaciones automáticas o la contratación de productos adicionales. Hay que leer el contrato con atención, porque la cuota anunciada no siempre coincide con la cuota que se acaba pagando.
Para consultar normas generales de protección al consumidor, la plataforma oficial del Gobierno de Brasil sobre crédito y endeudamiento reúne recomendaciones útiles para contratar de forma responsable y renegociar deudas. Por su parte, el PROCON-SP, organismo brasileño de protección al consumidor del estado de São Paulo, publica alertas frecuentes sobre cláusulas abusivas y precauciones al contratar.
Lee también: Tarjetas de crédito: uso responsable para superar la crisis financiera
| Criterio | Crédito personal | Tarjeta de crédito rotativa | Descubierto bancario |
|---|---|---|---|
| Uso | Libre | Libre | Libre |
| Costo | De medio a alto | Muy alto | Muy alto |
| Previsibilidad | Alta | Baja | Baja |
| Riesgo de efecto bola de nieve | Medio | Alto | Alto |
Cuándo Vale La Pena Y Cuándo Es Mejor Evitarlo
Situaciones En Las Que Tiene Sentido
El crédito personal suele funcionar mejor en cuatro situaciones: una emergencia inevitable, la sustitución de una deuda más cara, una compra de utilidad duradera y la reorganización temporal del flujo de caja. En estos casos, resuelve un problema que ya existe y tiene un plazo claro para solucionarse.
Lee también: Errores habituales al solicitar crédito: cómo evitarlos y lograr tu objetivo en 2025
Señales De Que Es Una Mala Idea
Si la deuda va a servir para financiar gastos recurrentes, viajes sin ahorros, compras impulsivas o para «tapar agujeros» todos los meses, el producto ya empieza con mal pie. No es una cuestión de moral financiera, sino de matemáticas. La cuota de hoy se convierte en la falta de dinero de mañana.
Un ejemplo habitual: una persona pide 5.000 reales brasileños (R$) para pagar la tarjeta, consigue reducir los intereses, pero sigue usando todo el límite cada mes porque no ha cambiado sus hábitos. Dos meses después, la deuda de la tarjeta vuelve a crecer y el préstamo sigue cobrándose. El resultado es doble: se sustituyó la deuda anterior, pero el problema original sigue ahí.
El crédito personal ayuda cuando resuelve un desequilibrio puntual; perjudica cuando se convierte en una prolongación de los ingresos que no tienes.
Cómo Comparar Ofertas Sin Caer En La Trampa De La Cuota Baja
Compara Siempre El CET
Este es el dato que debe guiar tu elección. Si la entidad no indica claramente el costo efectivo total, desconfía. El tipo de interés aislado impresiona; el CET es lo que decide.
Contrasta El Plazo Con Tu Flujo De Caja Real
Antes de firmar, calcula el escenario del peor mes probable, no el del mejor. Si la cuota solo te alcanza cuando todo sale bien, en realidad no te alcanza. Una buena regla práctica es dejar margen en el presupuesto para imprevistos, porque estos no avisan.
Lee Las Condiciones De La Operación
Comprueba el periodo de carencia, la penalización por retraso, la amortización anticipada y el cobro de seguros. En algunos contratos, adelantar cuotas reduce bastante el costo. En otros, el ahorro es menor de lo que parece. No todos los casos funcionan igual: depende de cómo esté diseñado el contrato.
Señales De Un Contrato Más Seguro
Información Clara
Una oferta fiable indica de forma directa el importe que recibirás, el tipo de interés, el CET, el plazo, el número de cuotas y el costo total. Si utiliza un lenguaje confuso, banners llamativos y detalles escondidos, aumenta la probabilidad de tener problemas.
Que Sea Compatible Con Tus Ingresos
El mejor contrato es aquel que puedes pagar sin agobios. Ninguna técnica financiera compensa una cuota incompatible con tu situación. Cuando el pago mensual compromete demasiado tu presupuesto, el préstamo deja de ser una solución y se convierte en una fuente de retrasos.
Entidad Regulada Y Canal De Consulta
Da preferencia a entidades autorizadas a operar en Brasil y consulta su reputación en los canales de defensa del consumidor. El Registrato del Banco Central de Brasil también permite consultar tus relaciones financieras y conocer tu nivel de endeudamiento, para tener una visión más realista de tu situación.
Los Errores Más Habituales Al Contratar Sin Planificar
Pedir Un Importe Mayor «Por Si Acaso»
Disponer de un margen extra parece prudente, pero casi siempre se convierte en un costo innecesario. Si no necesitas todo el dinero, no pagues intereses por un importe que se quedará sin usar.
Usarlo Para Cubrir Un Desorden Financiero Recurrente
Cuando el préstamo cubre un déficit estructural, la causa del problema sigue ahí. Es como echar agua en un cubo agujereado: alivia por un momento, pero enseguida todo vuelve a lo mismo.
Ignorar El Plan Para Salir De La Deuda
Antes de contratar, la pregunta adecuada no es «¿puedo pagar la cuota?», sino «¿qué hábito, gasto o deuda voy a resolver para no tener que repetir esto?». Sin una respuesta clara, contratar se convierte en una improvisación cara.
Próximos Pasos Para Tomar Una Mejor Decisión
Si quieres usar el crédito de forma responsable, lo más sensato es evaluar la oferta como una operación financiera que hay que comparar, no como una solución emocional. Haz las cuentas con el importe total, comprueba el CET, calcula qué pasaría si te retrasas y asegúrate de que la cuota sigue siendo cómoda en un mes difícil. Este filtro evita muchas malas decisiones antes de que ocurran.
Para actuar con seguridad, compara al menos tres ofertas, consulta las condiciones de amortización y sigue adelante solo si el préstamo resuelve un problema concreto. En vez de buscar «la cuota más baja», busca la operación menos costosa que puedas pagar con margen. El mejor contrato es el que mejora tu vida sin crear una segunda deuda oculta.
Preguntas Frecuentes
¿El crédito personal tiene intereses más bajos que la tarjeta de crédito?
En la mayoría de los casos, sí. El crédito personal suele ser más barato que el crédito rotativo de la tarjeta y que el descubierto bancario, aunque depende del perfil del cliente y de la entidad. Por eso, comparar el CET es más útil que fijarse solo en el tipo anunciado.
¿Vale la pena usar un crédito personal para pagar deudas?
Vale la pena cuando la deuda original es más cara y la nueva cuota cabe holgadamente en tu presupuesto. El cambio solo tiene sentido si dejas de generar la deuda anterior; de lo contrario, el problema se repite. Al renegociar, la disciplina importa tanto como el tipo de interés.
¿Puedo adelantar cuotas y pagar menos intereses?
Sí, y en muchos contratos eso reduce el costo total. Sin embargo, el efecto depende de cómo calcule el banco la amortización y de qué cargos ya se hayan incluido. Comprueba siempre estas condiciones antes de contratar.
¿Cuál es la diferencia entre un préstamo personal y un crédito con descuento por nómina?
En el crédito con descuento por nómina, la cuota se descuenta directamente del salario o de una prestación, lo que reduce el riesgo para la entidad y suele abaratar el tipo de interés. En el crédito personal común, el pago depende de tu organización mensual, por lo que el riesgo y el costo tienden a ser mayores. La mejor opción depende de tus ingresos y del margen que tengas disponible.
¿Cómo puedo saber si la cuota cabe en mi presupuesto?
Suma todos tus gastos fijos, reserva un margen para imprevistos y calcula lo que te queda sin contar con ingresos inciertos. Si la cuota exige recortes drásticos o depende de que «todo salga bien» ese mes, es demasiado alta. La prueba adecuada es hacerla con el presupuesto real, no con uno optimista.
%%AGPTRH4%%
Artigos Relacionados
 Uso consciente del crédito: guía completa para controlar tus finanzas
 Tarjeta de crédito Nubank: guía completa de la favorita morada
 Escritor: guía completa sobre la profesión y consejos esenciales de escritura
 Networking: estrategias esenciales para crear conexiones profesionales sólidas
 Comunicación y persuasión: técnicas esenciales para influir eficazmente
 Vendedor exitoso: habilidades y estrategias esenciales para destacar
