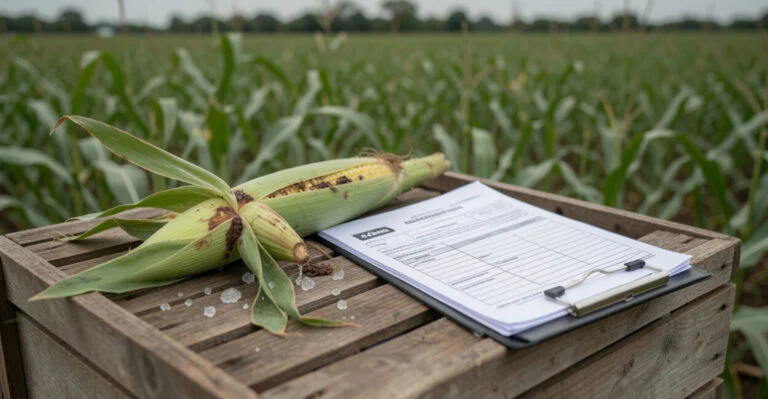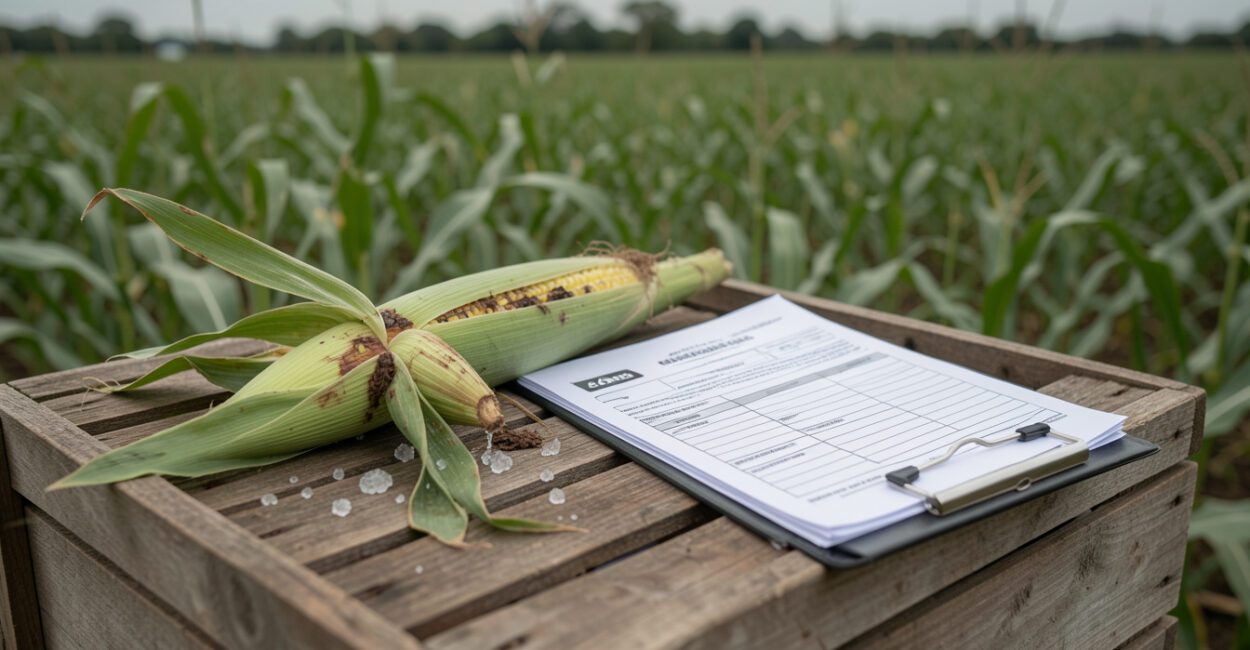
Una cosecha afectada por el granizo puede dar lugar a una reclamación de indemnización; una pérdida causada por un riesgo excluido puede quedarse sin cobertura. Entender cómo funciona el seguro rural significa saber que el productor paga una prima y puede solicitar una indemnización si ocurre un siniestro previsto en la póliza, siempre dentro de los límites, las franquicias y las condiciones del contrato.
La protección varía según la modalidad, la actividad, la región y el análisis de la aseguradora. Por eso, la decisión empieza por leer qué está cubierto y qué queda fuera, no solo por fijarse en el importe de la prima.

Seguro rural: cómo funciona en la práctica
La póliza define los riesgos cubiertos, el periodo de vigencia, los límites de indemnización, la franquicia y los criterios utilizados para evaluar los daños. Si ocurre un siniestro cubierto, el asegurado debe comunicárselo a la aseguradora según lo establecido en el contrato y presentar la información necesaria para la tramitación del siniestro, es decir, el proceso de análisis de la reclamación.
La denominación «seguro rural» engloba productos diferentes. Una póliza puede proteger un cultivo, mientras que otra puede cubrir animales o bienes de la explotación.
Contratar un seguro no garantiza que se indemnice cualquier pérdida: las exclusiones, las obligaciones del asegurado y la forma de acreditar los daños también influyen en la evaluación.
Si una pérdida pudiera comprometer la tesorería de la actividad, confirma por escrito si la póliza cubre ese riesgo concreto y en qué condiciones.
Qué puede proteger el seguro rural
Según el producto disponible y la aceptación del riesgo, la protección puede incluir la producción agrícola, la actividad ganadera, la maquinaria y las instalaciones, o determinados compromisos financieros y de ingresos. Cada ámbito tiene sus propios objetivos y condiciones; no hay que dar por sentado que una póliza cubra toda la explotación.
La disponibilidad también varía según el cultivo, la ubicación y las características de la actividad. Para evaluar los riesgos de un cultivo, por ejemplo, el historial y las prácticas de manejo ayudan a contextualizar la exposición, pero no sustituyen las condiciones del contrato. El manejo integrado de plagas incluye medidas para proteger la producción, mientras que el seguro solo responde ante los siniestros previstos en la póliza.
Seguro agrícola, seguro rural e ingresos protegidos: diferencias

El seguro agrícola es una modalidad destinada a la producción agrícola, dentro de los riesgos y límites definidos en el contrato. El seguro rural es una categoría más amplia que puede incluir modalidades relacionadas con distintas actividades y bienes del campo. Por su parte, «seguro de ingresos protegidos» puede ser el nombre de productos diferentes: hay que comprobar qué ingreso u obligación está cubierto, qué siniestros activan la protección y quién recibe la posible indemnización.
Modalidad o término Qué puede proteger Qué comprobar en la póliza Seguro rural, categoría amplia Actividades, bienes o riesgos rurales, según la modalidad contratada Qué modalidad se ha contratado, qué bienes o actividades se describen y qué riesgos están cubiertos Seguro agrícola Producción agrícola, dentro de los límites y las condiciones del contrato Cultivo, superficie, ubicación, siniestros cubiertos, método de evaluación y exclusiones Seguro de ingresos protegidos Un ingreso u obligación definidos por el producto concreto Qué ingreso o deuda está protegido, qué activa la cobertura y quién puede recibir la indemnización
Por ejemplo, una explotación puede contratar cobertura para un cultivo y, por separado, valorar la protección de la maquinaria. Si el producto de ingresos está vinculado a una obligación concreta, la indemnización puede destinarse a ese fin, en lugar de reponer todos los ingresos de la explotación. El nombre comercial, por sí solo, no aclara el alcance de la cobertura.
Lee también: Energía solar en la explotación: usos y planificación de la instalación
Qué analizar antes de contratar
Compara propuestas con coberturas equivalentes. Una prima más baja puede ir acompañada de una franquicia más alta, un límite menor o exclusiones que dejen fuera precisamente el riesgo que más preocupa al productor. Facilita correctamente los datos sobre la superficie, la actividad, la ubicación y cualquier otra información solicitada: las discrepancias entre la propuesta y la explotación pueden complicar la evaluación de un siniestro.
- Riesgos cubiertos: ¿qué siniestros dan derecho a solicitar una indemnización?
- Exclusiones: ¿qué situaciones quedan fuera de la protección?
- Franquicia: ¿qué parte de la pérdida corre a cargo del asegurado?
- Límite de indemnización: ¿cuál es el importe máximo previsto para la cobertura?
- Vigencia: ¿qué fechas y etapas de la actividad están incluidas en el periodo asegurado?
- Evaluación de los daños: ¿cómo calcula la póliza la pérdida indemnizable?
- Comunicación del siniestro: ¿qué documentos y plazos exige el contrato?
Lee las condiciones generales y particulares, donde se detallan las normas del producto y los ajustes específicos de la propuesta. Si no tienes claro un término, como rendimiento garantizado o pérdida indemnizable, pide una explicación a la aseguradora o al intermediario antes de firmar. El precio y la aceptación dependen de la evaluación del riesgo; sin datos de la actividad, no se puede hacer una estimación fiable del coste.
Lee también: Crédito rural: cómo preparar la documentación para solicitarlo
Cómo contratar y reclamar el seguro
El proceso empieza por identificar el riesgo que la explotación necesita transferir y buscar propuestas adecuadas a la actividad. Después, compara las condiciones, confirma los datos declarados, resuelve tus dudas y formaliza la contratación. Guarda la propuesta, la póliza, los justificantes y los registros relacionados con la superficie y la producción.
Si se producen daños, comunícaselo a la aseguradora a través del canal indicado y dentro del plazo previsto en el contrato. Deja constancia del estado de la superficie, reúne los documentos solicitados y sigue las instrucciones para la inspección. Evita desechar o alterar pruebas antes de recibir indicaciones, si eso pudiera dificultar la evaluación. Los plazos y documentos varían según la póliza; no existe un plazo único aplicable a todos los seguros rurales.
- Compara propuestas con coberturas equivalentes.
- Comprueba los datos facilitados sobre la explotación y la actividad.
- Lee las condiciones generales y particulares.
- Guarda la póliza, la propuesta y los justificantes.
- En caso de siniestro, avisa a la aseguradora según el contrato y documenta los daños.
- Consulta una fuente oficial para comprobar los criterios de cualquier programa público.
La indemnización depende de que se acredite el siniestro cubierto y de la evaluación de la aseguradora conforme a la póliza. Este límite es importante: una pérdida puede ser real y, aun así, no ajustarse a la cobertura contratada o no cumplir los criterios de evaluación previstos.
Normas y programas públicos en 2026
Para saber si se han producido cambios aplicables al seguro rural en 2026, consulta las publicaciones vigentes del Ministerio de Agricultura y Ganadería (MAPA, organismo del Gobierno de Brasil) y de la Superintendencia de Seguros Privados (SUSEP, organismo brasileño que supervisa el sector asegurador). La normativa del seguro privado y los criterios de los programas públicos de subvención de primas son cuestiones distintas; cuando está disponible, la subvención no modifica automáticamente la cobertura descrita en la póliza.
El MAPA publica información sobre el seguro rural y el Programa de Subvención de la Prima del Seguro Rural. Antes de contar con esta ayuda, comprueba con el organismo los criterios, su disponibilidad para el periodo y el cultivo en cuestión. No des por supuestos la elegibilidad ni la disponibilidad de fondos.
La pregunta sobre una «nueva ley de seguros» también exige cautela: una norma general no significa, por sí sola, que todas las pólizas rurales hayan pasado a ofrecer cobertura universal o hayan cambiado automáticamente. Consulta el texto legal vigente y la normativa aplicable; para interpretar sus efectos en un contrato concreto, confirma las condiciones con la aseguradora o con un profesional cualificado.
Cómo elegir una cobertura adecuada para la explotación
Empieza por los riesgos que podrían causar mayores dificultades económicas, teniendo en cuenta la actividad, la ubicación y el calendario de producción. Después, valora qué pérdidas podría asumir la explotación sin comprometer los gastos de la siguiente etapa. Si se pudiera afrontar una pérdida con recursos propios, quizá convenga priorizar otro riesgo; si amenaza la continuidad de la actividad, investiga las coberturas adecuadas.
Compara las propuestas en función del conjunto de coberturas, las exclusiones, la franquicia, el límite y la atención en caso de siniestro, no solo por el precio. El seguro tampoco sustituye las medidas preventivas ni los registros de producción. En las explotaciones que combinan el cultivo y la conservación, las prácticas descritas en materiales sobre conservación del suelo pueden formar parte de la gestión del riesgo, aunque por sí solas no cambian lo que cubre la póliza.
Antes de firmar, confirma por escrito qué siniestros están cubiertos, en qué superficies y durante qué periodo. Esta comprobación es la mejor forma de saber si la propuesta responde a una necesidad real o deja sin cubrir el riesgo que motivó la contratación.
Preguntas frecuentes
¿El seguro rural puede ayudar a conseguir crédito?
Una póliza puede tenerse en cuenta en una negociación, pero no garantiza la concesión de un crédito ni reduce automáticamente su coste. La decisión depende de los criterios de la entidad financiera y de las condiciones de la operación.
¿Puedo contratar un seguro para una explotación con más de una actividad?
Es posible valorar productos para distintas actividades, pero cada cobertura depende de la oferta disponible y de la evaluación del riesgo. Comprueba que cada cultivo, tipo de ganado o bien figure correctamente en la propuesta y en la póliza.
¿Tengo que mantener registros de la actividad después de contratar el seguro?
Sí. Los registros de superficie, manejo, producción e incidencias pueden ayudar a acreditar las condiciones de la actividad y a documentar un siniestro, según los requisitos del contrato. Organizar esta información antes de que se produzca una pérdida evita depender únicamente de la memoria cuando la aseguradora solicite pruebas.