Qué es la mesada y por qué importa
La mesada es la práctica sistemática de dar una cantidad periódica de dinero a niños o adolescentes para fomentar su autonomía financiera y responsabilidad. Es una herramienta educativa práctica que conecta el valor, la elección y las consecuencias en el entorno familiar.
Al establecer reglas claras para la mesada, padres y educadores convierten las decisiones cotidianas en lecciones sobre presupuesto, prioridades y negociación. Así, fomentan competencias socioemocionales y preparan a los jóvenes para la vida financiera adulta.

Contexto histórico y aplicación actual
La mesada tiene sus raíces en prácticas educativas que valoran el aprendizaje activo. En la actualidad, se integra en métodos como el Montessori, que priorizan la autonomía, la repetición y los ambientes preparados para que los niños construyan conocimientos a través de la experiencia. Dar mesada hoy implica decidir la frecuencia, el propósito y el control, y encontrar un equilibrio entre libertad y límites para maximizar el aprendizaje sin generar dependencia ni consumo impulsivo entre los jóvenes.
Puntos clave
- La mesada es una herramienta educativa para fomentar la autonomía financiera.
- Las reglas claras favorecen la participación y un aprendizaje constante.
- Integrarla con el método Montessori promueve la responsabilidad práctica.
Planificación de la mesada: objetivos y periodicidad
Definir objetivos para la mesada
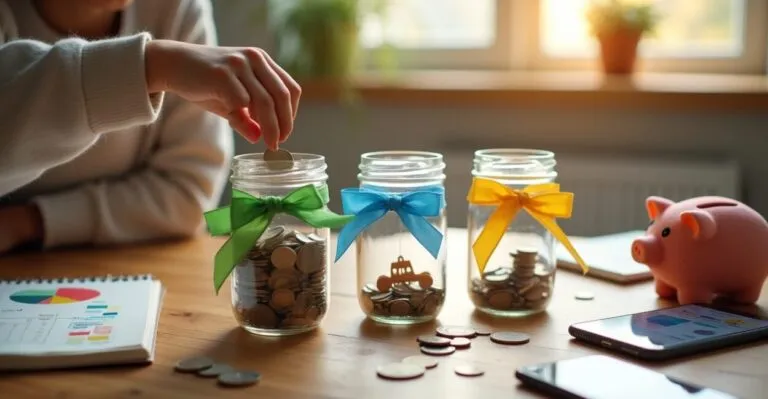
Al planificar la mesada, establece objetivos claros —ahorro, gastos y donaciones— que orienten las decisiones y permitan medir los resultados. Las metas ayudan a los niños a entender el propósito y evaluar su progreso, lo que refuerza hábitos financieros saludables. Acordar los objetivos entre padres e hijos evita conflictos y aporta transparencia sobre las expectativas. Además, permite hacer ajustes periódicos según la madurez, las necesidades familiares y los plazos de aprendizaje, siempre mediante una revisión conjunta.
Periodicidad y cantidades: un equilibrio práctico
Para elegir la frecuencia de la mesada (semanal, quincenal o mensual), ten en cuenta la edad, la madurez y los objetivos educativos. Así se mantiene un ritmo de práctica que favorece el aprendizaje sin imponer una carga administrativa excesiva a la familia. Para determinar una cantidad razonable, considera los gastos previstos, las oportunidades de ahorro y los límites aceptables, y contempla pequeñas variaciones que permitan aprender sobre planificación e imprevistos.
Reglas Montessori para la mesada
Regla 1: autonomía con límites para la mesada
El método Montessori da prioridad a la autonomía. Aplicado a la mesada, esto significa permitir que los niños tomen decisiones reales dentro de unos límites establecidos, para que experimenten consecuencias seguras y constructivas y aprendan a gestionar el dinero y establecer prioridades. Fijar límites claros y previsibles evita frustraciones y proporciona un marco para tomar decisiones, ayudando a los niños a interiorizar la responsabilidad sin comprometer su seguridad emocional.
Regla 2: materiales y entorno para la mesada
En el método Montessori, el entorno también educa. Aplícalo a la mesada ofreciendo herramientas adecuadas, como una hucha, hojas de cálculo sencillas o aplicaciones fáciles de usar, que ayuden a organizar y visualizar el dinero. Un entorno preparado facilita experiencias repetidas y observables con la mesada, y permite que los niños sigan sus progresos y comprendan conceptos abstractos como el ahorro, el interés simple y las prioridades de consumo.
Seguimiento y comentarios sobre la mesada

Registro y seguimiento periódico
Registrar los ingresos y gastos de la mesada con métodos sencillos ayuda a desarrollar la alfabetización financiera. Las hojas de cálculo, los cuadernos o las aplicaciones específicas permiten que los niños vean sus patrones de gasto y ahorren para alcanzar objetivos concretos. Los comentarios periódicos sobre las decisiones tomadas con la mesada refuerzan el aprendizaje y permiten conversar sobre las oportunidades perdidas, los logros de ahorro y las estrategias para mejorar futuras decisiones.
Comunicación eficaz entre padres e hijos
Las conversaciones periódicas sobre la mesada deben mantener un equilibrio: conviene evitar la microgestión y hacer preguntas que inviten a reflexionar, como «¿Qué opción te satisfizo más?», en lugar de limitarse a reprobar. Una comunicación que explique las consecuencias reales convierte la mesada en un proceso de aprendizaje colaborativo, en el que los errores son oportunidades para enseñar y los ajustes se acuerdan con respeto.
Herramientas comparativas para la mesada
Tablas prácticas para distribuir la mesada
| Edad | Frecuencia sugerida | Distribución (%) |
|---|---|---|
| 6–9 años | Semanal | Ahorro 40 / Gastos 50 / Donaciones 10 |
| 10–13 años | Quincenal | Ahorro 35 / Gastos 55 / Donaciones 10 |
| 14 años o más | Mensual | Ahorro 30 / Gastos 60 / Inversión 10 |
Esta tabla orienta la distribución práctica de la mesada con porcentajes que se pueden adaptar. Sirve como punto de partida para llegar a acuerdos en familia y hacer ajustes según la madurez y los objetivos financieros de cada persona.
Comparación de herramientas tecnológicas
| Herramienta | Ventajas | Limitaciones |
|---|---|---|
| Hucha física | Permite ver y tocar el dinero, fácil de usar al principio | No registra los movimientos automáticamente |
| Hoja de cálculo | Control detallado, valor educativo | Requiere supervisión al principio |
| Aplicaciones financieras | Automatización, objetivos visuales | Dependencia de la tecnología |
Comparar opciones para gestionar la mesada ayuda a la familia a elegir la herramienta que mejor combine autonomía y control. Descubre cómo las distintas herramientas influyen en el comportamiento y el aprendizaje financiero de los jóvenes.
Consecuencias educativas de la mesada
Desarrollo de hábitos y actitudes
Una mesada constante ayuda a crear hábitos de planificación, paciencia y toma de decisiones, y refuerza actitudes proactivas ante el dinero y la resolución de problemas cotidianos sin la intervención inmediata de los adultos. Con el tiempo, la práctica repetida de administrar la mesada convierte decisiones puntuales en rutinas saludables y favorece habilidades a largo plazo, como la disciplina financiera y el pensamiento estratégico sobre el consumo.
Impacto en el comportamiento social
La forma de administrar la mesada influye en actitudes sociales como la generosidad, la comparación con los demás y el consumo ostentoso. Las reglas que fomentan las donaciones y el ahorro reducen el riesgo de un materialismo precoz. Al incorporar conversaciones sobre valores e impacto social en las decisiones relacionadas con la mesada, las familias promueven la ética financiera y el pensamiento crítico ante la publicidad y la presión del grupo.
Integración de la mesada en la educación formal
Conexión con el currículo y proyectos prácticos
Integrar la mesada en proyectos escolares o actividades de matemáticas permite aplicar conceptos como porcentajes, ahorro y presupuesto en situaciones reales, y refuerza un aprendizaje significativo e interdisciplinar. Los proyectos prácticos que vinculan la mesada con objetivos a largo plazo, como ahorrar para un curso o un viaje, amplían la comprensión de la planificación y hacen que el aprendizaje sea más relevante y motivador.
Recursos externos y recomendaciones
Para diseñar programas educativos sobre la mesada, consulta fuentes fiables, como materiales educativos de universidades y portales de organismos públicos dedicados a la educación financiera, que ofrecen marcos de trabajo y datos empíricos. Instituciones como el Banco Central de Brasil y las iniciativas educativas de universidades públicas ofrecen pautas útiles para establecer la mesada con seguridad y rigor técnico.
Evaluación y adaptación continua de la mesada
Métricas de éxito e indicadores
Define indicadores para evaluar la eficacia de la mesada: el porcentaje de objetivos alcanzados, la frecuencia de los gastos impulsivos y el aumento del ahorro. Las mediciones periódicas permiten orientar los ajustes y corregir el rumbo. Recopilar datos sencillos sobre el comportamiento financiero relacionado con la mesada aporta información útil para tomar decisiones y permite hacer cambios graduales que respeten la autonomía sin renunciar a la supervisión educativa.
Ajustes en la transición hacia la independencia
A medida que los jóvenes maduran, la mesada debe evolucionar e incorporar instrumentos financieros más complejos, como cuentas digitales o tarjetas prepago, para prepararlos para mayores responsabilidades y decisiones financieras autónomas.
Planificar las transiciones gradualmente y hablar de ellas evita cambios bruscos. Una mesada bien gestionada sirve de puente hacia un aprendizaje financiero sólido y una responsabilidad cada vez mayor.
Recursos prácticos y enlaces útiles
Guías y herramientas para implementar la mesada
- Plantillas de presupuestos para niños.
- Aplicaciones educativas para controlar los gastos.
- Materiales educativos sobre economía doméstica.
Estos recursos facilitan la puesta en práctica de la mesada al ofrecer estructuras reutilizables, plantillas y herramientas de seguimiento. Así, la gestión diaria resulta más constante y fácil de medir.
Lecturas recomendadas e investigaciones
Para profundizar en los aspectos teóricos y prácticos de la mesada, consulta estudios académicos, informes sobre educación financiera y artículos de medios reconocidos que analicen su impacto en el comportamiento. Las fuentes fiables ayudan a las familias a fundamentar sus decisiones.
Las lecturas recomendadas, como los informes de instituciones educativas y los artículos especializados en economía doméstica, complementan la puesta en práctica de la mesada con datos y buenas prácticas recomendadas por expertos.
Preguntas frecuentes
¿Qué es la mesada y cuál es la mejor edad para empezar?
La mesada es una cantidad periódica que los padres dan a sus hijos con el objetivo educativo de fomentar su autonomía financiera. Se recomienda empezar entre los 6 y los 8 años, cuando los niños ya comprenden el concepto de valor. Aun así, hay que adaptarla a la madurez, el contexto familiar y los objetivos educativos, e introducir las responsabilidades gradualmente, con un seguimiento constante para favorecer el aprendizaje y la seguridad.
¿Cómo determinar la cantidad adecuada sin generar dependencia?
Para determinar la cantidad de la mesada, hay que valorar los gastos previstos, los objetivos educativos y la situación económica de la familia. Lo ideal es equilibrar autonomía y límites, fomentar el ahorro y la responsabilidad, y combinar cantidades moderadas con expectativas claras y reglas sobre lo que debe cubrir la mesada. Así se evita que sustituya responsabilidades esenciales o genere dependencia financiera inmediata.
¿Debo condicionar la mesada a las tareas domésticas?
Vincular la mesada a las tareas domésticas es un tema debatido. Asociar parte de la cantidad a las responsabilidades del hogar puede enseñar compromiso y reciprocidad, mientras que otras posturas defienden separar ambos aspectos para centrarse en el aprendizaje financiero. Se recomienda encontrar un equilibrio entre contribuir a la familia y desarrollar autonomía, y dejar claras las reglas y consecuencias para fomentar la responsabilidad ética y práctica.
¿Qué herramientas ayudan a gestionar bien la mesada?
Las huchas, las hojas de cálculo sencillas y las aplicaciones educativas son herramientas excelentes para gestionar la mesada. Cada una ofrece ventajas —como tangibilidad, control o automatización— y debe elegirse según la edad y los recursos de la familia. Conviene combinar la visibilidad del dinero y el seguimiento con oportunidades para reflexionar sobre las decisiones financieras, e incorporar la tecnología cuando sea apropiado.
¿Cómo adaptar la mesada durante la transición hacia la independencia financiera?
A medida que se acerca la independencia, la mesada debe ajustarse gradualmente e incorporar instrumentos más complejos, como cuentas digitales y tarjetas prepago, para ampliar las responsabilidades y exponer a los jóvenes a decisiones reales. La planificación conjunta, los objetivos a largo plazo y la revisión de los indicadores ayudan a hacer la transición con seguridad y a preparar a los jóvenes para una autonomía financiera responsable.