
Un envase reciclable puede mejorar la oferta y, aun así, dejar a la empresa sin margen para seguir adelante. Para entender cómo crear un modelo de negocio sostenible, conecta tres decisiones: resolver una necesidad real, mantener una operación financieramente viable y reducir impactos sociales o ambientales relevantes.
Este trabajo empieza por el problema del cliente y continúa con la definición de precios, costes, proveedores y formas de medir los resultados. El impacto debe reflejarse en las decisiones del día a día, con pruebas acordes con lo que el negocio puede hacer seguimiento.

Puntos clave
- Define quién tiene el problema y qué alternativas utiliza ya.
- Calcula cuánto cuesta ofrecer el producto o servicio y de dónde procederán los ingresos.
- Elige un impacto prioritario en la cadena y los indicadores relacionados con él.
- Prueba la demanda y la operación a pequeña escala antes de expandirte.
Qué hace que un modelo de negocio sea sostenible y viable
Un modelo de negocio sostenible describe cómo una empresa crea, ofrece y capta valor teniendo en cuenta su viabilidad económica y sus efectos sociales y ambientales. Para empezar a construirlo, delimita un problema del cliente, identifica el impacto relevante y averigua quién pagará por la solución, cuánto y en qué condiciones. La intención cuenta, pero debe traducirse en prácticas integradas en el modelo. Por ejemplo, un envase de menor impacto no compensa automáticamente una cadena de suministro problemática o una estructura de costes que hace inviable la operación. El rendimiento depende del conjunto y del contexto del sector.
Ser sostenible tampoco exige que todos los productos sean ecológicos, tengan un precio alto o generen beneficios en todas las dimensiones. Una empresa puede priorizar, por ejemplo, la reducción de residuos o unas mejores condiciones de trabajo, siempre que describa el alcance del objetivo y haga un seguimiento de los resultados con pruebas. Los Objetivos de Desarrollo Sostenible de la Organización de las Naciones Unidas ayudan a contextualizar los desafíos sociales y ambientales. Sirven como referencia temática, no como certificación ni como prueba automática de que una empresa haya logrado un impacto positivo.
Empieza por el problema, el cliente y la propuesta de valor
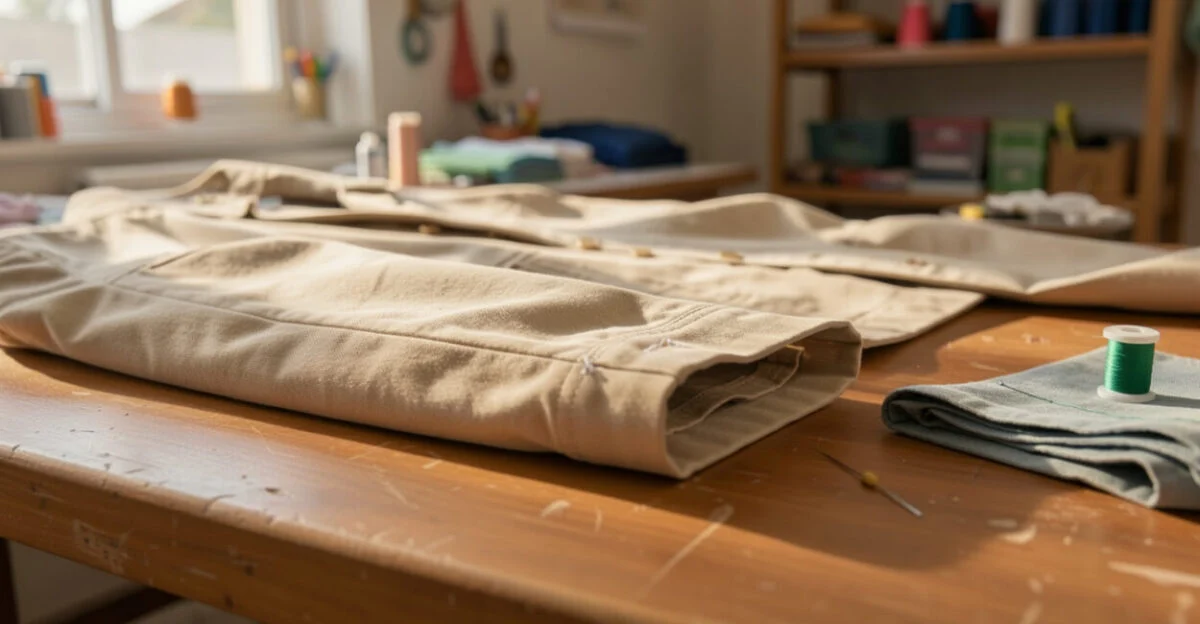
Delimita un grupo de clientes, la necesidad que quieres atender y las alternativas que ya utilizan. Una propuesta de valor sostenible convierte un propósito amplio en un beneficio específico, comprensible y relevante para ese público, sin recurrir a afirmaciones ambientales vagas. Por ejemplo, una pequeña marca de ropa podría ofrecer prendas reparables a quienes quieren prolongar la vida útil de su vestuario. La propuesta solo tiene sentido si los clientes valoran ese beneficio y la empresa puede ofrecer reparaciones de calidad a un coste compatible con su operación.
Hablar con posibles compradores ayuda a entender sus hábitos y objeciones, pero los elogios no demuestran por sí solos que exista demanda. Una conversación bien planteada explora cómo resuelve hoy la persona el problema, qué le resulta difícil y qué prueba la animaría a probar otra solución. La pregunta práctica para probar la propuesta es: ¿qué comportamiento demostraría que el cliente percibe suficiente valor como para probarla o pagar por ella? Inscribirse en una prueba piloto, hacer un pedido o realizar un pago por adelantado autorizado por el cliente son señales más concretas que una intención declarada.
Diseña ingresos, costes e impacto con la misma lógica

El diseño económico conecta clientes, oferta, canales, fuentes de ingresos, recursos, actividades, socios y costes. Los ingresos previstos deben compararse con el coste de ofrecer el producto o servicio: el precio, el volumen y los gastos determinan el margen disponible para mantener la operación y reinvertir. No hay un precio ni un margen que sirvan para todo. Una operación local, un servicio digital y una empresa que depende de materias primas estacionales tienen estructuras diferentes. Separa los costes iniciales, como los equipos, de los recurrentes, como el transporte, el mantenimiento, el tiempo del equipo y la gestión de residuos.
Identifica dónde pueden producirse impactos: materiales, producción, transporte, uso, eliminación, condiciones laborales o acceso al servicio. Si la prioridad es reducir residuos, por ejemplo, mide el volumen generado por producto o periodo y define de antemano qué incluirás en esa medición.
Dimensión
Pregunta de diagnóstico
Ejemplo de prueba
Cliente y valor
¿Quién tiene el problema y qué beneficio reconoce?
Participación en una prueba piloto o pedidos recibidos
Ingresos y precio
¿Quién paga, cuánto paga y con qué frecuencia?
Ventas registradas por canal y producto
Costes y recursos
¿Qué consume recursos y cuánto cuesta ofrecer el producto o servicio?
Gastos en materiales, transporte y horas de trabajo
Impacto social o ambiental
¿Qué efecto se medirá y en qué etapa?
Registros de residuos o del acceso al servicio
Riesgos y dependencias
¿Qué proveedores o condiciones pueden interrumpir la operación?
Alternativas disponibles e historial de variación de costes
Los compromisos sociales y ambientales necesitan responsables, procesos e indicadores. B Lab presenta estándares y herramientas para evaluar el impacto empresarial; consultar sus estándares de impacto puede ayudar a organizar los temas, sin sustituir el análisis de las condiciones específicas del negocio.
Los pilares operativos y los costes que pasan desapercibidos
Cuatro dimensiones orientan las decisiones: propuesta de valor, viabilidad financiera, operación responsable y medición de resultados. Si ninguna persona se responsabiliza de una de ellas, la empresa puede prometer un beneficio que no ofrece o hacer seguimiento de indicadores que no ayudan a decidir.
Además de materias primas y mano de obra, el presupuesto puede incluir el cumplimiento de la normativa aplicable al sector, mantenimiento, logística, gestión de residuos y tiempo que el equipo dedica a los controles. Estos costes varían según la ubicación, la escala y el tipo de operación; no existe un gasto «invisible» universal. Separa los pagos puntuales de los gastos recurrentes y evalúa cada inversión por su efecto esperado en el negocio y en el impacto. Una máquina más eficiente puede reducir el consumo, pero también hay que contar su coste de adquisición, mantenimiento y uso. No se garantiza un retorno financiero.
Ten en cuenta también la estacionalidad, las variaciones de precios y la dependencia de los proveedores. Si un insumo responsable solo está disponible a través de un proveedor, identifica sustitutos aceptables y analiza cómo afectaría una interrupción al precio, la entrega y el objetivo de impacto.
Cómo competir sin depender solo del precio más bajo
Compara tu oferta con las alternativas que el cliente ya conoce. El rendimiento, la comodidad, la durabilidad, la atención, la confianza y el coste a lo largo del uso pueden pesar tanto como el precio inicial, según el producto y la necesidad que se atienda. Un negocio de reparación puede diferenciarse por el servicio posventa o por la facilidad para reparar un producto. Esta opción solo es sostenible si los clientes valoran el servicio y el equipo, las piezas y la logística permiten ofrecerlo sin comprometer el margen.
No es seguro que el cliente pague más por una opción asociada a la sostenibilidad. Explica el precio basándote en los costes y en el beneficio que percibe. Elige un elemento diferenciador que puedas demostrar y evita acumular expresiones genéricas como «ecológico» o «consciente» sin explicar qué significan.
Un envase verde puede formar parte de una decisión mejor, pero la afirmación debe indicar el material y el aspecto que se ha evaluado. El marketing debe corresponder a lo que la operación puede demostrar; una afirmación sin pruebas puede inducir a error al público.
Un elemento diferenciador sostenible solo fortalece el negocio cuando el cliente lo valora y la operación puede demostrarlo y mantenerlo.
Prueba la idea a pequeña escala y sigue las señales de viabilidad
Prueba el modelo antes de ampliarlo: registra las hipótesis, habla con posibles clientes, ofrece una versión mínima de la solución, observa su comportamiento y ajusta el diseño. Este proceso ayuda a evaluar conjuntamente la demanda, la economía de la operación y los impactos elegidos.
El interés declarado es una pista, no una prueba de compra. Una prueba piloto con participantes, pedidos o pagos efectivos aporta más información, aunque ninguna prueba aislada garantiza que la demanda vaya a durar ni que la operación funcione a otra escala.
Hipótesis
Prueba posible
Indicador observado
Siguiente decisión
Hay demanda de la solución
Presentar una oferta piloto al público definido
Participación, pedidos o conversión en compra
Ajustar el público o la oferta si la respuesta es débil
El precio es aceptado
Probar una oferta con un precio explícito
Compras y margen después de los costes de entrega
Revisar el precio, los costes o los beneficios presentados
La operación es viable
Entregar un lote o servicio a escala limitada
Tiempo, fallos, costes y capacidad de atención
Corregir el proceso antes de aumentar el volumen
Se está produciendo el impacto prioritario
Medir el indicador definido durante la prueba piloto
Consumo de recursos, residuos o resultado social pertinente
Revisar la práctica o la forma de medir
El proceso de validación no termina cuando alguien muestra interés. Busca señales consistentes de demanda, una relación clara entre precio y costes y resultados de impacto medidos dentro del alcance definido. Si los datos contradicen las hipótesis, revisa la oferta antes de invertir más.
Errores que debilitan el modelo y cómo corregirlos
El mayor riesgo depende del negocio. Para una empresa que no recibe pedidos, puede ser dar por sentado que existe demanda; para otra, subestimar el coste de entrega o depender de un único proveedor. En muchos casos, las decisiones basadas en hipótesis no probadas sobre la demanda, el precio y la operación acaban acumulando problemas.
- Comunicar antes de organizar la operación: define qué puede demostrar y ofrecer la empresa antes de divulgar una afirmación sobre su impacto.
- Ignorar los costes indirectos: registra el transporte, el mantenimiento, el tiempo del equipo y la gestión de residuos cuando sean relevantes.
- Elegir indicadores desvinculados del objetivo: relaciona cada métrica con el impacto que el negocio quiere seguir.
- Depender de un proveedor sin alternativas: identifica los riesgos y las opciones de sustitución antes de ampliar la operación.
- Crecer demasiado pronto: prueba la demanda, el precio y la capacidad de entrega a escala limitada.
Ejemplo hipotético: una marca recibe elogios por un recambio de producto de limpieza, pero pocas personas lo compran. Al investigar, descubre que el punto de venta no explica cómo se usa el recambio y que el precio total no parece ventajoso. La empresa puede probar otra presentación o revisar los costes; los elogios por sí solos no justifican aumentar la producción.
Usa la siguiente lista de comprobación antes de aumentar la inversión o el volumen:
- Problema y público definidos
- Propuesta de valor comprensible
- Fuente de ingresos identificada
- Principales costes identificados
- Riesgos operativos reconocidos
- Impacto prioritario definido
- Indicadores elegidos
- Prueba realizada antes de ampliar
Para avanzar, escribe una hipótesis de negocio en una frase: quién tiene qué problema, qué solución recibirá y por qué pagaría por ella. Después, elige una prueba pequeña que pueda aportar pruebas de compra y de capacidad de entrega antes de comprometer más recursos.
Preguntas frecuentes
¿Cómo elegir indicadores de impacto para un negocio pequeño?
Empieza por el impacto prioritario y elige una medida que la operación pueda seguir de forma coherente. Por ejemplo, si el objetivo es reducir los residuos, registra la cantidad desechada en un alcance y periodo definidos; no uses una métrica solo porque sea fácil de comunicar.
¿Puede una empresa pequeña alinear sus objetivos con los ODS?
Sí. Los ODS pueden ayudar a contextualizar la cuestión social o ambiental que la empresa quiere abordar. Relaciona el objetivo con la actividad del negocio y describe los resultados medidos por separado de las intenciones.
¿Cómo buscar ideas sin elegir una solo por su apariencia?
Compara cada idea con problemas observables, alternativas que ya se utilizan y posibilidades de generar ingresos. Investigar ideas de distintos sectores o seguir la evolución de los mercados puede ampliar las opciones, pero la decisión depende de las pruebas con el público y de las condiciones de la operación.
Artigos Relacionados
 Emprendimiento digital: 9 estrategias esenciales para crear un negocio online exitoso y alcanzar la libertad financiera en 2026
 Emprendimiento creativo: transforma tus pasiones en negocios rentables, innova en mercados saturados y construye marcas auténticas
 Agroforestería rentable: 3 modelos que se convirtieron en negocio
 Construir un futuro sostenible: ideas de negocios de moda ecológica para jóvenes emprendedores en Brasil
 Educación emprendedora completa: cómo desarrollar habilidades de liderazgo, crear un plan de negocios eficaz y empezar a construir una carrera exitosa
 El emprendimiento femenino en auge: 5 estrategias probadas para crear un negocio exitoso, atraer inversiones e impactar al mundo
